🗨️「離婚の話し合いをしています。夫名義のマンションを私の名義に変えて、子どもと住み続けたいと思っています。財産分与なら、税金はかからないのでしょうか」
財産分与で家を渡すと、税金の中心は渡す側の譲渡所得です。2014年に4,000万円で買ったマンションを時価6,000万円で渡せば、計算上は約498万円かかります。ただし、離婚届を出した後で、家を出てから3年目の年末までに渡せば、マイホームの3,000万円控除で0円にできることがあります。もらう側に贈与税は原則かかりませんが、名義を移す登記に評価額の2%がかかり、不動産取得税は都道府県で扱いが違います。
[不動産] この記事の要点
2026年10月24日 発表
- 離婚で家を財産分与し、名義を相手に移す予定の人
- 離婚後も同じ家に住むため、相手の名義や持分を受け取る人
- 別居して家を出ていて、離婚や財産分与の話し合いが長引いている人
渡す側にかかる譲渡所得
「財産分与なら税金はかからない」は、家で渡すときには当てはまりません。国税庁は、財産分与で土地や建物を渡した人には譲渡所得の課税が行われ、渡した時の時価がその収入金額になるとしています。お金を1円も受け取っていなくても、譲渡所得の申告をするのは渡した側です。
税金が出るのは、時価が「取得費」を上回ったときだけです。取得費は、土地の購入代金と、建物の購入代金から古くなった分を引いた額の合計です。自宅の建物は「購入代金×0.9×償却率×経過年数」を引き、償却率は木造が0.031、鉄筋コンクリートが0.015です。
値上がりしやすいのはマンションです。国土交通省の不動産価格指数(全国・季節調整値、2010年平均=100)は、マンションが2014年12月の116.6から2025年12月の225.1へ約1.9倍、戸建住宅は98.8から121.9へ約1.2倍でした。2014年に4,000万円で買った家を、12年後に渡した場合で計算しました。
| 2014年に4,000万円で購入 | マンション | 木造の戸建て |
|---|---|---|
| 土地+建物の購入代金 | 1,200万円+2,800万円 | 2,000万円+2,000万円 |
| 建物の古くなった分(12年) | −453.6万円 | −669.6万円 |
| 取得費 | 3,546.4万円 | 3,330.4万円 |
| 渡した時の時価(仮定) | 6,000万円 | 3,800万円 |
| 譲渡益 | 2,453.6万円 | 469.6万円 |
| 3,000万円控除が使えた | 0円 | 0円 |
| 使えなかった | 約498万円 | 約95万円 |
計算例。時価は仮定の数字で、購入時の仲介手数料などは入れていません(入れると税金は下がります)。税率は持っていた期間が5年超の所得税15.315%・住民税5%。
時価が取得費より低い家なら、譲渡所得はそもそも出ません。最初にやることは、自分の家の時価の目安をつかむことです。
住所を入れるだけ・登録不要
3,000万円控除は離婚届の後
家を渡す人も、マイホームの「3,000万円特別控除」が使えれば、譲渡益から最高3,000万円を引けます。上の計算例は、どちらも0円になります。
ただし要件の1つに、親子や夫婦など「特別の関係がある人」に渡したものでないこと、があります。財産分与は、民法768条で「協議上の離婚をした者の一方」が請求するものです。離婚届を出したあとなら、相手はもう配偶者ではありません。離婚届より先に、売買や財産分与の名目で名義を移すと、夫婦の間の譲渡になり、この控除は使えません。
離婚前に「贈与」として名義を移す道もあります。贈与なら渡す側に譲渡所得はかからず、婚姻20年以上の夫婦なら、住む家の贈与は基礎控除110万円のほかに最高2,000万円の配偶者控除が使えます。ただし不動産取得税には同じ制度がなく課税される、と大阪府は案内しています。
家を売って、お金で分けるときも、離婚届の後でないといけませんか?
 おかあさん
買う人が第三者なら「特別の関係がある人」には当たらないので、離婚の前に売っても使えます。家を出てからの期限など、ほかの要件は同じです。
家を出て3年の期限
もう1つの期限は、家を出た日から数えます。3,000万円控除の対象は、いま住んでいる家か、住まなくなってから3年を経過する日の属する年の12月31日までに渡す家です。
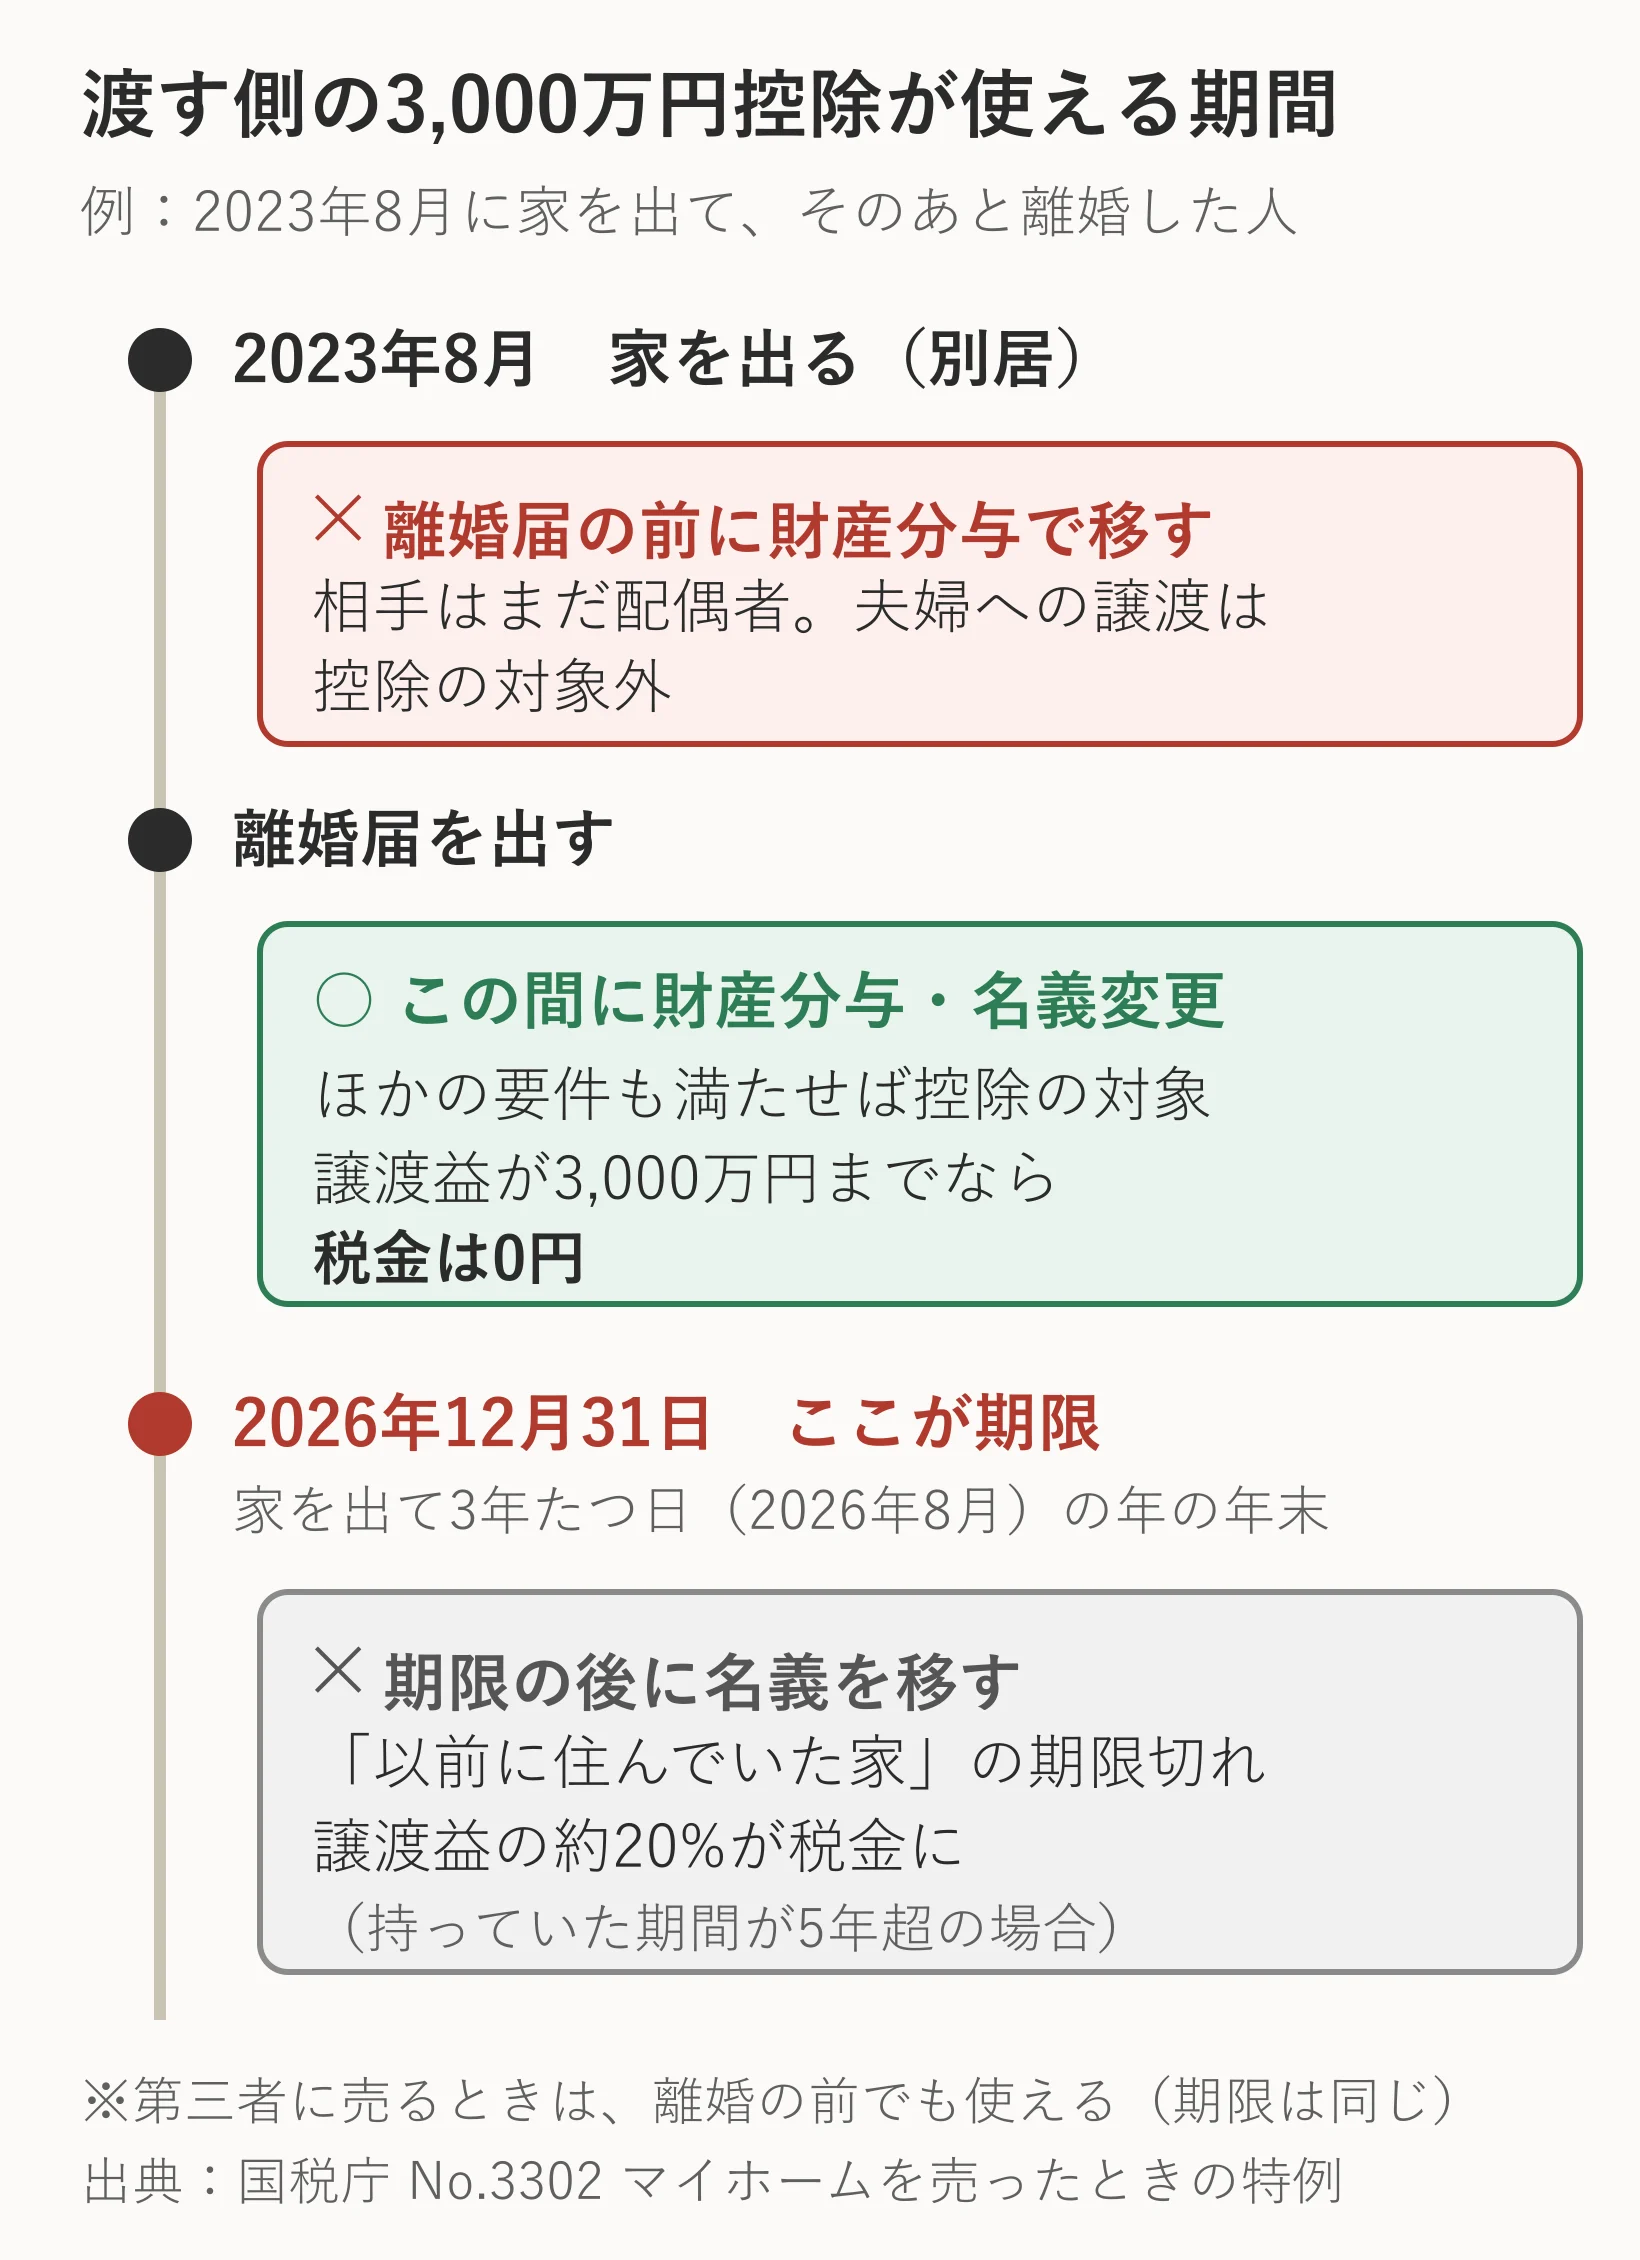
単身赴任なら、家族だけが住む家でも本人の住まいとして扱われます。国税庁が挙げるのは、転勤や転地療養などで家族と離れていて、その事情がなくなれば家族の住む家に戻ると認められる場合です。私は、離婚を前にした別居はこれに当たりにくいと見ています。戻る前提がないからです。別居した日から期限が進むと考えて動くのが安全です。
税理士ドットコムには、夫名義のマンションを自分の名義にして住み続けたい妻の相談が載っています(2025年4月27日)。「とにかく税金がどのくらいかかるかによってマンションを諦める事になる」。回答した税理士が最初に確かめたのは、夫がいまも住んでいるか、令和3年以前に別居していないか、でした。令和3年(2021年)に家を出ていれば期限は2024年末で、相談のあった2025年4月には切れています。この税理士は、離婚前に贈与して配偶者控除を使う道も挙げていました。
期限を過ぎると、上のマンションの例では0円が約498万円に変わります。控除で税金が0円になる場合も、渡した翌年に確定申告をしないと控除は受けられません。家を出て住民票を移している人は、そこに住んでいたことを示す戸籍の附票の写しなども添えます。
もらう側の税金と住宅ローン控除
もらう側に、贈与税は通常かかりません。かかるのは、婚姻中に夫婦で得た財産を考えても分与が多すぎる場合のその部分と、贈与税や相続税を免れるための離婚と認められた場合だけです。代わりに、名義を移すときの税金がかかります。
| 税金 | もらう側にかかるか | 金額の目安 |
|---|---|---|
| 贈与税 | 原則かからない | — |
| 登録免許税(名義を移す登記) | かかる | 固定資産評価額の2%(評価額2,000万円なら40万円) |
| 不動産取得税 | 都道府県で扱いが違う | かかるなら評価額の3%(宅地は評価額の2分の1に。中古住宅とその敷地は軽減される場合あり) |
| 固定資産税 | 名義を移した次の1月1日から | 毎年1月1日の名義人にかかる |
固定資産税は、毎年1月1日に登記簿で所有者になっている人にかかります。名義を移さずに住み続けると、納税通知書は家を出た人のところへ届き続けます。
もらった家を将来売るときは、分与を受けた日に、その日の時価で買ったものとして扱われます。5年超かどうかも分与の日から数え直しで、売る年の1月1日に分与から5年を超えていないと、所得税30.63%・住民税9%の短期の税率です。ただし住み続けた家なら、3,000万円控除は持っていた期間に関係なく使えます。
住み続けるためにローンを組み直す人は、住宅ローン控除を受けられることがあります。国税庁の質疑応答事例は、離婚後に財産分与で元夫の家を取得し、残りのローンを自分の借入れで返した人について、居住などの要件を満たせば控除を受けられるとしています。贈与ではなく、すでに離婚しているので「生計を一にする親族」からの取得にも当たらないからです。共有持分を追加で取得した場合も、取得した持分まで控除の対象になります。
不動産取得税は県で違う
不動産取得税は国ではなく都道府県の税金で、財産分与の扱いは、公式ページの書き方からして違います。
| 都道府県 | 公式の案内(要旨) |
|---|---|
| 長野県 | 離婚に伴う財産分与による取得は、非課税に該当することがある |
| 福井県 | 財産分与による取得も課税。婚姻後に共同で取得した不動産は、申告で軽減される場合がある |
| 兵庫県 | 遺贈・財産分与による取得なども課税対象 |
| 東京都 | 実質的に夫婦共有財産の清算と認められれば課税しない(都の事務提要。審査会の答申で引用) |
東京都の基準には続きがあり、夫か妻の単独名義の家は、夫婦が2分の1ずつ持っていたものとして扱って差し支えない、としています。逆に、共有名義で登記していた相手の持分は、清算と認められないことがあります。
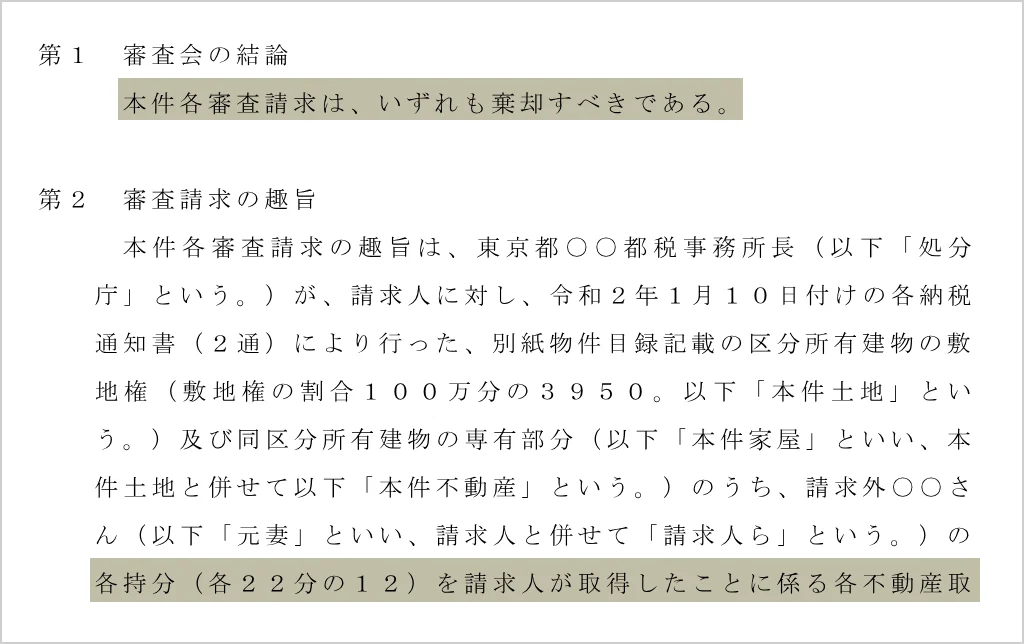
東京都行政不服審査会が2020年に審議した答申がその例です。婚姻中に共有名義で買ったマンション(持分は請求人22分の10、元妻22分の12)を、離婚の和解で単独名義にした男性に、都税事務所が不動産取得税の納税通知書を2通送りました。男性は、婚姻中の共有財産を清算しただけで利得はないと主張しましたが、審査会は請求を棄却すべきとしました。登記された持分が実態と違うと認める証拠がない以上、元妻の持分は「夫婦いずれに属するか明らかでないため夫婦の共有に属するものと推定される財産」とは認められない、という理由です。
私は、共有名義の家を一方に寄せるときほど、登記の前に家のある都道府県の税事務所へ扱いを確かめるべきだと考えています。ペアローンや収入合算で共有名義にした家は、まさにこの形だからです。
夫の単独名義の家を私がもらうなら、不動産取得税はかかりませんか?
おかあさん東京都の基準なら、清算と認められた範囲は課税されません。ただ、長野県は「非課税に該当することがある」、福井県は「課税」としたうえで、婚姻後に共同で取得した不動産は申告で軽減される場合がある、と書いています。離婚協議書を手元に置いて、家のある都道府県の税事務所に確かめてください。
生活・仕事にどう効くか
- 離婚届の前に財産分与で名義を移す:夫婦の間の譲渡になり、3,000万円控除が使えない
- 家を出て3年目の年末を過ぎる:計算例のマンションでは、税金が0円から約498万円に変わる
- 共有名義の持分をもらう:東京都では清算と認められず、不動産取得税が課された例がある
結局どうすればよいか
- 家を出た日と、そこから3年たつ日の年の12月31日を書き出す
- 財産分与で家を渡すなら、名義変更の登記は離婚届を出してからにする
- 家の時価の目安と購入時の契約書をそろえ、譲渡益が出るかを計算する
- 共有名義の持分を受け取るときは、登記の前に家のある都道府県の税事務所へ不動産取得税の扱いを確かめる
- 控除で税金が0円でも、分与した翌年に確定申告をする
あわせて読む・調べる
くわしく知る(保存版の記事)
公式出典
- 国税庁 タックスアンサー No.3261 建物の取得費の計算
- 国税庁 タックスアンサー No.3208 長期譲渡所得の税額の計算
- 国税庁 タックスアンサー No.3211 短期譲渡所得の税額の計算
- 国税庁 質疑応答事例「財産分与により住宅を取得した場合」
- 国税庁 タックスアンサー No.1237 離婚による財産分与で居住用家屋の共有持分を追加取得した場合の住宅借入金等特別控除について
- 民法 768条(e-Gov法令検索)
- 法務局「登録免許税はどのように計算するのですか?」(情報番号1312)
- 長野県「不動産取得税について」
- 福井県「よくある質問(Q&A)」不動産取得税 Q5
- 兵庫県・県税事務所「不動産取得税のあらまし」(令和7年4月1日現在)
- 大阪府「Q4-2回答(不動産取得税)」
- 東京都行政不服審査会 答申(不動産取得税賦課処分に係る審査請求・令和2年審議)
- 総務省「固定資産税」
- 国土交通省「不動産価格指数(令和7年12月・令和7年第4四半期分)」
- 税理士ドットコム「離婚によりマンションにかかる税金について」(2025年4月27日投稿)
更新履歴
- 2026年10月24日 初版を公開(課税の扱いは国税庁タックスアンサー・質疑応答事例、登録免許税は法務局、不動産取得税は各都道府県の公式ページと東京都行政不服審査会の答申で確認。税額は国税庁の算式から自分で計算)
※本記事は2026年10月24日時点で公表されている情報にもとづきます。数値・制度・進路などは今後変わる可能性があるため、最新の内容は各公式発表をご確認ください。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント