年の途中で家を売っても、その年の1月1日時点の所有者には年度分の固定資産税が課されます。買主との精算は、自治体へ納税する人を変える手続きではありません。
鍵を渡し、残代金も受け取ったのに納付書が届くと、二重払いかと不安になります。ここでは自治体へ払う税と、買主から受け取る精算金を分けて、契約書・精算書・納税通知書の順に照合します。
売った年の税は誰が払う
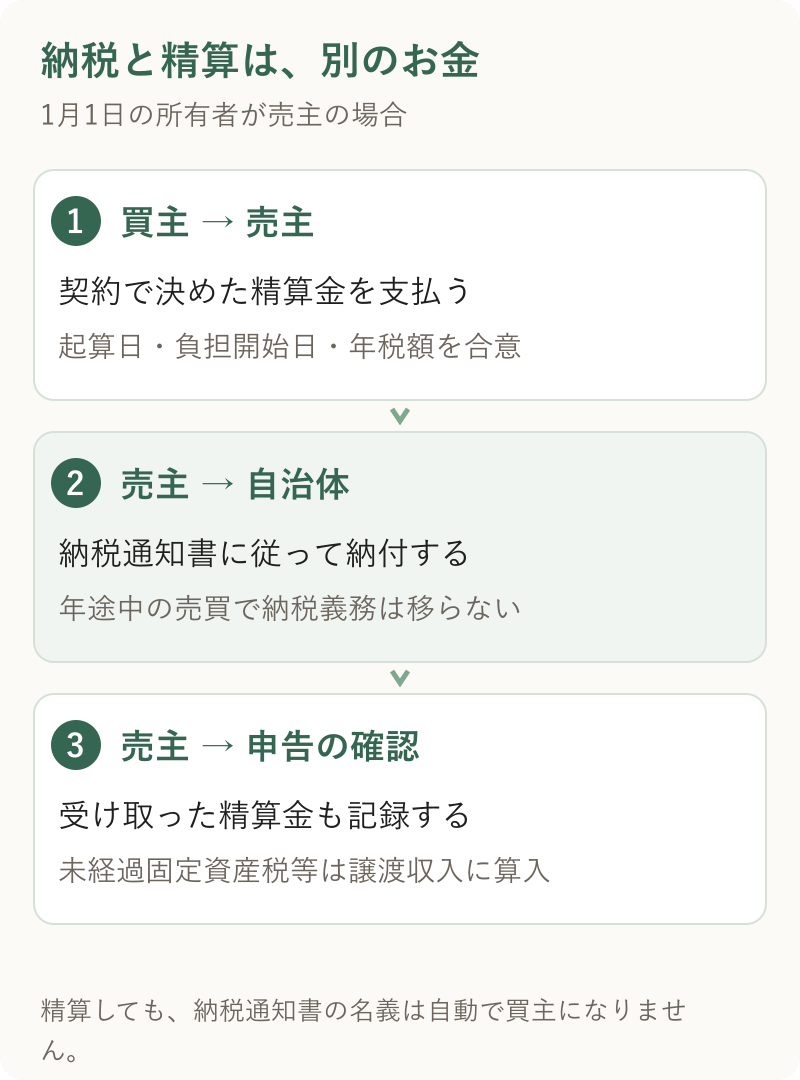
固定資産税は、原則として毎年1月1日現在の登記簿等に所有者として登録されている人へ、年度分が課税されます。1月2日以降に所有者が変わっても、その年度の納税義務者が買主へ変わるわけではありません。
そのため、当事者が引渡し日などを境に負担を分け、買主から売主へ精算金を払う取引があります。大阪市の固定資産税Q&A・共通問2は、分担の割合は当事者間で決めるとしています。
読者
買主が精算金を払ったら、残りの納付書も買主へ回していい?
 おかあさん
納税義務者は変わりません。誰が納付書を使って払うかも含めて合意を確かめ、納付済みかを確認します。名義だけ見て放置すると、売主側の未納になります。
「家を売ったら固定資産税は戻る」わけではありません。買主との負担調整が精算として行われるのであって、自治体が所有日数に合わせて売主へ返金する制度とは分けます。
起算日で精算額が違う
精算の1年をどこから数えるか、引渡し日をどちらの負担に含めるかは、契約の記載を確かめます。「1月1日起算」と「4月1日起算」では、同じ引渡し日でも精算対象の日数が変わります。
例として、2026年10月1日に引き渡し、その日から買主の負担と合意したとします。対象の年税額を固定資産税・都市計画税合計146,000円、1年を365日と置くと、1日あたり400円です。
| 仮定した起算日 | 買主が負担する期間 | 精算金 |
|---|---|---|
| 1月1日 | 2026年10月1日~12月31日・92日 | 400円×92日=36,800円 |
| 4月1日 | 2026年10月1日~2027年3月31日・182日 | 400円×182日=72,800円 |
年税146,000円、10月1日を買主負担、端数なしの仮定例です。実際の税額、対象年度、うるう年、端数処理は契約と精算書で確認します。
差は36,000円です。税率が変わったのではなく、買主負担として数えた期間が90日違います。起算日を見ないまま金額だけ比べると、計算ミスと契約条件の違いを混同します。
大阪市は、固定資産税等が年税であり、いつからいつまでの所有期間に対して課税するものではないと説明しています。起算日を全国共通の税法上の正解として決めつけず、双方が合意した計算にそろえます。
精算書で照合するもの
| 照合する欄 | 確認すること |
|---|---|
| 対象物件 | 売る土地・家屋だけか。他の所有物件の税額が混ざっていないか |
| 税の種類 | 固定資産税のみか、都市計画税も含むか |
| 対象年度と年税額 | 通知書・課税明細書と一致するか |
| 起算日と期間 | 1月・4月などの起算、終期、買主負担開始日 |
| 日数と端数 | 365日・366日、引渡し日の扱い、切捨て等の合意 |
| 支払方向 | 買主から売主へ払う額と、売主が納付する税を分ける |
売主が複数の不動産を持っている場合、納税通知書の合計をそのまま割ると、別の土地の税まで含めるおそれがあります。対象物件ごとの課税明細で、土地と建物を確かめてから計算します。
決済時にその年度の税額がまだ分からない場合は、何の金額を使うか、判明後に再精算するかを合意して残します。前年の通知書を使ったのか当年の額なのかを、書類名や年度まで記録すると後日照合できます。
| 照合の場面 | 確認する資料 |
|---|---|
| 土地・建物の税額 | 対象物件の課税明細。売買価格×税率で代用しない |
| 納付済みの税 | 納付した期・日付・金額。残りの納付書と分ける |
| 残代金と精算金が一括入金 | 精算書の内訳・合計と実際の入金を照合 |
| 精算額の認識が違う | 起算日・買主負担開始日・年税額・日数を並べる |
届いた納付書を放置しない
売却後に納付書が来たら、通知の対象年度と1月1日時点の名義を見ます。年途中に売った年度なら、売主への課税が残ることをまず確認し、決済書で買主から精算金を受け取ったか照合します。
前年に引渡しを済ませたのに翌年度も通知が来た場合は、所有権移転登記がいつ完了したかも調べます。大阪市の共通問3は、前年11月に売っても1月1日に登記名義が売主のままなら売主に課税される例を示しています。
通知内容や名義に疑問があるときは、自治体の固定資産税窓口へ対象物件と年度を伝えて問い合わせます。買主との精算の食い違いは、納税通知書だけで解決しないため、仲介会社へ契約・精算書を添えて確認します。
「買主が払うと言っていた」だけで納期限を過ぎないようにします。自治体への納付が済んでいるかと、当事者間の負担調整が済んでいるかを、2つの欄で管理すると置き忘れに気づけます。
売主は精算金も記録する
売主が受け取った精算金は、名前に税と付いていても、そのまま譲渡収入から外せるものではありません。国税庁の譲渡所得の案内は、受け取った未経過固定資産税等相当額を譲渡価額に算入するとしています。
売買契約書の代金だけでなく、決済の精算書、領収書、入金記録も保存します。売却した年の譲渡所得の計算で必要になるため、受取額を「残代金」「精算金」などに分けて残しておくと確認が進みます。
買主から精算金を受け取ったことだけで、その額に一定の税率を掛ければ申告が終わるわけではありません。取得費や譲渡費用、控除の適用等も含めて計算するため、申告で不明な部分は税務署や税理士へ確認します。
鍵を渡したあとに届く納付書は、必ずしも余計な請求ではありません。年度と1月1日の所有者を確認し、契約の精算と照合する。税と精算を別々に見ると、家の売却を終えたあとの支払いも整理できます。
出典・確認日
2026年10月13日確認。図解・仮定例は当サイト作成。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント