父が亡くなって実家の名義を決めるとき、「子のだれか1人にまとめたほうが、あとで売るのが簡単だ」と言われることがあります。神戸市の中古戸建ての中央値2,500万円で計算すると、その簡単さと引き換えに消えるのは手間ではなく、3,000万円の特別控除と、それに乗っていた税額464万3,806円でした。
この記事でわかること
- ✓ 父の相続で子の名義にすると、母が売る枠(措法35条1項)からも、母の死後に子が相続して売る枠(同3項)からも外れる
- ✓ 神戸市の中古戸建て1,655件のうち、3,000万円の控除が1人分あれば税額0円になるのは1,005件で60.7%
- ✓ 相続人が3人以上だと1人2,000万円に下がるが、神戸の実際の成約価格ではその差が1件も出なかった
「単独所有の方が手続き等簡単でよい」6人が答えて、金額を出した人はいない
Yahoo!知恵袋に、2025年5月13日の夜11時すぎに出た相談があります。閲覧は757件、共感は250、回答は6件つきました。
相続登記に詳しい方教えいただけないでしょうか。
父が亡くなり実家の名義変更にあたり、母ではなく長男(私の弟)に変更しようかと考えております。
というのも、母が亡くなった後、実家を売却する際、兄弟のだれかの単独所有の方が手続き等簡単でよいと知人に聞いた為です。
ただ、母の死後、実際に実家を売却した場合に、弟の名義になっている事で、私がその代金の半分(子は私と弟の2人のみ)を受け取る権利は、無くなってしまうのでしょうか。
Yahoo!知恵袋 q14314967989(2025年5月13日)
6人の答えは、代金を受け取れるかどうかに集まりました。3人目は「弟に名義変更すると言う事は実家は弟の持ち物になると言う事。それを売れば売ったお金は当然弟の物です。」、6人目は「共有名義にしてあれば、売却代金の贈与と言う行為は起きません。」。ベストアンサーは母の名義を勧めました。
居住者と所有者は同一である方が安心かと思いますよ。手続きが複雑になるとの事ですが大した手間ではありません。
同 ベストアンサー
税に触れたのは5人目だけです。
弟さんだけ不動産を売却することになるので、不動産譲渡所得が生じると弟さんだけ税金を支払うことになり、あとでもめる要因になります。
同 5人目の回答
ただ、その税金がいくらになるのかは書かれていません。質問者が動いた理由は、知人の「単独所有の方が手続き等簡単でよい」という一言でした。6人のうち、その簡単さがいくらと引き換えなのかを金額で示した人は、1人もいません。
神戸の中央値2,500万円 控除がゼロだと464万円
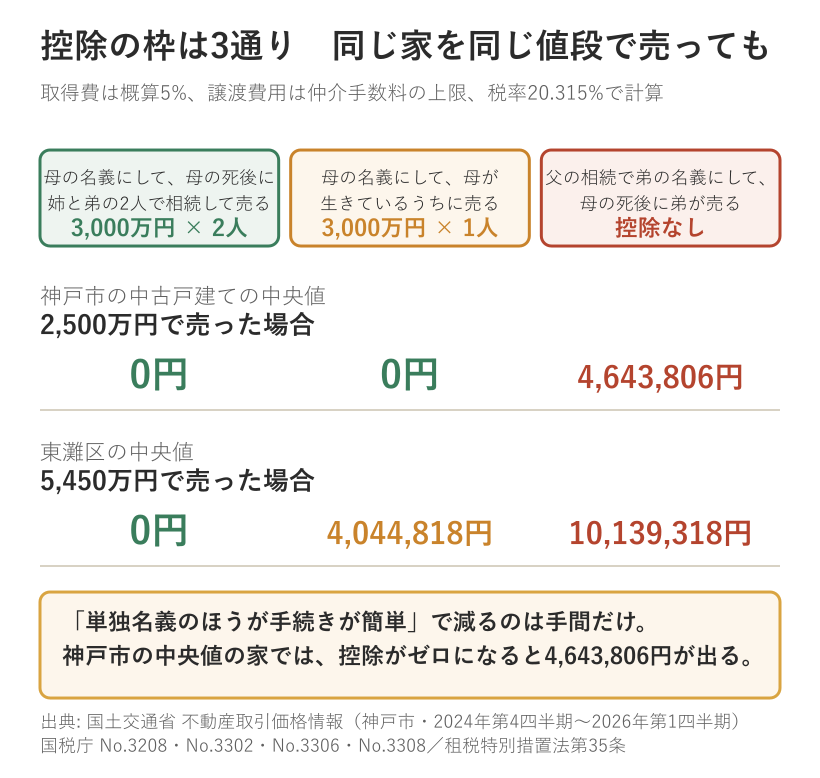
神戸市で2024年10月から2026年3月までに成約した中古の戸建て(住宅地)は1,655件、価格の中央値は2,500万円でした。この1軒を売ったとして税額を出します。取得費は買った値段が分からない前提で概算の5%、譲渡費用は仲介手数料の上限です。税率は所得税・復興特別所得税・住民税を足した20.315%です(国税庁 No.3208)。
譲渡益は2,285万9,000円になります。ここから3,000万円の特別控除を1人分でも引ければ、税額は0円です。引けなければ464万3,806円になります。
中央値は6四半期ぶんの成約価格の中央値で、特定の家の査定額ではありません。買った値段が実額で分かる家は、その分だけ税額が下がります
東灘区だと差はもっと開きます。中央値5,450万円で、控除がないと1,013万9,318円、1人分で404万4,818円、2人で持てば0円。名義の置き場所だけで手取りが1,000万円動きます。
同じ第35条なのに、人数の効き方が逆
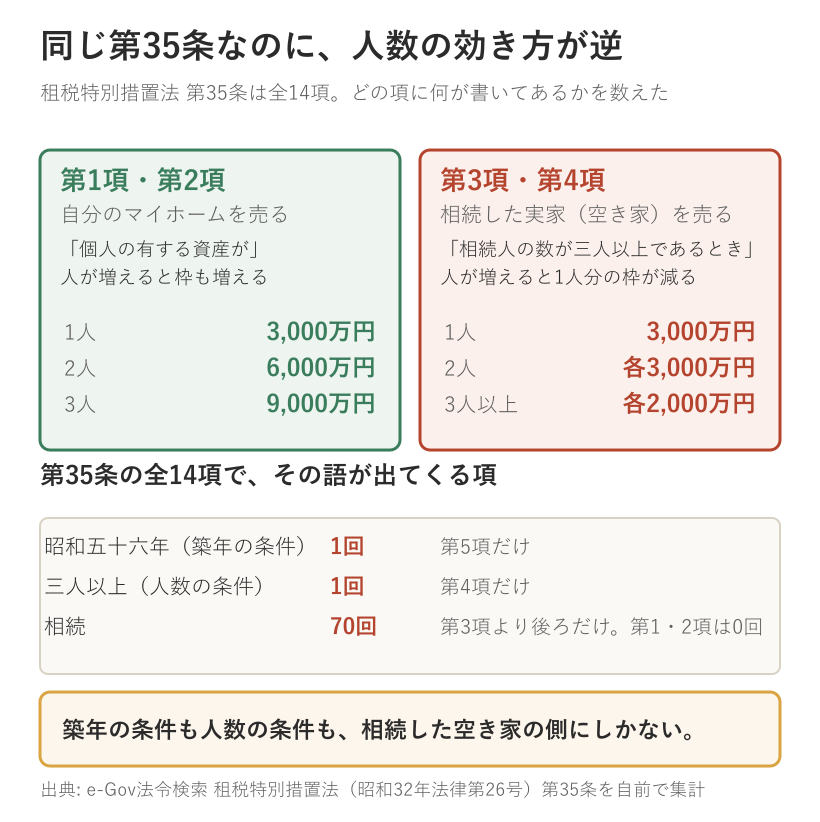
3,000万円の特別控除は租税特別措置法の第35条にあります。ややこしいのは、この1つの条に性格の違う制度が2つ入っていることです。第1項と第2項は自分が住んでいる家、または住まなくなって3年以内の家を売る場合。第3項から第5項は、亡くなった人が住んでいた家を相続して売る場合で、こちらが空き家特例です。
人数の効き方は正反対です。前者について国税庁は「特別控除額は共有者全員で3,000万円ではありません。この特例の適用を受けることができる共有者1人につき最高3,000万円です。」と念を押しています(No.3308)。2人なら6,000万円、3人なら9,000万円です。
後者は逆です。第4項が、家と敷地を「取得をした相続人の数が三人以上であるとき」は3,000万円を二千万円に読み替える、と定めています。2024年1月1日以後に売った分から効いています。
条文を数えると、線の引かれ方がはっきりします。第35条は全14項ですが、築年を縛る「昭和五十六年」は第5項に1回だけ、人数を縛る「三人以上」は第4項に1回だけ。「相続」は70回出てくるのに、第1項と第2項には0回でした。
読者
3人以上だと減るなら、名義は少ないほうが得なんですか?
 おかあさん
そこが落とし穴です。神戸の実際の成約価格で計算すると、2人と3人以上で税額が変わった家は1件もありませんでした。持分が3分の1になると1人あたりの利益が2,000万円を下回るので、減った枠でも足りてしまうんです
弟の名義にすると、どちらの枠からも外れる
相談の形に戻します。父の相続で実家を弟の名義にして、母は住み続け、母が亡くなってから弟が売る。このとき弟が使える控除はどれでしょうか。
第1項は使えません。弟はその家に住んでいないからです。第2項の「居住の用に供されなくなつたもの」にも、もともと住んでいないので当たりません。
第3項も使えません。空き家特例の入口は、売った人が「被相続人居住用家屋の敷地等を取得した相続人」であること(国税庁 No.3306)。弟が家をもらったのは父の相続であって、母の相続ではありません。母が亡くなった時点で、その家はもう母の財産ではないので、母から相続しようがないのです。
3人目の回答者が書いた「母の持ち物ではなくなるので母が亡くなっても実家は相続対象ではありません」は、税の話としても効いていました。枠が2つとも消えるのは、名義を移したからではなく、母の相続財産から外れたからです。
逃げ道はあります。弟がその家に移り住めば、売るときは自分のマイホームですから第1項の3,000万円が立ちます。ただし住まなくなってから3年を経過する日の属する年の12月31日までに売る必要があります
神戸市9区 控除がゼロだと、どの区でも税額が出る
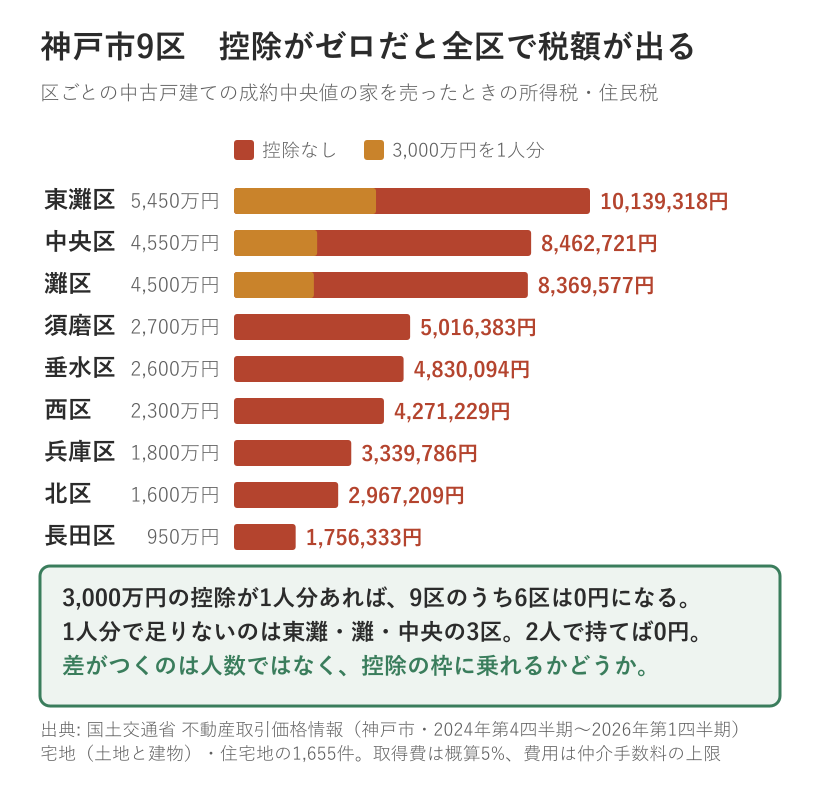
区ごとの中央値で同じ計算をすると、控除がゼロなら9区すべてで税額が出ます。いちばん低い長田区(中央値950万円)でも175万6,333円です。
3,000万円の控除が1人分あれば、9区のうち6区は0円。1人分で足りないのは東灘区・灘区・中央区の3区だけで、この3区も2人で持てば0円です。
1,655件を1件ずつ見ても同じです。控除が1人分あれば1,005件(60.7%)が0円、2人分なら1,476件(89.2%)が0円。控除がゼロなら、0円になる家は1件もありません。
神戸では、名義を何人にするかより、控除の枠に乗れるかどうかで税額が決まります。
母の名義にしても、控除が立たない家がある
母の名義にすれば必ず控除が立つ、という話ではありません。空き家特例には家の側の条件が3つあります(国税庁 No.3306)。
- 昭和56年5月31日以前に建築されたこと
- 区分所有建物登記がされている建物でないこと
- 相続の開始の直前において被相続人以外に居住をしていた人がいなかったこと
これに加えて、相続の開始があった日から3年を経過する日の属する年の12月31日までに売ること、代金が1億円以下であることも要ります。
神戸の成約に当ててみます。築年が分かる1,586件のうち、1980年以前に建った家は502件、31.7%でした。3軒に1軒です。マンションは区分所有建物なので最初から外れます(同じ期間の神戸市で2,378件)。逆に1億円を超えて弾かれる家は80件、4.83%しかありません。金額の天井はほとんど効いておらず、効いているのは築年です。
読者
築年が新しいと、母の名義にする意味はないのでは?
おかあさんそこが分かれ目です。築年の条件があるのは空き家特例だけで、母が自分で売る第1項にはありません。母が施設に入って家が空いても、住まなくなって3年以内なら母のマイホームとして売れます
空き家特例は要件が多く、落ちる理由も決まっています。要件の全体は条件チェックリストと落ちやすい5つの理由に、3年の起点は控除が3年で消える日に整理してあります。
私はこう見ています
「単独名義のほうが簡単」という助言そのものは、間違いではないと考えています。実印をもらう相手が1人で済むのは事実ですし、共有のまま相続が二度三度と重なれば、持分が細かくなって動かせなくなります。
ただ私は、この助言が「いつ売るか」を抜きにして流通していることを問題だと見ています。すぐ売るなら単独名義は有効です。国税庁の質疑応答事例も、換価分割のために1人の名義で登記した場合について「共同相続人のうちの1人の名義で相続登記をしたことが、単に換価のための便宜のものであり、その代金が、分割に関する調停の内容に従って実際に分配される場合には、贈与税の課税が問題になることはありません。」と答えています。
問題は、この相談のように母がこれから何年も住む家に、同じ助言をそのまま当てたときです。何年も先に売るなら「単に換価のための便宜」とは言いにくくなりますし、それ以前に控除の枠が消えています。同じ助言が、売るまでの年数で正反対の結果になります。5人目の回答者が「あとでもめる要因になります」と書いたのは、この時間差のことでしょう。
名義を決める前に確かめる4つ
- その家を誰がいつ売るのか。母が売るのか、母の死後に子が売るのか
- 建築年。登記事項証明書の建物の表題部に載っている。昭和56年5月31日以前かどうか
- 母のほかに同居している人がいるか。いると空き家特例の3つ目の条件で落ちる
- 売ったときの手取りの見当。売値が分からないと、控除で足りるかどうかも決まらない
名義を決めるのは、この4つを並べてからでも遅くありません。相続登記の期限は、相続の開始と自分が所有権を取得したことを知った日から3年。急がされているのは登記であって、名義を誰にするかの結論ではありません。
持分の分け方で迷っているなら共有名義の実家から抜ける道は3つ、母が住み続けられるかが心配なら実家の名義が父と長男なら、母はそのまま住めますかもどうぞ。
出典
- 租税特別措置法(昭和32年法律第26号)第35条(e-Gov法令検索)
- 国税庁 タックスアンサー No.3302 マイホームを売ったときの特例/No.3306 被相続人の居住用財産(空き家)を売ったときの特例/No.3308 共有のマイホームを売ったとき/No.3208 長期譲渡所得の税額の計算(いずれも令和8年4月1日現在法令等)
- 国税庁 質疑応答事例「遺産の換価分割のための相続登記と贈与税」
- 国土交通省 不動産取引価格情報(神戸市・2024年第4四半期〜2026年第1四半期)。宅地(土地と建物)で地域区分が住宅地の1,655件を集計。取得費は概算取得費5%、譲渡費用は仲介手数料の上限(価格×3%+6万円)×1.1、税率20.315%で計算
- Yahoo!知恵袋 q14314967989(2025年5月13日)
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント