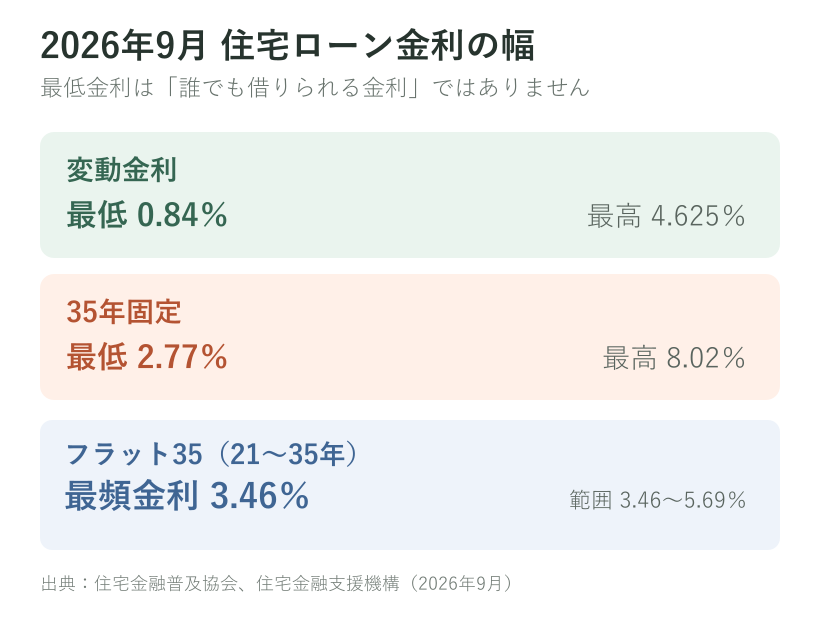
2026年9月の住宅ローン金利は、金融機関の店頭表示や優遇条件によって大きな幅があります。住宅金融普及協会の集計では、変動金利は年0.84~4.625%、35年固定は年2.77~8.02%です。
ただし、0.84%や2.77%は調査対象商品の最低値です。誰でもこの金利で借りられるわけではなく、物件、審査、自己資金、給与振込、手数料などの条件で適用金利は変わります。
結論からいうと、3,000万円を35年で借りる場合、金利が1.0%から2.0%になると月々の返済額は14,693円、総返済額は約617万円増えます。4,000万円なら月19,591円、5,000万円なら月24,489円の差です。
この記事の試算は、元利均等返済・ボーナス払いなし・返済期間35年・全期間同じ金利という条件です。保証料、融資手数料、団体信用生命保険の上乗せ、繰上返済は含めていません。
2026年9月の住宅ローン金利
2026年9月24日時点で確認できる主な水準は次のとおりです。
| 金利の種類 | 2026年9月の水準 | 見るときの注意 |
|---|---|---|
| 変動金利 | 0.84~4.625% | 優遇条件や審査で適用金利が異なる |
| 35年固定 | 2.77~8.02% | 各金融機関の商品を横断した最低・最高 |
| フラット35(21~35年) | 3.46~5.69% | 最も多い金利は3.46% |
変動金利の0.84%は、紀陽銀行の手数料型・最大金利割引後の水準としても確認できます。一方、フラット35の2026年9月の最頻金利は3.46%です。35年固定の最低2.77%を、そのままフラット35の代表金利として読むことはできません。
また、三菱UFJ(ユーエフジェイ)銀行は短期プライムレート引き上げを受け、2026年9月1日から変動金利の基準金利を見直しています。すべての金融機関が同じ時期・同じ幅で動くわけではありませんが、最低金利だけで返済計画を作らず、上昇時の余力まで確認しておきたい局面です。
3,000万・4,000万・5,000万円の月額を比較
借入額ごとに、金利1.0%・1.5%・2.0%の毎月返済額を計算しました。
| 借入額 | 金利1.0% | 金利1.5% | 金利2.0% |
|---|---|---|---|
| 3,000万円 | 84,686円 | 91,855円 | 99,379円 |
| 4,000万円 | 112,914円 | 122,474円 | 132,505円 |
| 5,000万円 | 141,143円 | 153,092円 | 165,631円 |
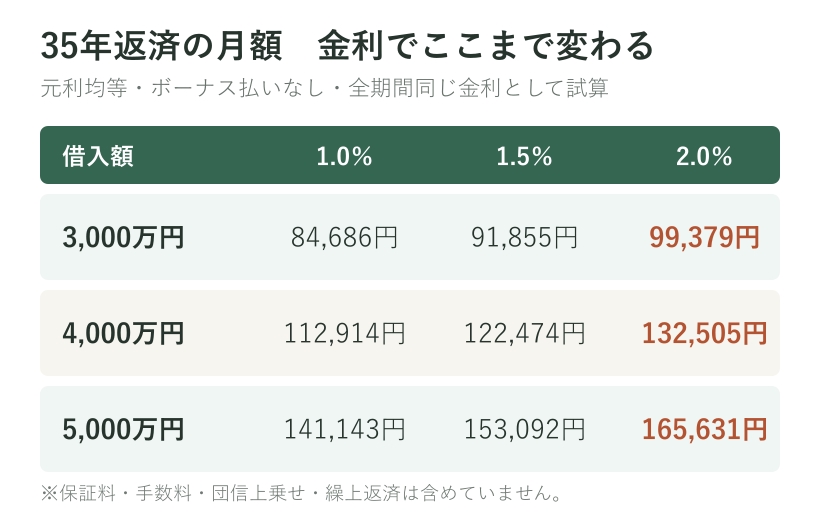
3,000万円では1.0%と1.5%の差が月7,169円、1.5%と2.0%の差が月7,524円です。金利差が同じ0.5%でも返済額の増え方は完全な等間隔ではありません。
借入額が増えると影響もほぼ比例して大きくなります。物件価格だけでなく、諸費用やリフォーム費用まで住宅ローンに含める場合は、最終的な借入額で試算することが重要です。
金利が1%違うと月々いくら変わる?
金利1.0%と2.0%を比べると、差は次のようになります。
| 借入額 | 1.0%の月額 | 2.0%の月額 | 月々の差 | 35年の総返済額の差 |
|---|---|---|---|---|
| 3,000万円 | 84,686円 | 99,379円 | 14,693円 | 約617万円 |
| 4,000万円 | 112,914円 | 132,505円 | 19,591円 | 約823万円 |
| 5,000万円 | 141,143円 | 165,631円 | 24,489円 | 約1,029万円 |
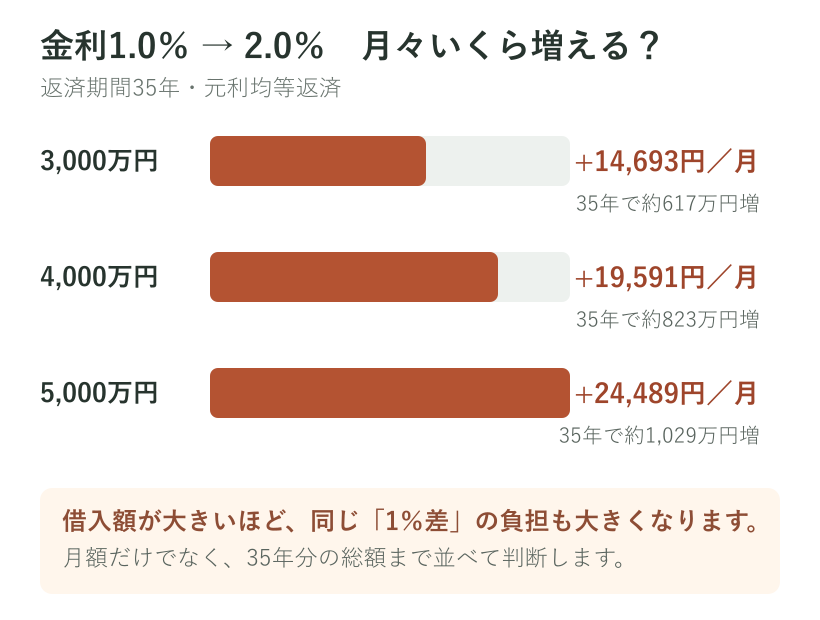
月1万~2万円台の差でも、35年分を積み上げると数百万円から1,000万円を超える差になります。返済可能額を考えるときは、現在の最低金利だけでなく、金利が1%高い場合でも家計が回るかを並べて確認するのが現実的です。
3,000万円を0.84%と2.77%で比べると
3,000万円を35年で返済する単純試算では、年0.84%なら月82,467円、年2.77%なら月111,639円です。月々の差は29,172円、35年の総返済額の差は約1,225万円になります。
ただし、これは現在の金利差を返済額に置き換えて規模感を見るための比較です。0.84%は変動金利の最低水準で将来変わる可能性があり、2.77%は35年固定商品の調査上の最低水準です。商品条件も金利の動き方も異なるため、「変動を選べば必ず1,225万円得をする」という意味ではありません。
フラット35の2026年9月の最頻金利3.46%で同じ条件を試算すると、月123,293円です。固定金利を比較するときは、最低値だけでなく、自分が実際に利用できる商品の金利と諸費用で比べてください。
変動金利は金利上昇がすぐ月額に出ないこともある
変動金利では、金利の見直しと毎月返済額の見直しが同時とは限りません。例えば三菱UFJ(ユーエフジェイ)銀行の元利均等返済には、返済額を5年間変えない仕組みがあります。その間も利息の割合は変化するため、返済額が据え置かれていても影響がないわけではありません。
いわゆる「5年ルール」「125%ルール」の有無や内容は金融機関・商品によって異なります。自分の契約書や返済予定表で、適用の有無と次の見直し時期を確認してください。変動金利の最近の動きは、日銀1.25%で住宅ローン変動金利はどうなる?でも整理しています。
住宅ローンを決める前に見る3つの数字
1つ目は、実際に審査後に提示される適用金利です。広告の最低金利だけでは返済額を確定できません。
2つ目は、金利が1%高い場合の月額と総返済額です。変動金利を選ぶ場合は、上昇時にも教育費や修繕費を確保できるかを確認します。
3つ目は、融資手数料、保証料、団信上乗せを含めた総コストです。金利が低くても手数料が高い商品があるため、借入時の費用を含めて比較します。
年収と返済条件を入れて、借入額・返済額の目安を確認できます
35年固定の動きは長期金利3%でフラット35はどうなる?、変動金利と短期プライムレートの関係は短プラ引き上げで変動金利はいつ上がる?も参考にしてください。
参考資料
※金利情報は2026年9月24日時点。試算額は円未満を四捨五入しています。実際の返済額は金融機関の計算方法、適用日、団信、手数料などによって異なります。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント