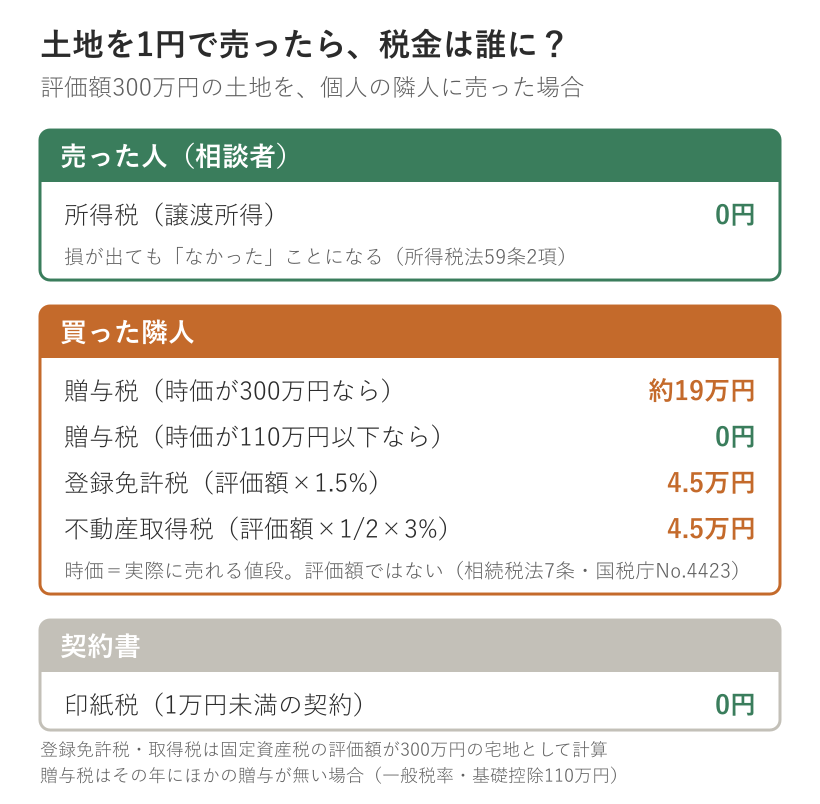
評価額300万円の相続した土地を隣の人に1円で売っても、売った側に税金はかかりません。その代わり、時価が300万円なら買った隣人に約19万円の贈与税がかかり、登記と不動産取得税でさらに約9万円の出費が出ます。
先に結論
- ✓ 売った人の所得税は0円。1円と取得費の差の損も「なかったもの」として扱われる
- ✓ 買った隣人の贈与税は、評価額ではなく実際に売れる値段(時価)で決まる。時価が110万円以下なら0円
- ✓ 登録免許税と不動産取得税は1円でも評価額で計算される。固定資産税の評価額が300万円の宅地なら合計約9万円
1円売買の相談、回答は3通り
Yahoo!不動産の「教えて!住まいの先生」に、父から相続した土地が売れずに困っている人の相談が載っています。
相続して父より譲り受けた土地があります。評価額300万円です。売却しようと試みておりますが、なかなか売れず、苦戦しております。最終手段として、その土地の隣人の方々にお話ししようと考えております。
聞いているのは、1円で買ってもらったら脱税になるのか、そして相談先は弁護士か税理士か、の2つです。
回答は3件。ここで結論が割れました。1件は短く「贈与税も不要です。」と答えています。別の1件は「評価額300万円の土地ですから190万円以上で売却した場合には贈与税はかかりません。」と書き、税がかかるのは相談者ではなく買った側だと添えました。ベストアンサーは、1円でも申告が要らないので脱税とは言わないとしたうえで、「隣人に1円だと、やり過ぎかと思います。」と書いています。
読者
かかる、かからない、条件つき。どれを信じればいいんですか
 おかあさん
3件とも条件つきで正しいんです。分かれ目は「時価」をいくらと見るか。売った側と買った側に分けて、条文で見ていきます。
売った側に税金はかからない
土地を安く売ったとき、売った人を時価で売ったものとみなして課税する規定があるのは、相手が会社(法人)のときだけです。所得税法59条1項2号は、時価の2分の1に満たない値段での譲渡を時価で売ったとみなしますが、かっこ書きで対象を「法人に対するものに限る。」としています。
相手が個人の隣人なら、この規定は使われません。1円で売ると、父が買ったときの値段(取得費)との差で売った人には損が出ますが、同じ59条の2項がその損を消します。
居住者が前項に規定する資産を個人に対し同項第二号に規定する対価の額により譲渡した場合において、当該対価の額が当該資産の譲渡に係る山林所得の金額、譲渡所得の金額又は雑所得の金額の計算上控除する必要経費又は取得費及び譲渡に要した費用の額の合計額に満たないときは、その不足額は、その山林所得の金額、譲渡所得の金額又は雑所得の金額の計算上、なかつたものとみなす。
もうけが無いので税金は0円。損も無かったことになるので、ほかの所得と差し引きもできません。
この形で土地を受け取った隣人は、所得税法60条1項2号で「引き続きこれを所有していたものとみなす」扱いになります。のちに隣人が売るとき、取得費は1円ではなく、相談者の父が買ったときの値段を引き継ぎます。
買った隣人の贈与税は時価次第
税金が向かうのは買った側です。相続税法7条はこう定めています。
著しく低い価額の対価で財産の譲渡を受けた場合においては、当該財産の譲渡があつた時において、当該財産の譲渡を受けた者が、当該対価と当該譲渡があつた時における当該財産の時価(当該財産の評価について第三章に特別の定めがある場合には、その規定により評価した価額)との差額に相当する金額を当該財産を譲渡した者から贈与(当該財産の譲渡が遺言によりなされた場合には、遺贈)により取得したものとみなす。
では時価とは何か。国税庁のタックスアンサーNo.4423は、「時価とは、その財産が土地や借地権などである場合および家屋や構築物などである場合には通常の取引価額に相当する金額を、それら以外の財産である場合には相続税評価額をいいます。」と書いています。土地の時価は評価額ではなく、ふつうに売ったらつく値段です。
2件目の回答の190万円という線は、評価額300万円をそのまま時価として、基礎控除110万円を引いた計算です。時価が本当に300万円なら合っています。3件とも、時価をいくらと見るかで答えが変わっていたわけです。
贈与税は、その年にもらった財産の合計から110万円を引き、200万円以下の部分に10%をかけます(国税庁No.4408、一般税率)。1円で売った場合の隣人の贈与税はこうなります。
- 時価300万円: 約19万円(189,900円)
- 時価200万円: 約9万円(89,900円)
- 時価110万円以下: 0円
No.4423は、どこからが「著しく低い」かについて、「個々の具体的事案に基づき判定することになります。」とだけ書いています。法人に売るときの「時価の2分の1」とは別の基準だとも明記しています。線は1本ではありません。
読者
じゃあ、うちの土地の時価っていくらなんでしょう
おかあさん売りに出して買い手が付かなかったのなら、評価額の300万円より下の可能性は十分あります。近所で実際に売れた値段を見るのが早いです。
神戸で売れた土地は最安10万円
安い土地に本当に値段が付くのか。神戸市の実際の取引で確かめました。国土交通省の不動産取引価格情報(2024年10月〜2026年3月)で、神戸市9区の土地だけの取引は647件。中央値は2,300万円です。
その中で、300万円以下で売れた土地が59件(9.1%)ありました。100万円以下も27件あり、中央値は50万円、面積の中央値は130㎡です。いちばん安いのは10万円で2件。兵庫区里山町の75㎡(前の道は幅2mの私道)と、北区道場町の340㎡(市街化調整区域)でした。647件の中に、1円や0円の取引は1件もありません。
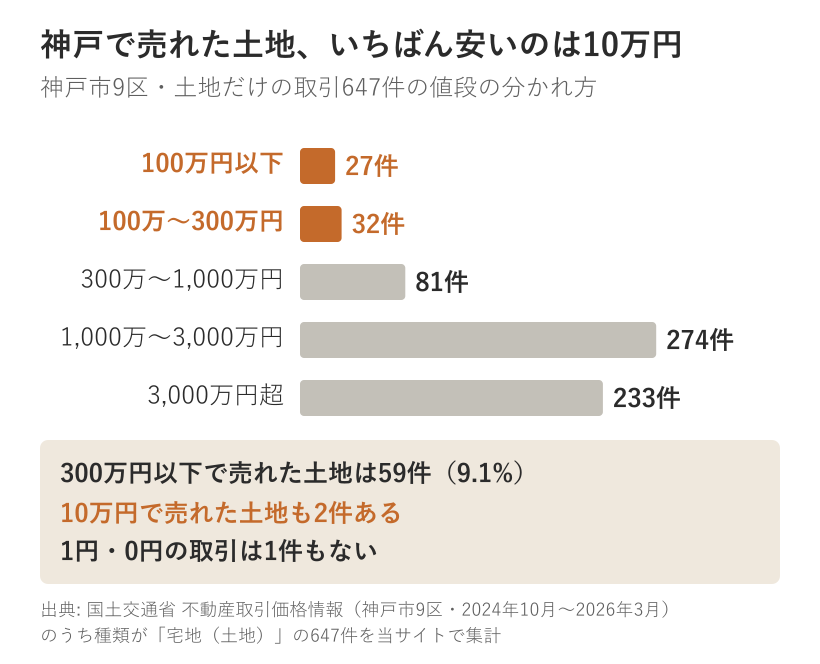
100万円以下の27件を見ると、北区9件・長田区6件・西区5件・兵庫区4件と、坂の多い古い住宅地と郊外に寄っています。27件のうち8件は市街化調整区域で、9件は前の道が幅4m未満でした。家を建て直しにくい土地ほど安く、それでも10万円、20万円という値段で買い手が付いています。
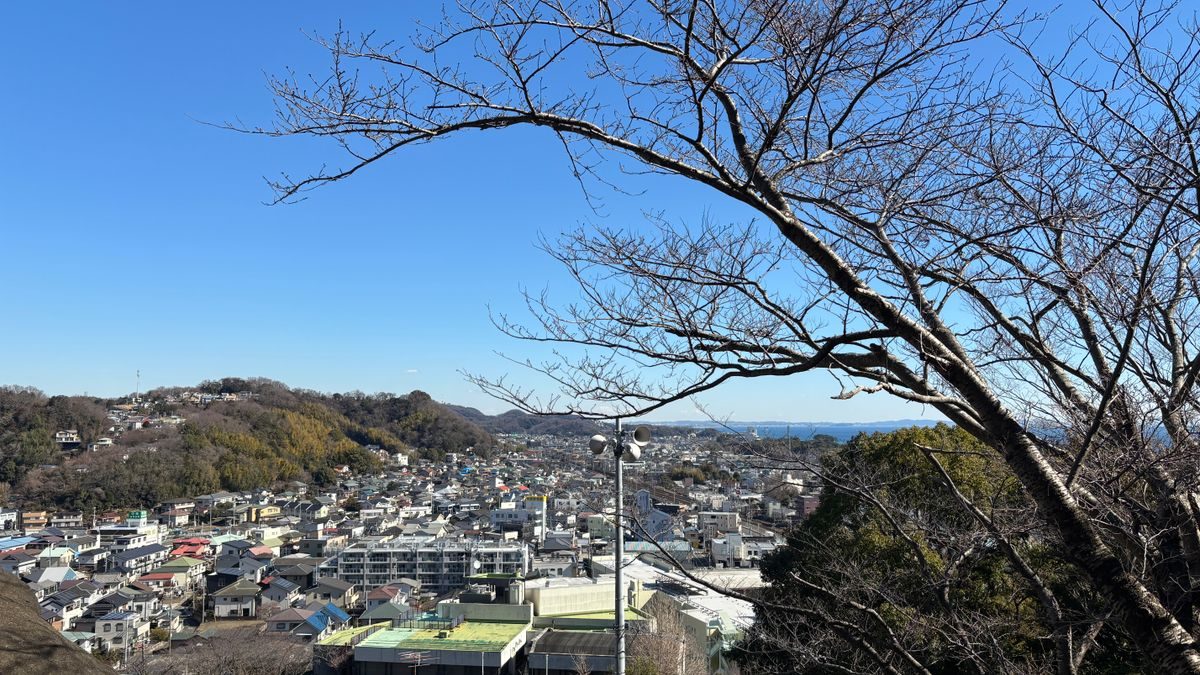
相談者の土地がどこにあるかは書かれていません。ここでの神戸の数字は、同じ物差しを当てるとこう見える、という置き換えです。1件ごとの値段は道の幅や形で大きく変わるので、査定額の代わりにはなりません。
読者
1円じゃなくて、10万円や30万円で売ればいいということ?
おかあさん時価が110万円以下なら、1円でも隣人の贈与税は0円です。ただ、その時価を説明できる材料があるかどうかで安心感が違います。
私は、1円という値段そのものより、なぜその値段なのかを後から説明できるかが大事だと見ています。No.4423が判定を個々の事案に任せている以上、根拠になるのは、売りに出していた期間、断られた回数、近所で実際に売れた値段です。1円は近所のどの取引とも比べられませんが、神戸の実例に並ぶ10万円、30万円なら比べられます。隣人にとっても、税務署に聞かれたときに答えられる値段のほうが受け取りやすいはずです。
登記の税は1円でも評価額で
3件の回答が触れていないのが、名義を移すときの税です。これは売値ではなく評価額で決まります。
登録免許税は、登録免許税法の附則7条で、固定資産課税台帳に登録された価格(固定資産税の評価額)を基に計算できるとされています。税率は本則で2%。土地の売買は租税特別措置法72条で令和11年3月31日まで1.5%に下がります。固定資産税の評価額が300万円なら、1円で売っても登録免許税は4.5万円です。タダであげる(贈与)と軽減が無いので6万円になります。
不動産取得税も価格が基準です。地方税法の附則で、宅地は令和9年3月31日まで価格の2分の1に3%をかけるので、300万円なら4.5万円。合わせて約9万円を、1円で買った隣人が払うことになります。「贈与税も不要です。」と答えた回答も、登録免許税は「実務では得る方が負担です」と書いていました。
不動産取得税には免税点があり、土地は課税標準が16万円に満たないとかかりません(地方税法73条の15の2)。宅地なら評価額が32万円未満の土地です。
契約書の印紙は不要です。国税庁No.7108は、不動産の譲渡の契約書について「契約書に記載された契約金額が10,000円未満のものは非課税となります。」としています。
相談先の質問への答えは、税金の判定は税理士、名義を移す登記は司法書士の仕事、という分担です。隣人が税金まで払うなら要らないと断ったときは、国に引き取ってもらう相続土地国庫帰属制度という道もあります。親から子へ安く売る場合の話は親族間の売買とみなし贈与にまとめています。
読者
結局、隣に持ちかける前に何をすればいいんですか
おかあさん固定資産税の納税通知書で評価額を確かめて、近所で売れた値段と並べることです。時価が110万円を超えそうなら、隣人に贈与税の話もしてから値段を決めてください。
出典
- 教えて!住まいの先生「評価額より極端に安い価格で、土地を売却したら、脱税とかになりますか?」(2020年4月17日)
- e-Gov法令検索 相続税法(7条)
- e-Gov法令検索 所得税法(59条・60条)
- e-Gov法令検索 所得税法施行令(169条)
- e-Gov法令検索 登録免許税法(別表第一・附則7条)
- e-Gov法令検索 租税特別措置法(72条)
- e-Gov法令検索 地方税法(73条の13・73条の15の2・附則11条の2・11条の5)
- 国税庁 No.4423 個人から著しく低い価額で財産を譲り受けたとき
- 国税庁 No.4408 贈与税の計算と税率(暦年課税)
- 国税庁 No.7108 不動産の譲渡、建設工事の請負に関する契約書に係る印紙税の軽減措置
- 国土交通省 不動産情報ライブラリ 不動産取引価格情報(神戸市9区・2024年第4四半期〜2026年第1四半期・種類「宅地(土地)」647件を当サイトで集計)
贈与税の額は、その年にほかの贈与が無い場合の一般税率で計算しています。登録免許税と不動産取得税は、固定資産税の評価額が300万円の宅地として計算しました。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント