相続した土地に私道が含まれていたら、相続税の評価は通り抜けできるかどうかで分かれます。だれでも通る通り抜けの私道は評価せず0円、自宅の住人だけが使う行き止まりの私道は、普通の土地として出した額の30%です。
通り抜けは0円・行き止まりは3割
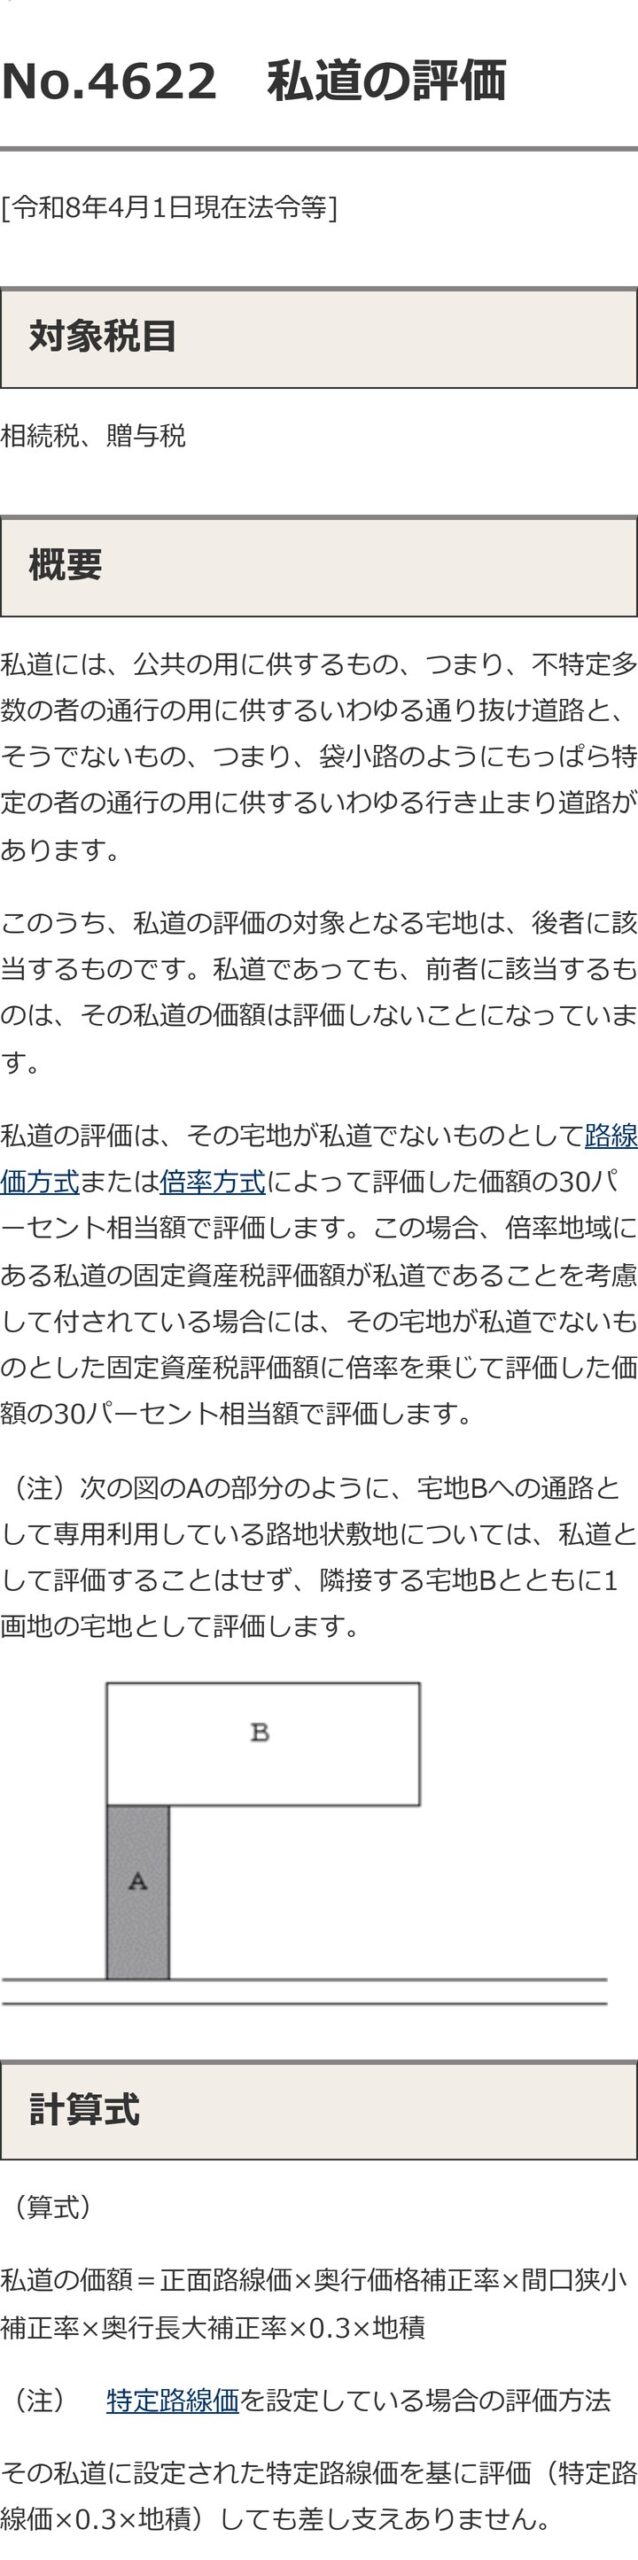
国税庁のタックスアンサーNo.4622は、私道を2つに分けています。不特定多数の人が通る「通り抜け道路」と、袋小路のように特定の人だけが通る「行き止まり道路」です。
| 私道の種類 | 相続税の評価 |
|---|---|
| 不特定多数の人が通る(通り抜けなど) | 評価しない(0円) |
| 特定の人だけが通る(行き止まりなど) | 私道でないとした評価額の30% |
| 自分の家への専用の通路(路地状敷地) | 私道とせず、家の敷地と一体で評価 |
同じ幅、同じ面積の私道でも、通り抜けできるかどうかで評価がゼロか3割かに分かれます。申告の前に、まず目の前の道がどちらに当たるかを確かめてください。
売る・継ぐ・片付ける、を決めるときに読むもの
値段が分かったあとにやることは、売る・名義を変える・その前に中の物を片付ける、で人によって違います。相続登記は2024年4月から義務になり、相続を知った日から3年以内に申請しないと過料の対象になるので、放っておける手続きではなくなりました。

買い取る側にいた人が、売る側に向けて書いた本です。公示地価や基準地価は「いくらで出すか」の目安にしかならず、手元に残る額は業者の選び方と交渉で変わります。地方ほど売りにくくなる前提で書かれています。

葬儀・年金・保険・相続の届出を、期限つきで並べた図解のムックです。年度版なので税制改正のぶんが毎年入れ替わります。何をいつまでにやるのかが分からない段階なら、ここから入るのがいちばん早いです。

名義変更を司法書士に頼まず自分でやる人向けの手順書です。第2版で義務化・相続人申告登記・戸籍の広域交付に対応しています。登記簿と戸籍の読み方から入るので、書類集めの段階で止まっている人でも進められます。

親が元気なうちに片付ける前提で、家族会議の開き方や「捨てる」と言わない進め方をマンガで扱っています。売るにも貸すにも、中の物が残ったままでは査定も見学も先に進みません。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
0円になる私道の条件
「行き止まりの私道は、必ず30%で評価する」とは限りません。国税庁の質疑応答事例「不特定多数の者の通行の用に供されている私道」は、評価しない私道の例として次の3つを挙げています。
- 公道から公道へ通り抜けできる私道
- 行き止まりでも、その先にある集会所・地域センター・公園などの公共施設や商店街に、不特定多数の人が出入りしている私道
- 私道の一部に路線バスの転回場や停留所があり、不特定多数の人が使っている私道
同じ質疑応答では、幅2m程度で通り抜けできる私道について「道路の幅員の大小によって区別するものではありません」と答えています。狭いから行き止まり扱い、広いから通り抜け扱い、という決め方はしません。
読者
うちの前の私道、行き止まりだけど奥に公園があって、近所の子がよく遊びに来るの。
 おかあさん
その公園に不特定多数の人が出入りしているなら、評価しない私道の例に近いわね。ただ「ある程度の公共性」が要るとされているから、申告の前に税務署で確かめてね。
3割で計算する方法
行き止まりの私道は、私道でないものとして評価した額に0.3を掛けます。No.4622の算式は次のとおりです。
私道の価額=正面路線価×奥行価格補正率×間口狭小補正率×奥行長大補正率×0.3×地積
たとえば、路線価20万円の道路から入る行き止まりの私道60㎡で、補正率がすべて1.00の場合を算式に当てはめると、次のようになります(数字は説明のための仮の例です)。
| 私道の種類 | 計算 | 評価額 |
|---|---|---|
| 行き止まり | 20万円×60㎡×0.3 | 360万円 |
| 通り抜け | 評価しない | 0円 |
| 私道でない普通の土地なら | 20万円×60㎡ | 1,200万円 |
私道に路線価がついていない地域で、その私道に特定路線価が設定されているときは、「特定路線価×0.3×地積」で評価しても差し支えないとされています。倍率地域で、私道の固定資産税評価額がすでに私道であることを考えて付けられている場合は、私道でないとした固定資産税評価額に倍率を掛け、その30%で評価します。
私道を近所の数軒で共有しているときは、私道全体の評価額のうち自分の持分の割合が相続財産になります。持分を持っていない場合の通行や工事の扱いは私道 持分なし/通行と配管工事にまとめました。
家への通路は私道ではない
旗竿地の「竿」の部分のように、自分の家に入るためだけの細長い通路は、登記上は別の筆でも私道としては評価しません。No.4622は、こうした路地状敷地は隣接する宅地と合わせて1つの宅地として評価するとしています。30%に下がるのではなく、家の敷地と一緒に、形のいびつな土地として補正をかけて評価する形です。
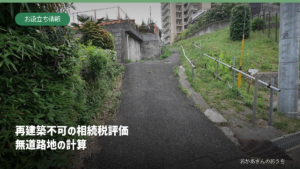
旗竿地そのものの使い勝手や売るときの違いは旗竿地VS整形地で比べています。竿の幅が2mに足りず建て替えられない土地は、評価のしかたがさらに変わります。その計算は再建築不可 相続税評価/無道路地の計算にまとめました。
路線価のない私道沿いの家
私道そのものではなく、私道に面した家の敷地も評価に迷うところです。路線価地域で、路線価の付いていない私道にだけ面している宅地は、税務署長に「特定路線価設定申出書」を出すと、その私道に路線価の代わりになる特定路線価を付けてもらえます(タックスアンサーNo.4621)。
No.4621の設例では、特定路線価28万円の私道に面した奥行20m・300㎡の宅地が、28万円×奥行補正1.00×300㎡=8,400万円と評価されています。私は、私道沿いの家を相続したら、私道部分と家の敷地の2つを分けて、それぞれの評価を出すのが間違えにくい順番だと見ています。
私道に面した家が公道沿いの家と比べてどのくらいの値段で売りに出ているかは、私道VS公道で集計しています。
出典
- 国税庁 タックスアンサーNo.4622 私道の評価(令和8年4月1日現在法令等)
- 国税庁 タックスアンサーNo.4621 私道に沿接する宅地の評価(令和8年4月1日現在法令等)
- 国税庁 質疑応答事例「私道の用に供されている宅地の評価」
- 国税庁 質疑応答事例「不特定多数の者の通行の用に供されている私道」
アイキャッチ写真の出典
福岡市博多区 御供所町の私道(イメージ)。撮影 Hirho/クリエイティブ・コモンズ 表示-継承 4.0(ウィキメディア・コモンズ)。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント