建て替えのできない土地は、相続税では「無道路地」として評価し、道路まで通路をつくるのにかかる分を差し引きます。国税庁の設例では、道路に面した400㎡が4,000万円なのに対し、その奥にある同じ400㎡は1,928万8,000円です。
再建築不可は無道路地で評価
「再建築不可なら売れないから、相続税はほとんどかからない」と考える人がいます。国税庁の扱いはそうなっていません。評価額はゼロにならず、普通の土地として計算した額から、決まった分だけを差し引きます。
国税庁のタックスアンサーNo.4620は、無道路地を「道路に接していない宅地(接道義務を満たしていない宅地を含みます。)」と定めています。建築基準法43条1項は、建物の敷地は道路に2m以上接しなければならないとしていて、これを満たさない土地が再建築不可と呼ばれる土地です。
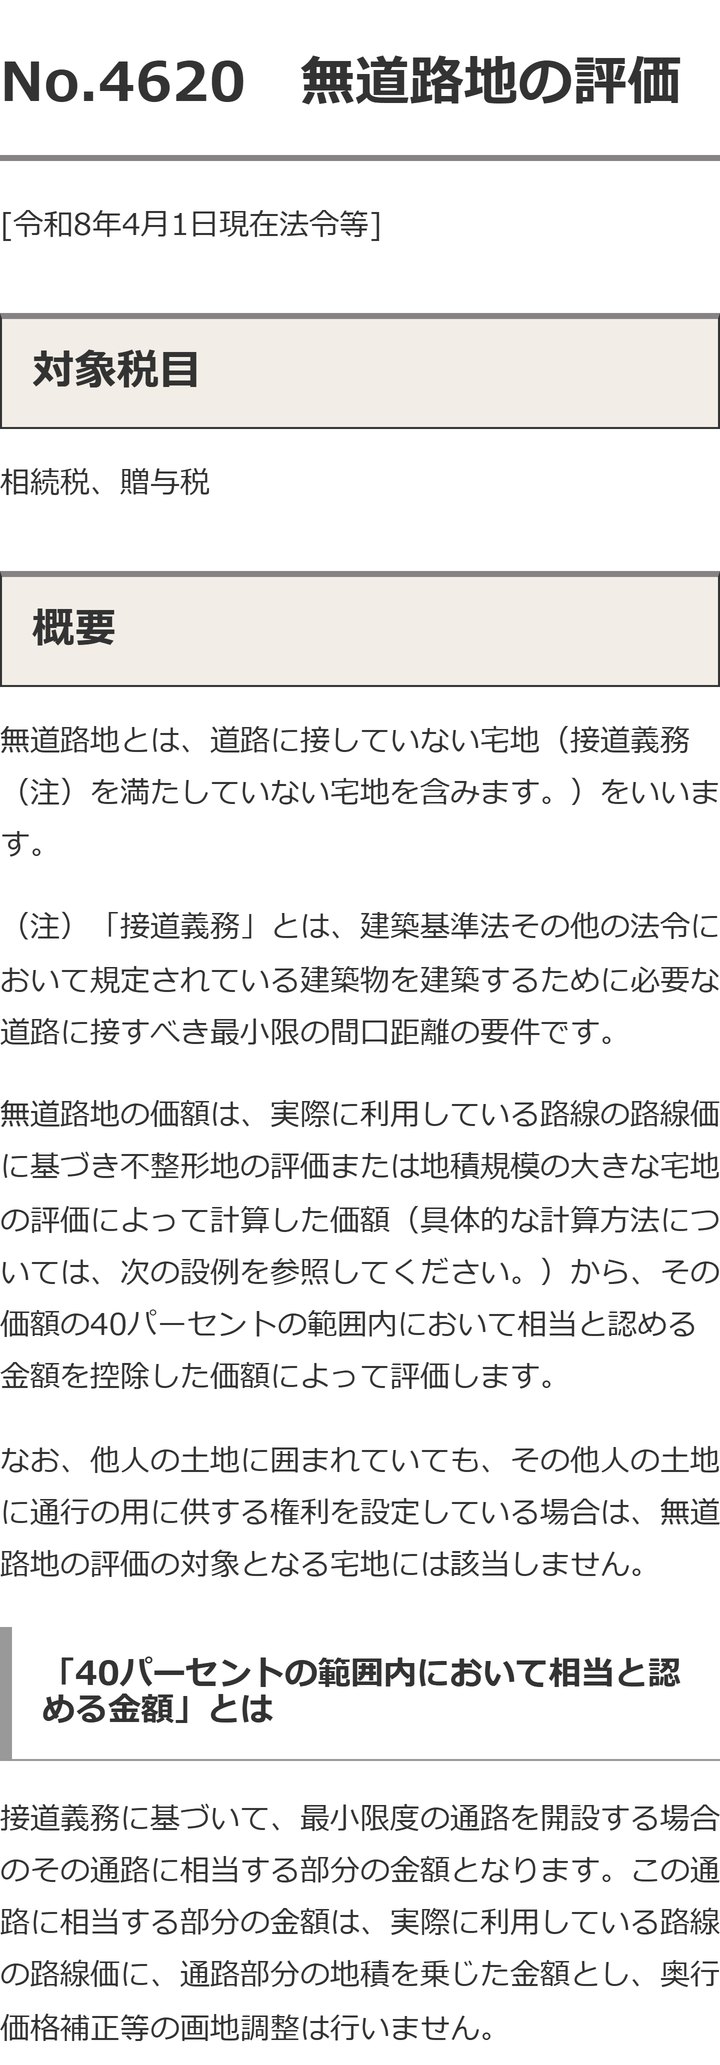
計算は3段階です。
- 実際に出入りしている道の路線価で、形のいびつな土地(不整形地)として評価する
- 道路まで最小限の通路をつくったと仮定し、その通路部分の値段を出す
- 1つ目から2つ目を引く。ただし引けるのは1つ目の40%まで
通路部分の値段は「路線価×通路の面積」で、奥行きなどの補正はかけません。接道義務の2mの幅で道路まで延ばした面積が、そのまま差し引く面積になります。
売る・継ぐ・片付ける、を決めるときに読むもの
値段が分かったあとにやることは、売る・名義を変える・その前に中の物を片付ける、で人によって違います。相続登記は2024年4月から義務になり、相続を知った日から3年以内に申請しないと過料の対象になるので、放っておける手続きではなくなりました。

買い取る側にいた人が、売る側に向けて書いた本です。公示地価や基準地価は「いくらで出すか」の目安にしかならず、手元に残る額は業者の選び方と交渉で変わります。地方ほど売りにくくなる前提で書かれています。

葬儀・年金・保険・相続の届出を、期限つきで並べた図解のムックです。年度版なので税制改正のぶんが毎年入れ替わります。何をいつまでにやるのかが分からない段階なら、ここから入るのがいちばん早いです。

名義変更を司法書士に頼まず自分でやる人向けの手順書です。第2版で義務化・相続人申告登記・戸籍の広域交付に対応しています。登記簿と戸籍の読み方から入るので、書類集めの段階で止まっている人でも進められます。

親が元気なうちに片付ける前提で、家族会議の開き方や「捨てる」と言わない進め方をマンガで扱っています。売るにも貸すにも、中の物が残ったままでは査定も見学も先に進みません。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
国税庁の設例で計算
No.4620の設例は、路線価10万円の道路から奥行20mの前面の土地(400㎡)があり、その奥に同じ広さの無道路地(400㎡)がある形です。道路までは、幅2m・長さ20mの通路(40㎡)を開いたと仮定します。
| 手順 | 計算 | 金額 |
|---|---|---|
| 前面と奥を合わせた800㎡ | 10万円×奥行補正0.91×800㎡ | 7,280万円 |
| 前面の土地400㎡ | 10万円×奥行補正1.00×400㎡ | 4,000万円 |
| 奥の土地(差し引き) | 7,280万円−4,000万円 | 3,280万円 |
| 形の補正 | 3,280万円×0.71 | 2,328万8,000円 |
| 通路の分を引く | 10万円×40㎡=400万円 | 1,928万8,000円 |
0.71は、不整形地補正率0.79に間口が2mしかない分の0.90を掛けた数字です(小数点第2位未満は切り捨て)。通路の400万円は、引ける上限(2,328万8,000円の40%=931万5,200円)の内側に収まっています。
読者
道路に面していないのに、前の土地の半分くらいの値段がつくのね。
 おかあさん
そうなの。通路ぶんを引くといっても、引けるのは通路の面積ぶんだけ。奥の土地が広いほど、通路の割合は小さくなって、評価はあまり下がらないのよ。
私は、この「通路の面積ぶんだけ」という線がいちばん誤解されやすいところだと見ています。売りに出せば買い手が限られる土地でも、評価のほうは面積が大きいほど普通の土地に近い額になります。
間口が2m未満のとき
道路に接してはいるものの、間口が1.5mしかないといった土地もあります。国税庁の質疑応答事例「接道義務を満たしていない宅地の評価」は、こうした土地も「無道路地に準じた評価」を行うとしています。
この場合に引くのは、通路を2mまで広げるための費用相当額で、計算は「正面路線価×広げる部分の面積」です。間口1.5m・通路の長さ20mなら、広げる部分は0.5m×20m=10㎡です。路線価10万円なら100万円を引くことになり、全く道路に接していない土地より引ける額は小さくなります。
| 土地の形 | 差し引くもの |
|---|---|
| 道路に全く接していない | 2m幅の通路をつくる面積×路線価 |
| 接しているが間口が2m未満 | 2mまで広げる面積×正面路線価 |
| 他人の土地に通行の権利を設定している | 無道路地に当たらない(差し引かない) |
最後の行は見落としやすい点です。No.4620は、他人の土地に囲まれていても、その土地に通行の用に供する権利を設定している場合は無道路地の評価の対象にならないとしています。
建て替えられるかは別の話
相続税の評価と、建て替えができるかどうかは別の判断です。建築基準法43条2項は、幅4m以上の道に2m以上接する一定の建物を特定行政庁が認めた場合や、周囲に広い空地があって建築審査会の同意を得て許可した場合には、1項の決まりを適用しないとしています。
相続した土地がこの例外に当たるかどうかで、売り先も値段も変わります。調べ方は接道義務 2m/満たさない土地の建て替えにまとめました。
相続したあとの選び方
評価額が出たら、その土地を持ち続けるか、手放すかを考えます。建て替えはできなくても、今ある家を直して住んだり貸したりすることはできます。どこまで手を入れられるかは再建築不可 リフォーム/どこまでできるか、売るときの値段の付き方は再建築不可の家は本当に二束三文?で確かめられます。
相続する土地に借地が絡むときは、評価の出発点が変わります。地主の側で底地を相続する場合は底地 相続税評価/計算方法と借地権割合を見てください。
道路まで出る通路が私道になっている場合は、その私道の部分も別に評価します。通り抜けか行き止まりかで評価が0円か3割かに分かれる決まりは私道 相続税評価/通り抜けと行き止まりにまとめました。
出典
- 国税庁 タックスアンサーNo.4620 無道路地の評価(令和8年4月1日現在法令等)
- 国税庁 質疑応答事例「接道義務を満たしていない宅地の評価」
- 国税庁 質疑応答事例「無道路地の評価」
- 建築基準法(e-Gov法令検索) 42条・43条
アイキャッチ写真の出典
東京都内の路地(イメージ)。撮影 運転太郎/クリエイティブ・コモンズ 表示 3.0(ウィキメディア・コモンズ)。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント