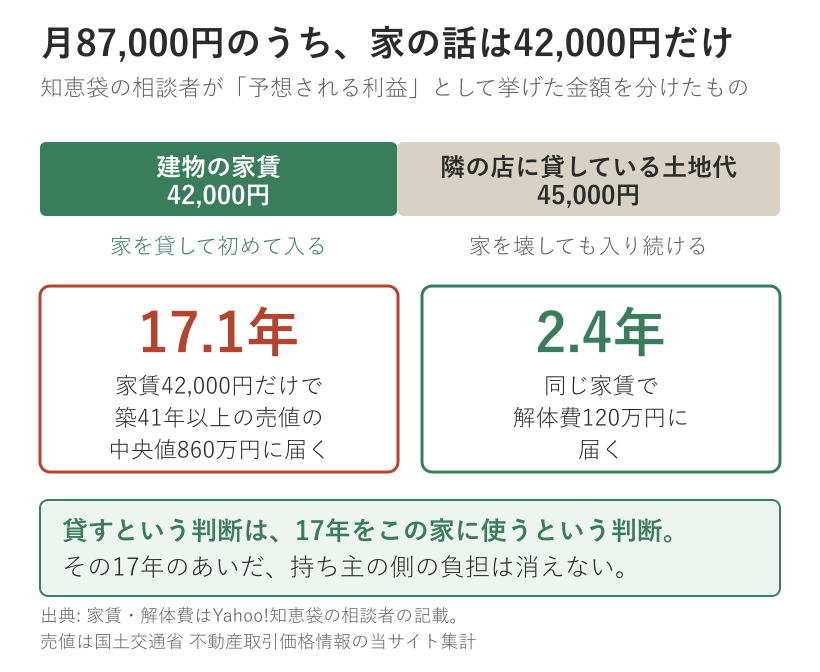
「貸せば毎月お金が入って、家も手元に残る」。そのとおりですが、家賃42,000円で貸したとき、売れば一度に入る額に追いつくのは17年後です(神戸市の築41年以上の戸建て492件・成約価格の中央値860万円で計算)。しかもその相談者が「予想される利益」として挙げた月87,000円のうち、家を貸して初めて入るのは42,000円だけでした。
Yahoo!知恵袋に、2024年10月の相談がそのまま残っています。
将来誰も住まなくなった際、実家の家を貸そうと思っています。
兄弟3人いますがうまく家賃収入を得られるにはどうするといいでしょうか?
相談者は長女です。長男の弟が実家から数キロ、本人は20キロ、妹は県外。家は「築40年以上のぼろ平屋です」。めずらしいことに、金額を全部自分で書いています。家賃42,000円、隣の店に貸している土地代45,000円、解体費120万円、固定資産税99,000円。回答は2件つきましたが、この4つの数字を使って計算した人は1人もいませんでした。
この記事でわかること
- ✓ 月87,000円のうち、家を貸して初めて入るのは42,000円。残りは家を壊しても入り続ける
- ✓ その42,000円が神戸の売値の中央値860万円に届くのは17.1年、解体費120万円なら2.4年
- ✓ 相談者が挙げた5つの負担には6つ目がある。貸すと、家を毎日見ている借主が免れる側に回る
「予想される利益」87,000円のうち、家の話は42,000円だけ
相談者が挙げた利益の内訳は、こう書かれています。
家賃 42000円/月+土地を店に貸している費用45000円/月
合計87000円/月
この2つは同じ財布に入りますが、出どころが違います。土地代のほうはこうです。
実家の土地は隣接する店舗に貸しており土地代として現在45000円/月払ってもらっています。大きな店ですので将来も土地を貸すことになるかと思います。
借りているのは隣の店で、借りているのは土地です。母屋を貸そうが、空けておこうが、壊そうが、この45,000円は入り続けます。つまり「実家の家を貸すかどうか」で動くのは42,000円だけで、87,000円の48.3%にあたります。
回答した2人も、87,000円をひとまとまりで見ていました。ベストアンサーは「一番いいのは隣の土地ごと売却して3人で売れた分を分けてしまうのが楽だと思いますが。」と、土地と家をまとめて手放す案を出しています。
読者
たった42,000円の差を、そこまで分けて考える意味はありますか?
 おかあさん
あります。このあとの計算が全部この42,000円で回るからです。17年も、2.4年も、ここから出ます。87,000円で計算すると、答えが半分になります。
家賃で売値に追いつくのは17年後
家賃42,000円は「管理会社への5%を引いても42000円/月程度ではないかとのこと(不動産に口頭で聞いた)。」と書かれています。手数料を引いたあとの数字なので、そのまま年に直すと504,000円です。
では、売ったらいくらになるのか。神戸市9区の中古戸建て1,316件(2024年10月〜2026年3月の成約・国土交通省の不動産取引価格情報を当サイトで集計)で、築41年以上の492件の中央値は860万円でした。
860万円 ÷ 年504,000円 = 17.1年。解体費120万円のほうは、同じ家賃で2.4年ぶんです。
相談者は地域を書いていません。神戸の数字は、同じ物差しを当てるとこう見えるという置き換えであって、その家の査定ではありません。
もう1人の回答者は「最終的な土地の売却を入れず、借家業だけで考えたら、トータルでプラスなのか怪しいです。」と書いていました。感覚としては当たっています。ただ、17年という数字は損得を意味しません。17年より長く持つなら家賃のほうが多くなります。問われているのは損か得かではなく、この家に17年を使うかどうかです。
値段は6.5分の1。それでも行き先は「住宅」のまま
回答者のひとりは「築40年の家を家賃45000円で借りる人が大切に住んでくれるとは思いません。」と書いています。古い家には人がつかない、という見立てです。
国土交通省の取引価格情報には「今後の利用目的」という欄があります。買った人が、その土地と建物をこれから何に使うつもりかを答えたものです。築年数で並べ直しました。
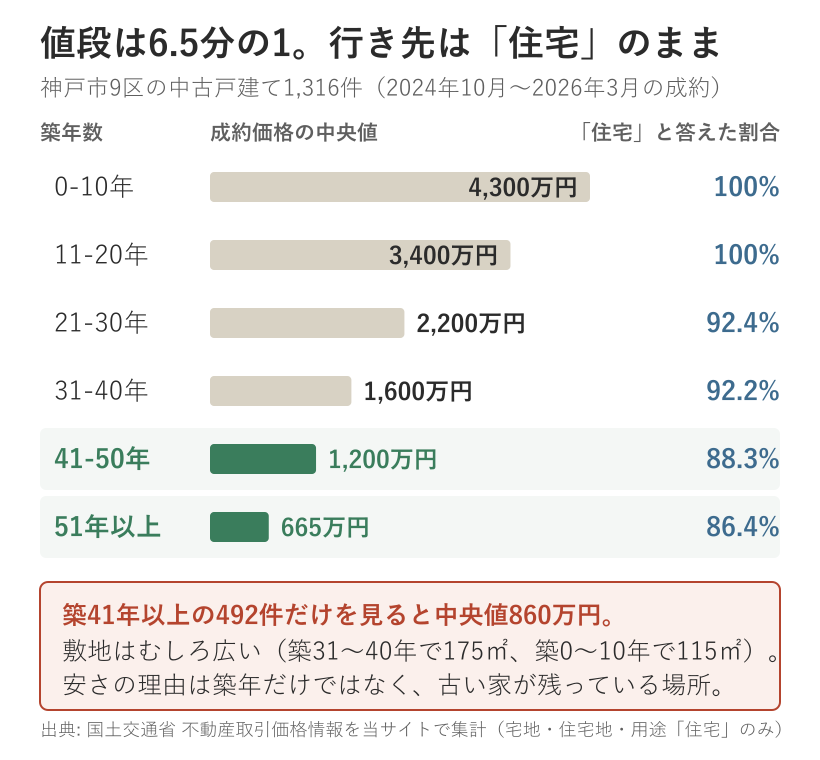
値段は築0〜10年の4,300万円から築51年以上の665万円まで、6.5分の1に落ちます。ところが「住宅」と答えた割合は100%から86.4%までしか動きません。値段は崩れても、行き先は住宅のままです。築51年以上でも282件が成約しています。
「住宅」には、建て替えて住宅にする場合も入ります。いま建っている家を使うという意味ではありません。
同じ表に、もうひとつ手がかりがあります。古い家のほうが敷地は広いのです。築31〜40年は175㎡で1,600万円、築0〜10年は115㎡で4,300万円。土地が1.5倍あって、値段は37%です。
区で割るともっとはっきりします。築41年以上の中央値は、長田区270万円に対して中央区2,000万円で7.4倍。件数がいちばん多いのは北区128件と垂水区114件でした。古い家が安いのは築年だけの話ではなく、古い家が残っている場所の話です。
読者
うちの実家は、どっち側なんでしょうか。
おかあさん住所を入れれば、そのエリアの成約の目安も、学区も、水害のリスクもまとめて出ます。築年を気にする前に、まず場所を見てください。
相談者が挙げた5つの負担に、6つ目があります
相談者は、所有者になった人が負うものを5つ挙げています。毎年の確定申告、修繕・修理費、管理会社とのやりとり、固定資産税99,000円、そして解体費120万円です。回答者が足したのは「家賃滞納されても簡単には追い出せません。賃貸借契約は借り手に有利なことが多いです。」でした。
6つとも、借りた人が家をどうするかの話です。逆向き――家が他人に何かしたときの話が入っていません。
民法717条1項は、こうなっています。
土地の工作物の設置又は保存に瑕疵があることによって他人に損害を生じたときは、その工作物の占有者は、被害者に対してその損害を賠償する責任を負う。ただし、占有者が損害の発生を防止するのに必要な注意をしたときは、所有者がその損害を賠償しなければならない。
前半の「占有者」は、貸していれば借主です。ところが、ただし書きが続きます。借主が必要な注意をしていたときは、所有者が賠償する。そして条文はここで終わっていて、所有者が免れる場合は書かれていません。
貸すと、屋根の傷みを毎日見ている人が免れる側に回り、20キロ離れて住んでいる人が最後に残ります。空き家のまま持っていれば所有者がそのまま占有者なので、「必要な注意をした」を自分について言える立場にいます。つまり貸したほうが、持ち主の立ち位置は悪くなります。
条文から言えるのは、所有者について免責の規定が置かれていない、というところまでです。傷みがあったのか、それが損害につながったのかは、そのつど別に判断されます。
確定申告は、家を貸す前からもう始まっています
5つのうち①の確定申告は、家を貸すから増える負担ではありません。所得税法26条1項の書き出しを見ます。
不動産所得とは、不動産、不動産の上に存する権利、船舶又は航空機(以下この項において「不動産等」という。)の貸付け(地上権又は永小作権の設定その他他人に不動産等を使用させることを含む。)による所得(事業所得又は譲渡所得に該当するものを除く。)をいう。
条文が書いているのは「不動産等の貸付け」で、建物の貸付けではありません。隣の店に土地を貸して受け取っている45,000円は、この時点ですでに不動産所得です。いまは親が申告しています。家を貸して新しく増えるのは、②の修繕と⑤の解体のほうです。
もうひとつ。名義を1人にまとめると、収入も1人に寄ります。年104万円が3人に分かれるのか、1人に乗るのかで、税率の当たり方が変わります。ベストアンサーの追記は「所有者1名→他2名への贈与が心配です。」でしたが、先に効いてくるのは所得税のほうです。実際の税額はその人の他の所得しだいなので、ここで書けるのは向きだけです。
一度でも貸すと、3,000万円の枠が消えます
固定資産税から片づけます。地方税法349条の3の2が軽くしているのは「専ら人の居住の用に供する家屋」の敷地です。隣の店に貸している部分は、最初からこの対象に入っていません。家を壊しても、99,000円が丸ごと跳ね上がるわけではないということです。
金額が大きいのは売るときのほうです。相続した空き家を売ったときの3,000万円の特別控除には、こういう要件があります。
(イ) 相続の時から譲渡の時まで事業の用、貸付けの用または居住の用に供されていたことがないこと。
貸した時点で消えます。解体費の2.4年ぶんを稼ぐつもりで貸して、3,000万円の枠を落とすことが起こりえます。
ただし、この家がその特例に乗るかどうかは築年しだいです。対象になる家の1つ目の条件は「昭和56年5月31日以前に建築されたこと。」。相談文は「築40年以上のぼろ平屋です」としか書いていません。2026年から数えた築40年は1986年なので、昭和56年より前とは限らないのです。
控除の枠が名義の置き方でどう動くかは 実家の名義 母か子か に、共有のまま話が止まったときの出口は 共有名義の実家から抜ける道 に書いています。
私はこう見ています
相談者が単独所有にしたい理由は、本人がはっきり書いています。
3分の1ずつの共有持分割合で土地を共有すると、放っておくと、2次相続、3次相続により共有者が雪だるま式に増えてしまうと思うからです
この見立ては正しいと考えます。ただ、その心配が出てくるのは「貸すから」ではなく「持ち続けるから」です。17年持てば、そのあいだに次の相続が起きる可能性は上がります。
私は、この相談の分かれ目は「どう分けるか」ではなく「何年持つか」だと見ています。17年より短く持つつもりなら、家賃は売値に届きません。17年より長く持つつもりなら、そのあいだずっと717条の所有者の側に立ち続けます。分け方を先に決めても、年数を決めていなければ、分ける対象そのものが毎年変わっていきます。
もうひとつ。「借りてつかない」という見立ては、少なくとも売るほうでは当たっていません。築51年以上の282件が実際に成約し、そのうち86.4%が住宅として買われています。貸しにくいことと、売れないことは別の話です。
まとめ
- 月87,000円のうち、家を貸して初めて入るのは42,000円。土地代45,000円は家を壊しても入り続ける
- 42,000円が神戸の築41年以上の売値の中央値860万円に届くのは17.1年、解体費120万円なら2.4年
- 値段は築0〜10年から築51年以上で6.5分の1になるが、買った人の86.4%は用途を「住宅」と答えている
- 確定申告は土地を貸した時点で始まっている(所得税法26条1項)。建物で新しく増えるのは修繕と解体
- 民法717条1項は、所有者が免れる場合を書いていない。貸すと借主が免れる側に回る
- 相続した空き家の3,000万円の控除は、相続の時から譲渡の時まで貸付けの用に供していないことが要件
出典
- Yahoo!知恵袋「将来誰も住まなくなる実家の家を兄弟でうまく分けて貸したい。」(2024年10月25日)質問ページ
- e-Gov法令検索 民法 第717条 / 所得税法 第26条 / 地方税法 第349条の3の2(いずれも法令APIで取得)
- 国税庁 タックスアンサー No.3306「被相続人の居住用財産(空き家)を売ったときの特例」
- 国土交通省 不動産取引価格情報(神戸市9区・2024年第4四半期〜2026年第1四半期)を当サイトで集計。宅地(土地と建物)・住宅地・用途「住宅」の1,316件
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント