「水が引いて乾けば、また乗れる」とは限りません。水が車の床を越えた時点で、その車は中古車の査定で「冠水車」として扱われます。そして車両保険を付けている車は全国で47.4%なので、半分以上の車には保険金が1円も出ません。
先に結論
- ✓ 床を越えたら「冠水車」。エンジンをかけず、ナンバーが写る写真を撮ってから保険会社へ
- ✓ 台風・洪水・高潮はエコノミー型でも出て、使うと等級は1つ下がる。地震・津波は特約の50万円だけ
- ✓ 車両保険が無くても、廃車にすれば重量税・自動車税・自賠責が戻る。重量税は被災者生活再建支援法が適用された災害だけ
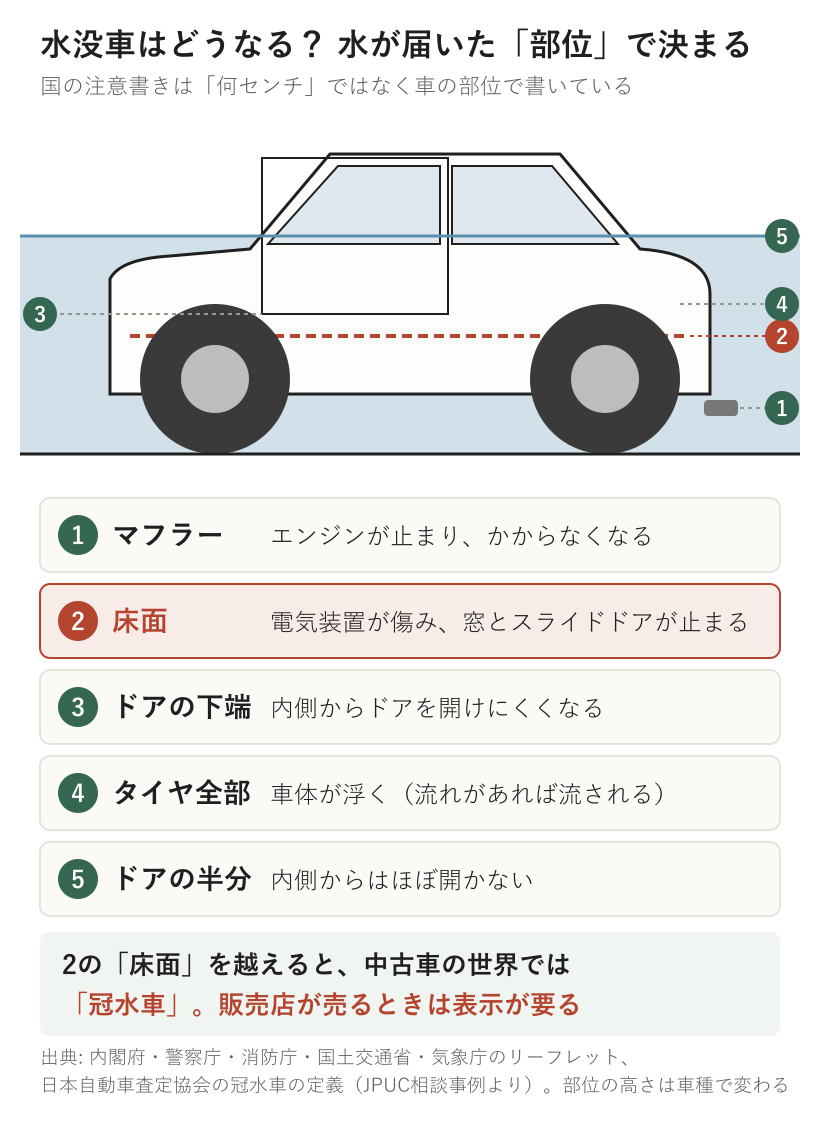
水没車はどうなる? 水が届いた「部位」で決まる
内閣府・警察庁・消防庁・国土交通省・気象庁の5つがそろって出している車の注意書きには、何センチで何が起きるかという表がありません。書いてあるのは車の部位です。
水深が床面を超えると、電気装置が損傷し、自動スライドドアやパワーウインドウが動作しなくなるおそれ
内閣府(防災担当)・警察庁・消防庁・国土交通省・気象庁「レベル5大雨特別警報が発表されたときの車運転の注意点」
同じ紙には、マフラーや吸気口から水が入るとエンジンが止まって再始動しなくなること、ドアの下端に水がかかると内側から開けにくくなり、ドアの半分を超えるとほぼ開けられなくなること、タイヤが完全に沈むと車体が浮くことが並んでいます。浅い順に並べるとこうなります。
読者
結局、何センチまでなら大丈夫なんですか
 おかあさん
国は線をセンチで引いていません。センチが出てくるのは「わずか30cm程度の浸水でも走行不能になる場合があります」の1か所だけです。軽自動車とSUVでは床の高さが違うので、自分の車の床がどこかを物差しにしてください。
床を越えた車は「冠水車」として売られる
中古車の値段を決める物差しにも、同じ「床」が出てきます。日本自動車査定協会の中古自動車査定基準は、冠水車をこう定めています(日本自動車購入協会の相談事例より)。
集中豪雨や洪水などにより、室内フロア以上に浸水したもの、または、その痕跡により商品価値の下落が見込まれるもの
日本自動車購入協会(JPUC)相談事例が引く、日本自動車査定協会の中古自動車査定基準
水が引いて乾いても、この線は消えません。売るときは冠水車として査定され、販売店がそれを表示せずに売ると、自動車公正取引協議会は不当表示に当たるとしています。さびや腐食、シートのしみ、泥やカビのにおいが残りやすいのも、この線を越えた車です。
どれくらい値が下がるかは、査定基準が公開されておらず、業者のサイトでも数字が食い違っていたので、ここでは書きません。確かなのは、床を越えたかどうかで中古車としての扱いが変わる、ということです。
冠水した道で車が動けなくなったときに要るもの
JAFのテストでは、セダンが走れなくなる水深と、ドアが開かなくなる水深がほぼ同じでした。つまり止まった時点で、窓を割る以外に外へ出る方法がなくなります。車に置いておくものから挙げます。

水に浸かった車は、外からの水圧でドアが開かなくなります。割れるのは側面のガラスで、フロントガラスは合わせガラスなので割れません。グローブボックスの奥ではなく、座ったまま手が届く場所に置いてください。

119番も家族への連絡も、スマホが生きていることが前提です。水に落とすと沈んで探しようがなくなるので、浮く型かどうかがそのまま連絡手段の有無になります。入れたまま操作できます。

鍵につけて持ち歩けるサイズ。停電や夜道、内見での床下確認にも使えます。備えは「持ち歩けるかどうか」で使用率が変わります。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
水が引いたら、エンジンをかける前にやること
冠水した道から車を出したあと、駐車場の水が引いたあと、まずキーを回して動くか確かめたくなります。国土交通省はこれをはっきり止めています。
自分でエンジンをかけない。
国土交通省「浸水・冠水被害を受けた車両の対処方法」
国土交通省が挙げている理由は、感電と車両火災です。外から見て問題がなさそうでも、感電や、電気系統のショートによる車両火災が起きるおそれがあるとしています。使うまでの間はバッテリーのマイナス側の端子を外すこと、ハイブリッド車と電気自動車は高電圧のバッテリーを積んでいるのでむやみに触らないことも書かれています。
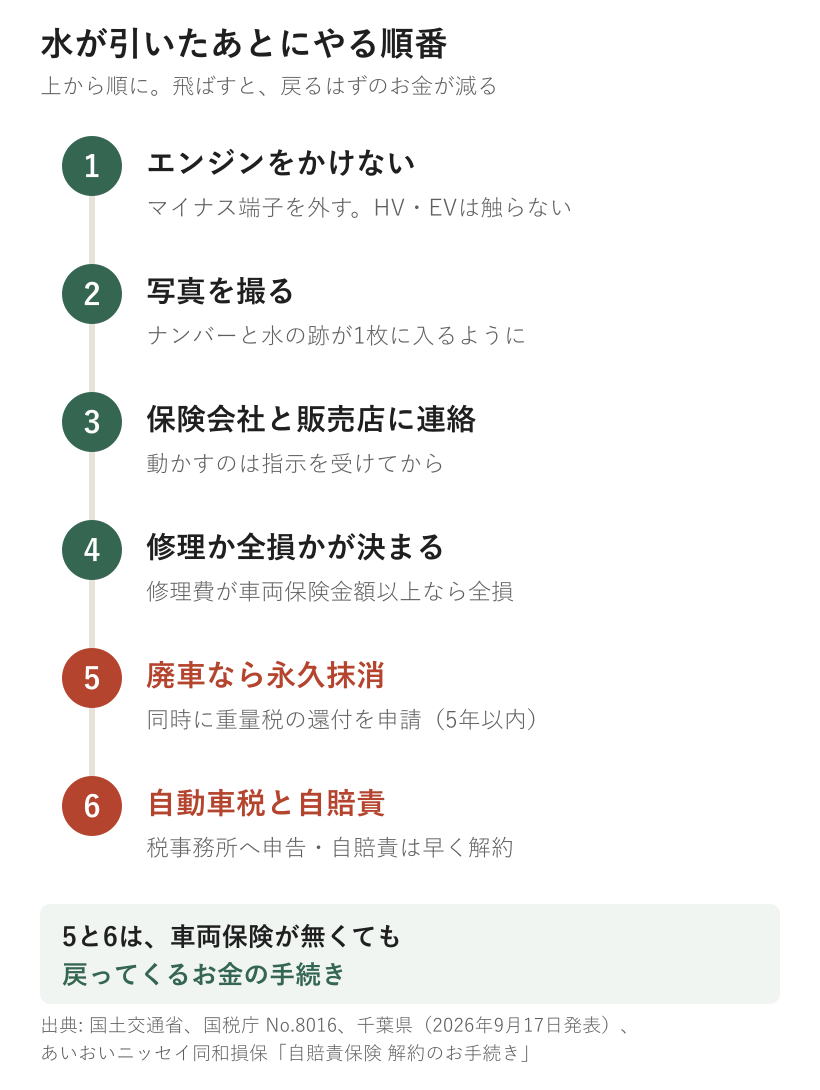
2の写真は、あとで税金を戻すときにも使います。千葉県が千葉豪雨の被災車に求めている書類は「被災した自動車の写真(登録番号と損壊の程度がわかるもの)」です。水の跡を撮るときは、ナンバープレートが一緒に写る角度で撮っておくと、二度手間になりません。
台風のあとは、ディーラーや保険会社の手が足りなくなります。2025年9月には、ディーラーに全損の可能性が高いと言われたものの「保険屋さんの立ち合いが間に合ってないそうです」という相談が出ていました(Yahoo!知恵袋)。立ち会いを待つあいだも、写真と連絡までは先に済ませておけます。
自分でエンジンをかけて壊した分や、冠水した道に自分から入って止まった場合をどう扱うかは、大手損保の公開ページでは線が示されていませんでした(2026年9月23日に確認した範囲)。連絡するときは、いつ・どこで・どう浸かったかをそのまま伝えてください。
車の保険が出る水、出ない水
2026年8月の千葉の豪雨のあと、こんな質問が出ています。
今回の千葉の豪雨で車やら水に沈没してますが、あれって壊れた場合ローンはどうなるんですか?保険はきく?
自分の車の損害に払われるのは、自動車保険のうち車両保険だけです。対人・対物の補償は相手に払うもので、自分の車には1円も出ません。日本損害保険協会は、車両保険を付けていれば台風や洪水などの風水災で損害を受けたときに保険金が支払われるとしたうえで、地震・噴火・津波による損害は補償されないと書いています。同じ行には「契約タイプによっては保険金が支払われないことがあります」という但し書きも付いているので、最後は自分の証券で確かめます。
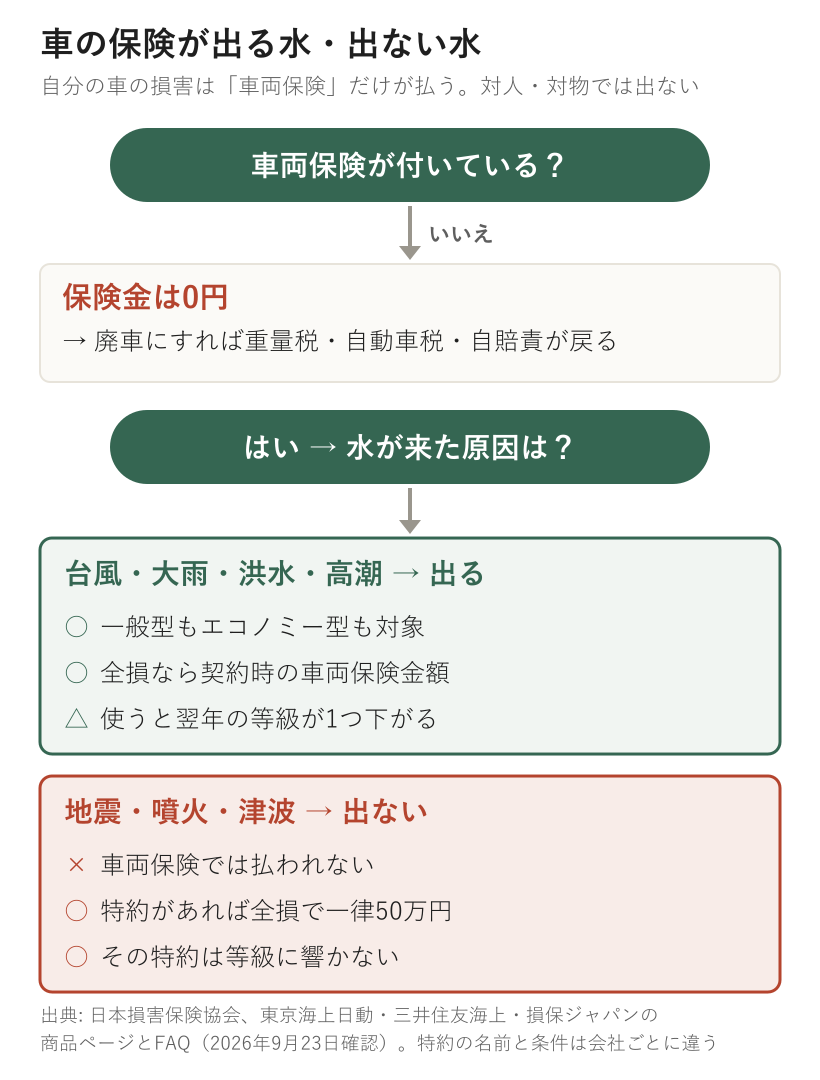
ただ「エコノミー型だから水は出ない」とは限りません。東京海上日動の補償範囲の表では、一般条件とエコノミー型(自動車・乗用具等+A)のどちらも、台風・たつ巻・洪水・高潮に丸が付いています。エコノミー型で外れるのは、ガードレールや電柱への衝突、車庫入れの失敗、転覆といった、ぶつけた側の損害のほうです。
使ったときの影響は、ぶつけた事故より軽く済みます。
台風・竜巻・洪水・高潮による水害・水没の被害で車両保険を使うと、継続契約の等級が1等級下がります。
三井住友海上「車両保険の補償範囲」
あわせて「事故有係数」が1年つくので、翌年の保険料は等級の数字以上に上がります。修理代が小さいなら、保険を使わず自分で払ったほうが安くつく場合もあるので、見積もりが出たら保険会社に「使った場合の翌年以降の保険料」も聞いておくと比べられます。
| 水の原因 | 車両保険 | 翌年の等級 |
|---|---|---|
| 台風・大雨・洪水・高潮 | 出る(一般型・エコノミー型とも) | 1等級下がる |
| 地震・噴火・津波 | 出ない | — |
| 地震・津波の特約あり | 全損で一律50万円(保険金額が50万円未満ならその額) | 影響しない |
地震・津波の特約は東日本大震災のあとにできたもので、東京海上日動・損保ジャパン・三井住友海上がそれぞれ別の名前で用意しています。出るのは修理代ではなく全損のときの一時金で、「全損」の判定も車両保険とは別の基準です。海の近くに車を置いているなら、証券にこの特約の名前があるかどうかで、津波のあとに手元に残る額が50万円変わります。
全損ならいくら出る? 契約時に決めた車両保険金額まで
全損のとき何が出るかは、電話口でも説明がばらつくようです。2025年9月にはこんな相談がありました。
オペレーターに何度か説明されたのですが保険金額の全額に5%を上乗せして支払れると言う人もいれば時価額ば常に変動するから調査してみないとはっきりとした金額は分からないとか人によってまちまちです。
損保ジャパンの「よくあるご質問」の答えははっきりしています。
全損となった場合は新車相当額ではなく、ご契約時にお決めいただいた自動車の車両保険金額(協定保険価額)をお支払いします。また、全損時諸費用保険金として、車両保険金額の10%または10万円のいずれか高い額(20万円限度)をお支払いします。
損保ジャパン よくあるご質問
全損とは、修理ができない場合か、修理費が車両保険金額以上になる場合です。車両保険金額が150万円の車なら、全損で150万円に諸費用15万円を足した165万円が出ます(損保ジャパンと東京海上日動の場合。上乗せの条件は会社で違います)。いまの買取相場が200万円でも、出るのは165万円までです。
全損にならない修理(分損)では、修理費から契約時に決めた免責金額(自己負担額)を引いた額が出ます。免責5万円の契約で修理費が40万円なら、出るのは35万円です。
読者
保険金が出れば、残っているローンも片づきますか
おかあさん自動では片づきません。保険金は車の値段として払われるもので、ローンの残りとは別の話です。残債が保険金より多ければ、差額は払い続けることになります。
車両保険に入っていないと、戻るのは3つ
車両保険を付けている車は全国で47.4%です(損害保険料率算出機構、2025年3月末)。半分以上の車は、水没しても保険金が出ません。千葉豪雨の直後には、こんな相談が出ていました。
千葉県民です。先日の大雨で、残クレで買ったアルファードが水没して完全に動かなくなりました。(中略)この後どう処理すればいいか、頭が真っ白でわかりません。
この人は自賠責には入っていて、任意保険には入っていませんでした。それでも、廃車にするなら税金と自賠責から戻るお金があります。ただし重量税の還付を申請するのは車検証の「所有者」です。残クレやローンで所有者が販売会社や信販会社になっている車は、先にそちらへ連絡してください。
| 戻るお金 | 条件 | 期限 | 出す先 |
|---|---|---|---|
| 自動車重量税 | 車検の残りが1か月以上。永久抹消と同時に申請 | 災害の日から5年以内 | 運輸支局・軽自動車検査協会 |
| 自動車税(種別割) | 運行不能になった翌月から月割で外れる(千葉県) | 千葉県は期限なし | 県税事務所(軽自動車は市区町村) |
| 自賠責保険 | 残りが1か月以上 | 書類を受け取った日が解約日 | 加入している保険会社 |
重量税は国税庁 No.8016、自動車税は千葉県の2026年9月17日発表、自賠責はあいおいニッセイ同和損保の解約手続きの案内から
重量税の還付には、もう1つ条件があります。対象になる「自然災害」は、被災者生活再建支援法が適用された災害に限られます。令和8年8月の千葉豪雨は、内閣府と千葉県が適用を発表しています(千葉市の案内)。ほかの災害では、廃車の手続きの前に県や市町村の案内で確かめてください。
自動車税は県ごとに制度が違います。千葉県は千葉豪雨の被災車について、運行不能になった車は月割で外し(申請期限なし)、修理に1か月以上かかった車は運行できるようになった日から2か月以内に申請、という形を9月17日に発表し、9月18日から電子申請も受け付けています。必要な書類には、市町村長か消防署長の被災証明書が入っています。
3つのうち、私がいちばん取りこぼされやすいと見ているのは自賠責です。解約日は保険会社が書類を受け取った日で、残りが1か月を切ると返ってくるお金はありません。廃車の書類がそろうのを待っている間にも、戻る額は月ごとに減っていきます。
次の雨の前に、証券と置き場所を見ておく
次の雨の前に見ておくところは2つあります。
1つ目は保険証券の車両保険の欄です。付いているか、一般型かエコノミー型か、車両保険金額はいくらか、地震・津波の特約の名前があるか。この4つが分かれば、この記事の判定図のどこに入るかが決まります。
2つ目は車を置く場所です。自宅の駐車場が浸水想定区域に入っていれば、大雨の予報が出た時点で高い場所へ移すかどうかを決められます。
冠水した道に入ってしまったときにドアが開くか、窓が割れるかはJAF(日本自動車連盟)の実験の数字を並べた記事に、家のほうが浸かったときの修理費の目安は床上浸水と床下浸水の違いにまとめています。
出典
- 内閣府(防災担当)・警察庁・消防庁・国土交通省・気象庁「レベル5大雨特別警報が発表されたときの車運転の注意点」
- 国土交通省「浸水・冠水被害を受けた車両の対処方法」
- 日本自動車購入協会(JPUC)相談事例(冠水車の定義)
- 日本自動車会議所「自動車公取協 中古販売で冠水車の告知徹底呼び掛け」(2020年12月15日)
- 日本損害保険協会「自動車保険 都道府県別加入率」(2025年3月末・損害保険料率算出機構 自動車保険の概況)
- 日本損害保険協会「風水雪災等による損害を補償する損害保険」
- 東京海上日動「車両保険」
- 三井住友海上「車両保険の補償範囲」
- 損保ジャパン よくあるご質問(全損時の支払額)
- 損保ジャパン よくあるご質問(地震・噴火・津波車両全損時一時金特約)
- 東京海上日動「その他の補償(地震・噴火・津波危険車両全損時一時金特約)」
- 東京海上ダイレクト「1等級ダウン事故とは」(事故有係数適用期間)
- 千葉市「被災者生活再建支援金(国制度)」
- 国税庁 No.8016「自然災害により自動車に被害を受けた場合の自動車重量税の還付制度」
- 千葉県「令和8年8月千葉豪雨により被災した自動車に係る自動車税減額の手続について電子申請を開始します」(2026年9月17日)
- あいおいニッセイ同和損保「自賠責保険 解約のお手続き」
- 信岡良典「「地震・噴火・津波危険車両全損時一時金特約」の開発」(保険学雑誌 第619号・J-STAGE)
2026年9月23日時点の制度・約款の公開情報で書いています。保険の条件は会社と契約年で違うので、最終的にはご自分の証券と保険会社の説明が優先です。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント