貸している土地(底地)の相続税評価額は、「更地としての価額×(1−借地権割合)」で出します。借地権割合が60%の地域なら、更地の4割です。同じ土地でも、借地権割合の記号が1つ違うだけで評価額が更地の1割分動きます。
計算のもとになる数字は、すべて国税庁の路線価図に載っています。国税庁が出している計算例の土地を使って、記号ごとの評価額を並べました。
底地の評価の計算式
「人に貸している土地なら、固定資産税の評価額で相続税もかかる」と思っている地主は少なくありません。相続税では、固定資産税とは別に、国税庁の決めた方法で評価します。
国税庁のタックスアンサーNo.4613は、借地権の目的となっている宅地を、自用地(更地)としての価額から「自用地としての価額×借地権割合」を差し引いて評価するとしています。式にすると次のとおりです。
自用地としての価額は、路線価がある地域なら「路線価×土地の形に合わせた補正率×面積」です。路線価がない地域は、固定資産税評価額に評価倍率表の倍率を掛けます。借地人の側の借地権は、自用地としての価額×借地権割合で、底地と借地権を足すと更地の価額に戻ります。
売る・継ぐ・片付ける、を決めるときに読むもの
値段が分かったあとにやることは、売る・名義を変える・その前に中の物を片付ける、で人によって違います。相続登記は2024年4月から義務になり、相続を知った日から3年以内に申請しないと過料の対象になるので、放っておける手続きではなくなりました。

買い取る側にいた人が、売る側に向けて書いた本です。公示地価や基準地価は「いくらで出すか」の目安にしかならず、手元に残る額は業者の選び方と交渉で変わります。地方ほど売りにくくなる前提で書かれています。

葬儀・年金・保険・相続の届出を、期限つきで並べた図解のムックです。年度版なので税制改正のぶんが毎年入れ替わります。何をいつまでにやるのかが分からない段階なら、ここから入るのがいちばん早いです。

名義変更を司法書士に頼まず自分でやる人向けの手順書です。第2版で義務化・相続人申告登記・戸籍の広域交付に対応しています。登記簿と戸籍の読み方から入るので、書類集めの段階で止まっている人でも進められます。

親が元気なうちに片付ける前提で、家族会議の開き方や「捨てる」と言わない進め方をマンガで扱っています。売るにも貸すにも、中の物が残ったままでは査定も見学も先に進みません。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
借地権割合の調べ方
借地権割合は、国税庁の財産評価基準書で、相続した年の路線価図を開くと分かります。道路ごとに書かれた数字が1㎡あたりの路線価(千円単位)で、そのうしろのアルファベットが借地権割合です。
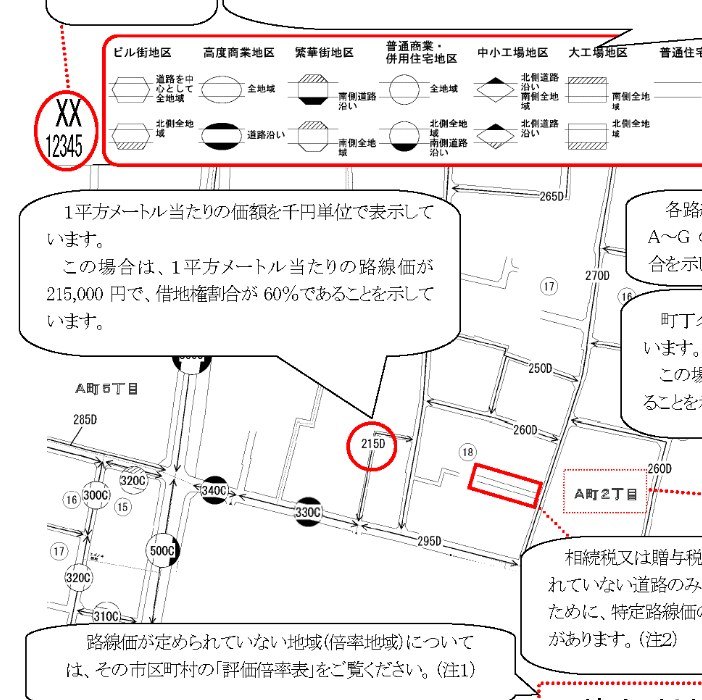
| 記号 | A | B | C | D | E | F | G |
|---|---|---|---|---|---|---|---|
| 借地権割合 | 90% | 80% | 70% | 60% | 50% | 40% | 30% |
出典:国税庁「路線価図の説明」。都心の商業地ほど借地権割合が高く、地方の住宅地ほど低くなります。
借地の取引がほとんど行われていない地域では、国税庁は借地権割合を20%として計算するとしています。この場合、底地は更地の8割で評価されます。
読者
うちの土地は路線価図のどこを見ればいいの?
 おかあさん
土地が面している道路に書いてある数字と記号よ。2本の道路に面しているなら、数字の大きいほうがもとになるわ。相続した年の図を選ぶのを忘れないでね。
割合ごとの底地の評価額
国税庁の「路線価図の説明」には、路線価300C、奥行35m、面積700㎡の土地の計算例があります。奥行による補正率0.97を掛けて1㎡あたり29万1,000円、自用地としての価額は2億370万円、借地権の価額は70%で1億4,259万円です。
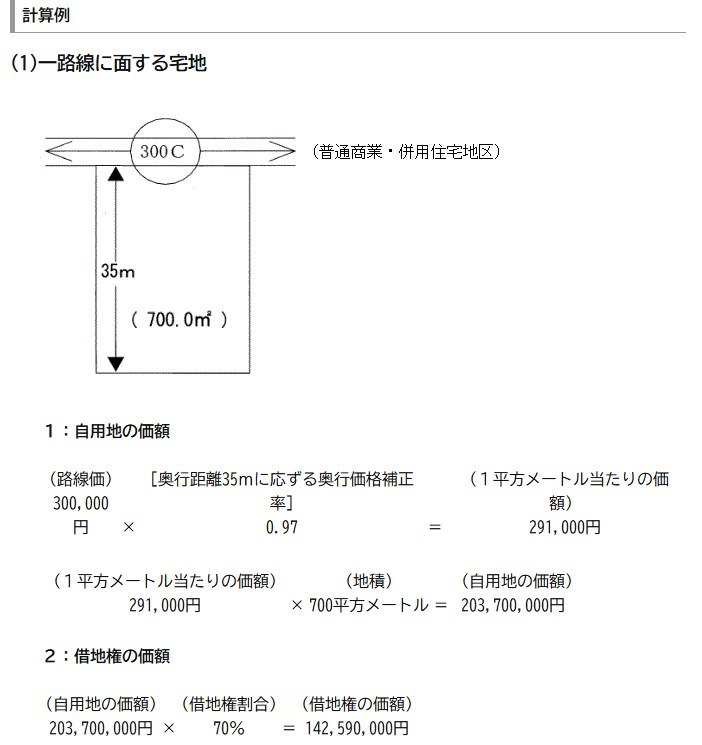
この計算例には底地の額は書かれていませんが、No.4613の式に当てはめると、2億370万円から1億4,259万円を引いた6,111万円です。同じ土地で、記号だけを変えて計算しました。
| 記号 | 借地権割合 | 借地権の評価 | 底地の評価 |
|---|---|---|---|
| A | 90% | 183,330,000円 | 20,370,000円 |
| B | 80% | 162,960,000円 | 40,740,000円 |
| C | 70% | 142,590,000円 | 61,110,000円 |
| D | 60% | 122,220,000円 | 81,480,000円 |
| E | 50% | 101,850,000円 | 101,850,000円 |
| F | 40% | 81,480,000円 | 122,220,000円 |
| G | 30% | 61,110,000円 | 142,590,000円 |
| 取引慣行なし | 20% | 40,740,000円 | 162,960,000円 |
自用地としての価額2億370万円(国税庁の計算例)で計算。記号がAなら底地は2,037万円、取引の慣行がない地域なら1億6,296万円で、8倍の開きがあります。
私は、地主が底地の相続税を見積もるとき、いちばん見落としやすいのがこの記号だと見ています。更地の値段だけで考えると、底地の評価を大きく見誤ります。
定期借地権の底地
期限が来たら土地が返ってくる定期借地権で貸している場合は、計算が変わります。No.4613は、自用地としての価額から定期借地権等の価額を差し引くとしたうえで、差し引く額に下限を設けています。
| 残りの期間 | 少なくとも差し引く割合 |
|---|---|
| 5年以下 | 自用地の価額の5% |
| 5年超10年以下 | 10% |
| 10年超15年以下 | 15% |
| 15年超 | 20% |
出典:国税庁 タックスアンサーNo.4613。たとえば残りが20年あれば、底地の評価は高くても更地の8割までです。一般定期借地権で貸している土地は、課税上の弊害がない限り別の方法(No.4612)で評価します。
地主が相続前に確かめること
- 土地が面する道路の路線価と借地権割合の記号を、最新の路線価図で見る
- 普通の借地か、定期借地権か、契約書で確かめる(定期なら残りの期間も)
- 受け取っている地代が、固定資産税と比べてどのくらいかを確かめる
底地は更地より評価が下がりますが、そのぶん毎年の地代という収入を生む財産でもあります。地代が安すぎないかは地代 相場 計算方法/固定資産税と路線価でで目安が出せます。借地人の側の相続については借地権 相続/名義変更料と地主の承諾にまとめました。
出典
- 国税庁 タックスアンサーNo.4613 貸宅地の評価(令和8年4月1日現在法令等)
- 国税庁 タックスアンサーNo.4611 借地権の評価(令和8年4月1日現在法令等)
- 国税庁 財産評価基準書「路線価図の説明」
アイキャッチ写真の出典
佐賀県鳥栖市弥生が丘の住宅地(2024年5月・イメージ)。撮影 Peka/クリエイティブ・コモンズ 表示-継承 4.0(ウィキメディア・コモンズ)。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント