日銀は10月30日、基調的な物価上昇率が2%の目標とおおむね整合する水準になったとの見解を示しました。ただし、家計の負担が減るという意味ではなく、政策金利も1.25%で据え置きです。
[金利] この記事の要点
2026年10月30日 発表
- 物価高と収入の差を確認したい世帯
- 変動金利の住宅ローンを返済している人
日銀が変えた判断
日銀が2013年1月から掲げてきた目標は、消費者物価の前年比上昇率2%です。今回の発表で注目するのは、スーパーの値札が初めて2%上がったという話ではなく、物価の持続的な動きに対する判断が変わったことです。
10月30日の展望レポートの基本的見解は、一時的な変動に左右される部分を見極めた基調的な物価の伸びについて、2%目標に沿う水準に来たと説明しています。その背景に挙げるのは、人手不足と、賃金・販売価格が互いに影響しながら上がる動きです。
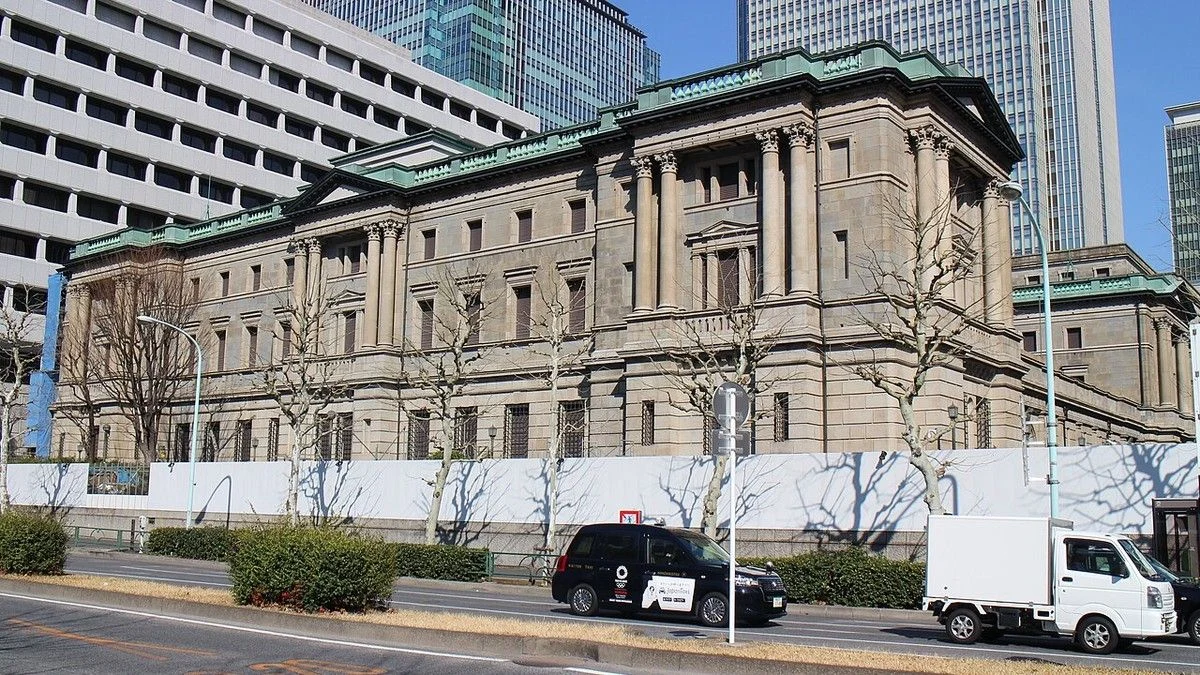
写真の出典
日本銀行本店、2019年2月23日撮影。写真:Suicasmo(撮影者名)/Wikimedia Commons(ウィキメディア・コモンズ)の原画像/CC BY-SA 4.0。本文写真は上下の切り抜きとWebP(ウェブピー)変換、アイキャッチは切り抜きと文字の追加を行いました。加工後の両画像も同ライセンスで提供します。
一方で日銀は、これから2%程度の水準が定着するかを確認するとしています。今回の到達判断と、目標が持続的に実現したとの最終評価は分けて読む必要があります。原油高や円安などによって、物価がさらに上振れるリスクも挙げています。
物価2%と生活費
物価上昇率が2%に落ち着いても、これまでの値上がりが元に戻るわけではありません。たとえば同じ買い物に必要なお金が毎年2%ずつ増えると仮定すると、1万円は翌年1万200円、2年後には1万404円になります。
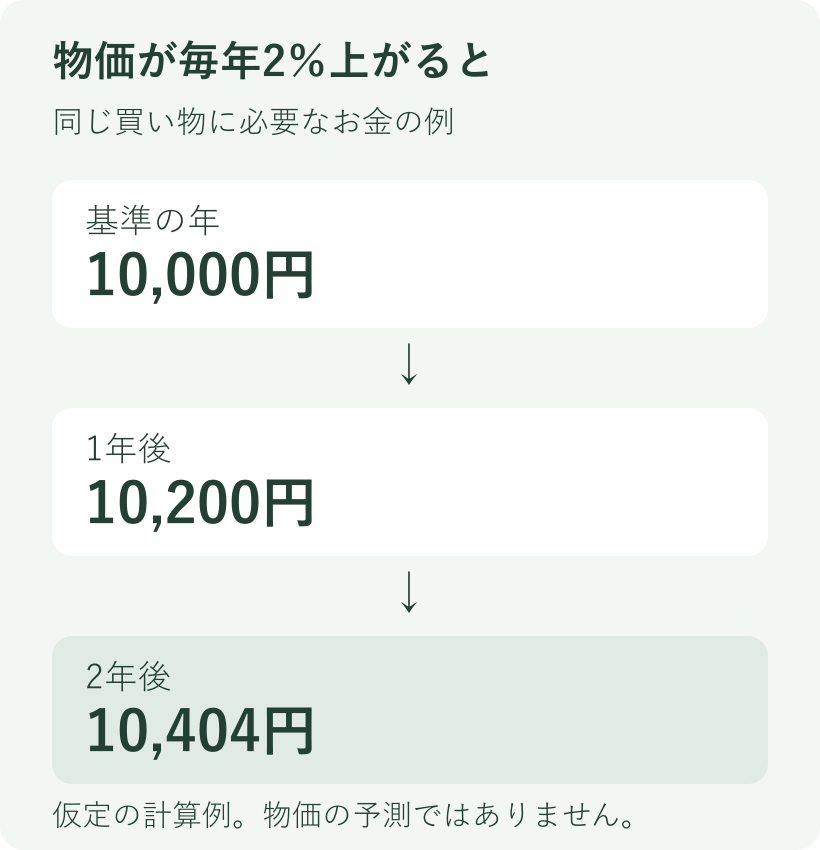
月30万円の支出全体が一律に2%増えるという単純な例なら、月30万6,000円。差は月6,000円、12か月では7万2,000円です。これは家計の仮定計算で、実際の値上がり率や支出の予測ではありません。
総務省の2026年9月の全国消費者物価指数は、生鮮食品を除く総合が前年同月比2.1%上昇、生鮮食品とエネルギーを除く総合が2.4%上昇でした。これらは品目を決めて集計する統計で、日銀の基調判断そのものを示す単一の数字ではありません。
賃上げと家計の差
私は、今回の判断を家計の改善に結び付けて評価するには、収入の増え方が生活費の増え方を上回っているかを確かめる必要があると見ています。「物価2%」という数字だけでは、各家庭が買える量の増減は決まりません。
同じ品目・量の生活費が2%増えたと仮定して、手取りの増加率が異なる2つの例を比べます。いずれも統計上の実質賃金ではなく、家計を考えるための計算例です。
| 手取り | 生活費 | 買える量 |
|---|---|---|
| 1%増 | 2%増 | 約1%減 |
| 3%増 | 2%増 | 約1%増 |
計算はそれぞれ1.01÷1.02、1.03÷1.02。収入が増えたという情報だけでは、生活の余裕が増えたかは分かりません。
給与明細で増額を確認できても、買い物や引き落としの増加がそれを超えていれば、月末に残るお金は減ります。年金や事業収入を中心に暮らす世帯も含め、収入が物価と同じ時期・同じ割合で増えるとは限りません。
金利据え置きの影響
10月30日の金融政策の公表文では、短期の政策金利を1.25%程度に維持しました。今回の会合で追加利上げを決めたわけではありません。ただし、これまでの利上げが住宅ローンへ反映される時期は、銀行や契約によって異なります。
たとえば三菱UFJ(ユーエフジェイ)銀行の案内は、9月の短期プライムレート引き上げに伴い、12月1日から住宅ローンの変動金利の基準金利を見直すとしています。既存契約への適用日は金利の種類で分かれます。この例を他行やすべての契約へ当てはめることはできません。
次に確認する数字
私は、今後の評価には、毎月の物価統計と賃金の動きに加え、自分の家計で同じ買い物をしたときの支出と手取りの差が必要だと見ています。収入が増えた月だけ、食費が高かった月だけで判断せず、同じ期間どうしを比べると差が見えます。
まず前年の同じ月の明細と比べ、手取りの増加額から、食費・光熱費・住居費などの増加額を引く。物価が目標水準に来たというニュースを、月末に残るお金で確かめるための出発点になります。
結局どうすればよいか
- 前年の同じ月の手取りと生活費を比べ、残るお金の増減を確認する
- 住宅ローンは銀行の案内と返済予定表で、適用金利と反映日を確認する
公式出典
更新履歴
- 2026年10月30日 日銀の当日公表資料と総務省統計局・銀行の公式情報を確認し、事実と記事の見解を分けて公開
※2026年10月30日12時02分公表の日銀資料を基準に執筆しています。記事中の家計計算は条件を置いた例です。「私は」と記した部分は本記事の見解で、日銀の説明とは区別しています。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント