不動産業者が融資で仕入れた物件は、売れなくても返済期限が来ます。利息だけを払う期間があっても元金は残り、期日一括返済なら満期に大きな資金が必要です。
銀行・信用金庫の公式商品を例に、利息の支払日、元金の据置、売却時の返済、期限延長を分けて確認します。中心は売却用物件の仕入融資で、賃貸収入から長期分割で返す融資とは区別します。
2026年10月22日確認。融資期間・金利・担保・保証・期限延長の可否は個別契約と審査で異なります。計算例の年3%は仮定で、実際の商品金利を示すものではありません。
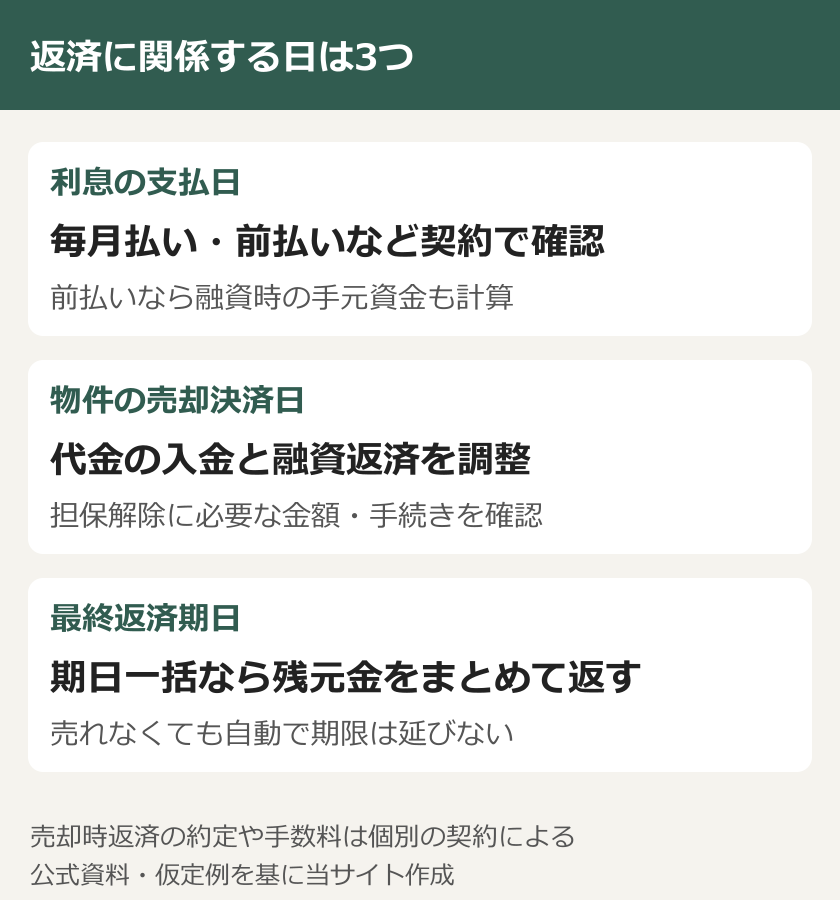
利息はいつ払う
「物件が売れるまでは利息だけ」という契約でも、その利息を毎月払うのか、融資時に先払いするのかで必要な現金が変わります。空知信用金庫の販売用不動産仕入ローンは、1年以内の期日一括返済で、利息は融資実行時や書替時に期日までの分を前払いする商品です。毎月払いが全金融機関共通のルールではありません。
前払い型なら、売れなくなってから利息を工面する話だけでなく、融資実行時に買付代金・諸費用と利息を合わせて用意できるかを確認します。融資金額と自由に使える手元資金を同じ数字にしないことです。前払い利息の精算、金利の見直し、手数料や保証料も契約で確かめます。
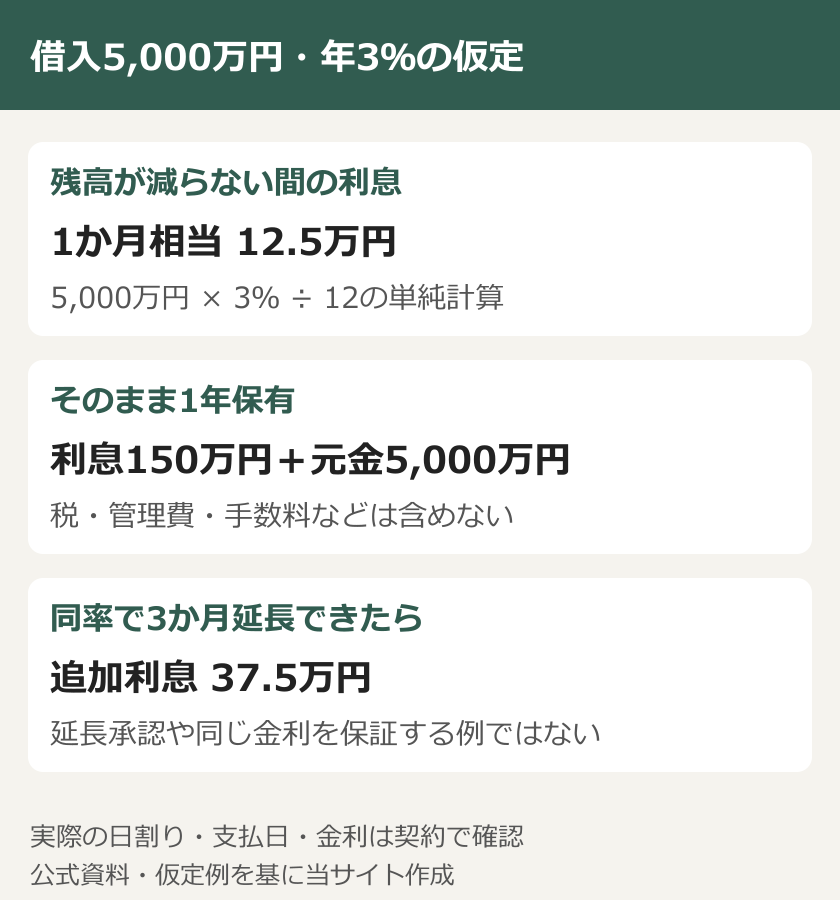
この例で満期まで利息150万円を払っても、元金を返していなければ5,000万円が残ります。管理費・固定資産税・保険・事務所の家賃や給与は別に必要です。変動金利が1ポイント上がり、残高が同じなら、利息は年50万円、月相当で約4.2万円増える計算です。
据置と一括返済
元金据置は、決めた期間の元金返済を待ってもらう条件です。利息の免除や、最終期限の延長まで含むわけではありません。多摩信用金庫の商品概要では、宅建業者の仕入資金を対象に含み、期日一括は1年以上2年以内、資金使途により元金据置は2年までとしています。据置期間は融資期間に含まれ、利用には審査があります。
| 確認する条件 | 契約書で見る内容 |
|---|---|
| 元金据置 | 元金を返し始める日・据置後の返済額 |
| 利息の支払い | 前払いか後払いか・支払日・利率の見直し |
| 期日一括返済 | 残元金を全額返す最終日 |
| 売却時の返済 | 入金日に返す約定・担保解除額・手数料 |
| 期限延長・返済猶予 | 新期限・元金と利息の扱い・変更契約 |
銀行の実例では、福岡銀行のロングリリーフは不動産業者の仕入れ・リフォーム再販の融資例を掲載し、期日一括返済は12か月以内としています。これは当該商品の条件で、他行やすべての仕入融資が1年になるわけではありません。
同商品には期限前の一括返済に元金の2.5%の手数料が示されています。売れたら必ず費用なしで返せる、とは限りません。なお、融資額は5,000万円未満で、前述の5,000万円モデルはこの商品の利用例ではありません。
売却代金で返す約定なら、売却の決済日・入金・返済・担保解除を金融機関とそろえます。先に売れた場合に満期まで資金を使ってよいか、複数物件の担保を一部解除できるかも契約次第です。賃貸保有へ切り替える場合も、仕入融資が自動で長期融資に変わるわけではありません。
売れないときの応急処置
売却が遅れそうなら、返済日の直前まで待たず、日別・週別の資金繰り表で不足日と不足額を出します。中小企業基盤整備機構も、現金確保、在庫等の換金、支払条件の相談を先に進め、その後に固定費や採算の改善を行う流れを示しています。
- 借入先へ、売却の遅れと資金不足の見込みを伝える。希望する新期限と返済原資を資料にする。
- 新規仕入れや急がない支出を見直し、手元現金が減る速度を抑える。
- 販売価格・工事内容・販売経路を再点検し、価格を下げた場合の返済不足額を出す。
- 自己資金や遊休資産の売却で補える額と、実際に入金される日を確認する。
- 期限延長・分割返済への変更・借換えを相談し、承認されない場合の対応も用意する。
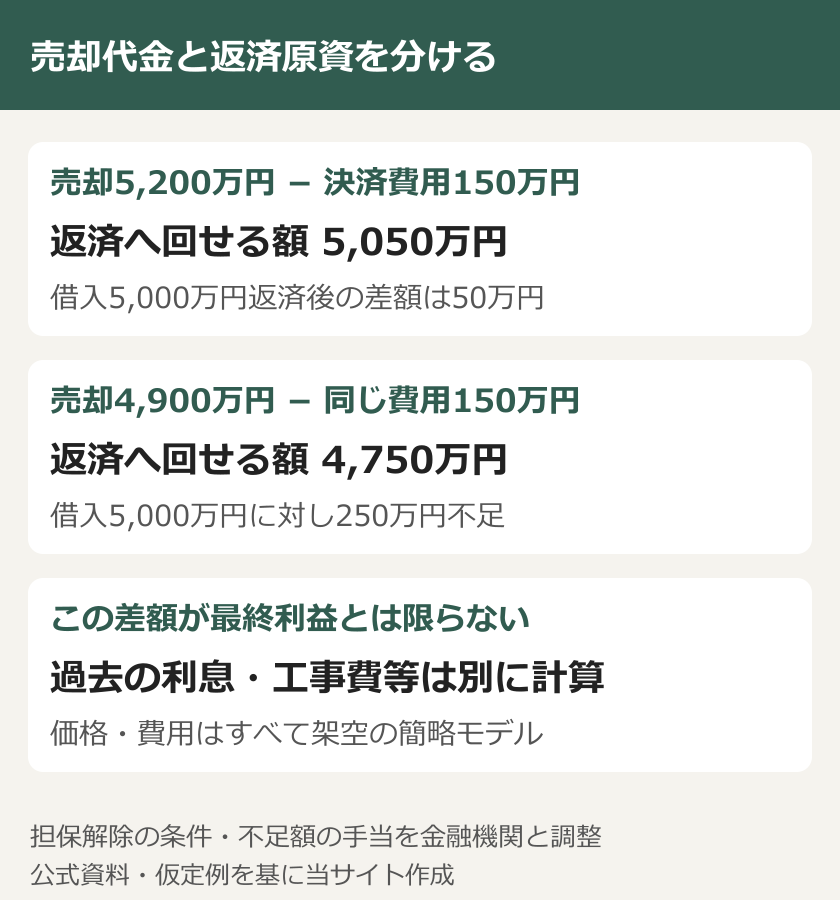
値下げで早く売れても、代金から費用を引いた額が残債を下回れば不足資金が要ります。売出価格だけを見ず、金融機関が担保解除に求める返済額と、決済日に確保できる現金を突き合わせます。抵当権が付いた物件の売却は、返済と解除の条件を先に調整します。
相談しただけでは約定は変わりません。延長や元金据置、利息支払いの猶予はそれぞれ合意内容を確認し、承認前は元の返済条件で資金を確保します。担当者への口頭の相談を、期限変更の成立と取り違えないことです。
延長・借換えのリスク
期限が延びても、売れる価格や事業の採算が改善するとは限りません。5,000万円・年3%を同率のまま3か月延ばせた仮定では、利息だけで37.5万円増えます。金利変更、変更手数料、保有費用が加わり、元金5,000万円の返済は先に残ります。
借換えも新たな審査です。担保評価の低下や業績悪化で希望額が出ない、新しい保証・担保や自己資金を求められる場合があります。旧借入の繰上返済手数料と、新借入の手数料・保証料・登記費用まで比べます。高い金利へ借り換えても、売却予定が変わらなければ資金不足を先送りするだけになり得ます。
金融庁は、金融機関に資金供給や貸付条件の変更等へ努めることを求めていますが、希望どおりの延長・追加融資が必ず受けられる制度ではありません。条件変更後の新規融資等への影響も個別に確認します。「相談しただけで必ずブラックになる」とも、「今後の融資に影響しない」とも一律に決めつけられません。
延滞すると、契約に従った遅延損害金や、残額を期限前に請求されるリスクがあります。横浜銀行の事業者向け説明書は、一定の事由で期限の利益を失うと全額返済の義務が生じることや、返せない場合の担保処分のリスクを説明しています。発動条件や手続きは自分の銀行取引約定書・融資契約で確認します。担保を売っても、返し切れない借入が消えるとは限りません。
また、保証会社が金融機関へ支払っても、借り手の負担が当然なくなるわけではありません。保証会社への返済や、代表者保証・個人担保の扱いが残ります。会社の物件だから本人には関係ないとせず、契約の債務者、保証人、担保提供者を確認します。
銀行へ持っていく資料
相談の目的は、単に「待ってほしい」と伝えることではなく、いつまで待てば何の入金で返せるかを確認することです。次の資料で、元の期限までの不足と、変更後に返済できる見込みを別々に示します。
- 借入一覧:残高、金利、利息支払日、最終期限、保証人、担保。
- 資金繰り表:入金日と支払日、税金・給与・他の借入返済を含む残高。
- 在庫一覧:物件別の取得額、工事費、売出価格、反響、販売期間。
- 売却シナリオ:予定どおり・入金遅延・値下げの場合の不足額。
- 希望する変更:新期限、元金と利息の支払案、追加費用、返済原資の資料。
私は、売れるまで待つ案と、価格を下げて現金化する案を、追加利息と不足資金まで並べてから相談するほうが、判断しやすいと見ています。価格の高低だけでなく、支払日に現金が足りるかが比較の軸になります。
通常の営業収入や物件売却で返済の見込みを作れない、税金・給与等も払えない状態なら、借入先だけで抱えず、中小企業活性化協議会や弁護士などへ契約書と資金繰り表を持って相談します。返済のための借入を増やす前に、事業全体の再生・廃業も含めて確認する段階です。
\事業の再生・再チャレンジの相談窓口を確認/
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント