個人事業を株式会社や合同会社にしても、個人時代の借金は設立登記だけでは会社へ移らず、本人の返済責任も消えません。法人化は取引や経理を会社へ分ける選択肢ですが、個人保証や固定費が残ることがあります。
個人のまま続ける場合と法人化する場合を、税金だけでなく、借金・社会保険・不動産業の免許移行まで比較します。
2026年10月22日確認。「法人」は株式会社・合同会社を対象に説明します。個別の契約・家族構成・利益・資産による有利不利は、以下の条件をそろえて試算してください。
個人と法人の違い
個人事業は設立登記が不要で、利益から生活費を取り分ける管理も法人に比べて簡単です。一方、事業の契約主体は本人で、債務も個人が負います。従業員が少ない、一人で働く、といった規模と、法的に個人事業かどうかは別の話です。
| 比較する項目 | 個人事業を続ける | 株式会社・合同会社にする |
|---|---|---|
| 契約・財産 | 本人が事業の主体 | 会社と個人を分けて管理 |
| 責任 | 事業の債務を本人が負う | 出資者は原則有限責任。保証等は別 |
| 設立と事務 | 設立登記なし。管理を抑えやすい | 登記・法人申告・給与等の事務が増える |
| 資金の取り出し | 本人の事業所得から生活費を管理 | 会社のお金と生活費を区別する |
| 取引と成長 | 取引先の条件を確認 | 法人契約や出資を受ける形を整えられる |
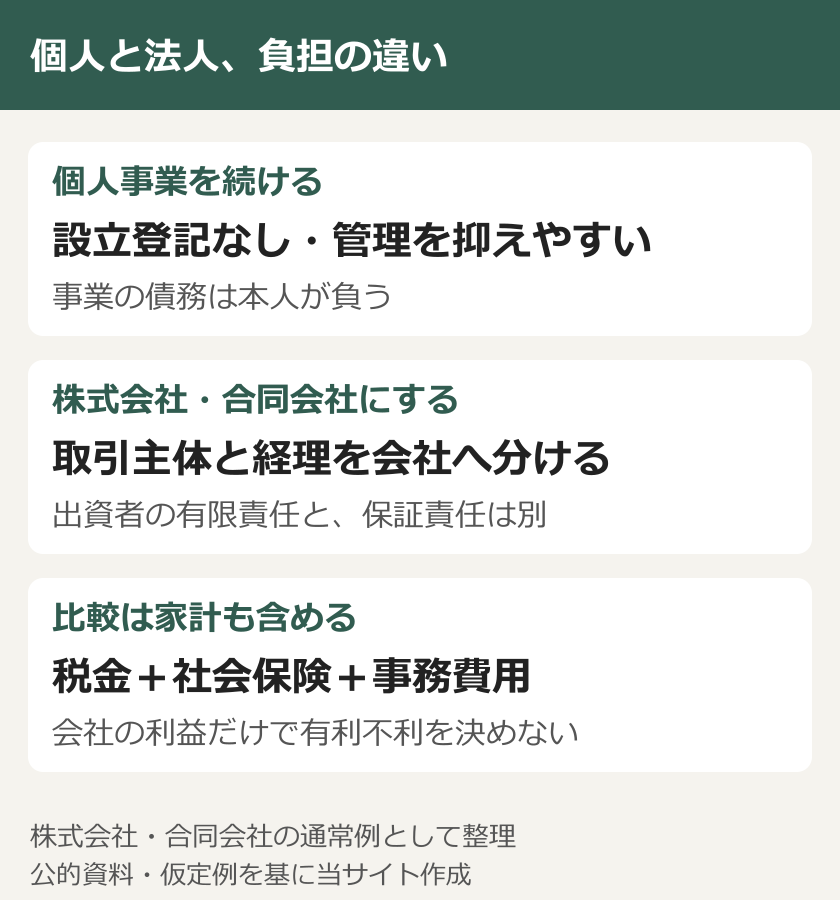
法人には、契約主体を継続させやすく、共同出資や事業承継の形を整えられる利点があります。ただし、会社を作れば受注や融資が増えると決まるわけではありません。取引先の条件と、会社自体の信用・収益力を分けて見ます。
有限責任も、会社が借金を返さなくてよいという意味ではありません。会社は会社の財産で返済し、出資者の責任は原則として出資額に限られる、という整理です。代表者が保証人になる場合や、役員個人の責任が問題となる場合は別です。
個人時代の借金は残る
個人名義で借りた事業資金は、会社を設立して屋号や口座を変えただけでは移りません。法人化後も、個人の借入を役員報酬などから返済する形はあり得ますが、会社の売上と本人の手取りを同じものとして扱わないことです。
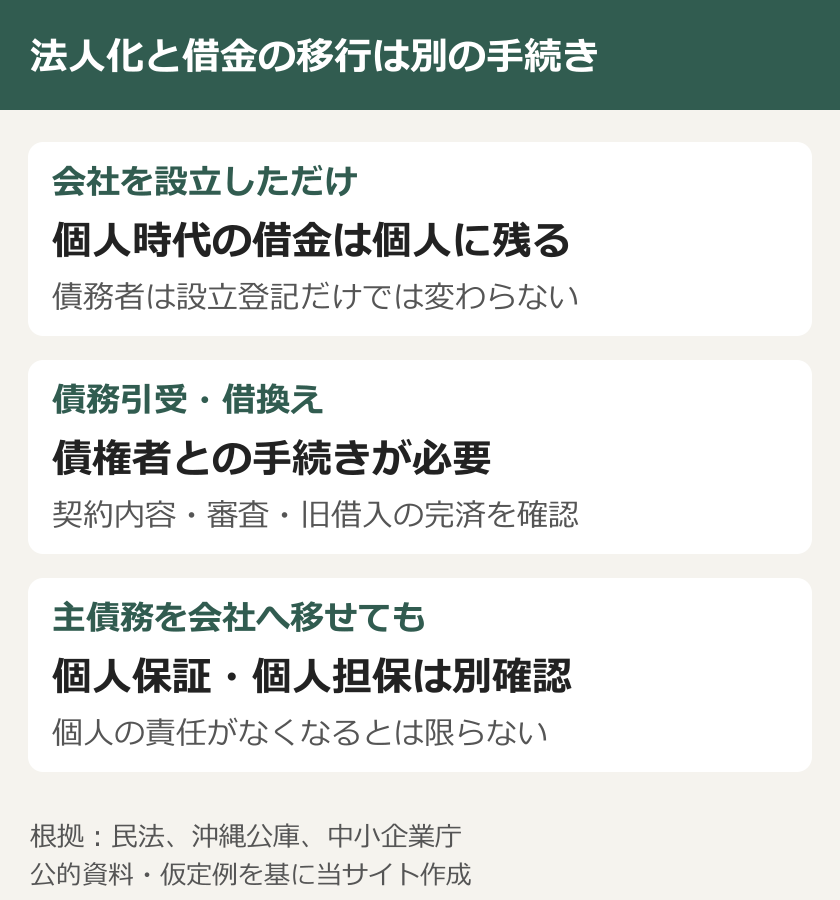
| 法人化後の処理 | 元の個人の返済責任 |
|---|---|
| 設立しただけ/会社口座から返済 | 残った個人名義の債務は自動で移らない |
| 併存的債務引受 | 会社も加わり、個人と連帯して債務を負う |
| 免責的債務引受 | 要件を満たせば元の債務を免れる。別の保証等は確認 |
| 法人融資による借換え | 旧個人借入を実際に完済。新しい個人保証等は別確認 |
民法第470条の併存的債務引受は、会社が加わっても、個人が返済義務から外れる仕組みではありません。第472条の免責的債務引受は、要件を満たして会社が引き受けると、個人が元の債務を免れる仕組みです。
免責的な引受には、債権者と会社の契約に加えて個人への通知をする方法や、個人と会社の契約に債権者が会社へ承諾する方法など、法律上の要件があります。個人と自分の会社だけで「借金を移した」と決めても、債権者に対する本人の責任が当然になくなるわけではありません。
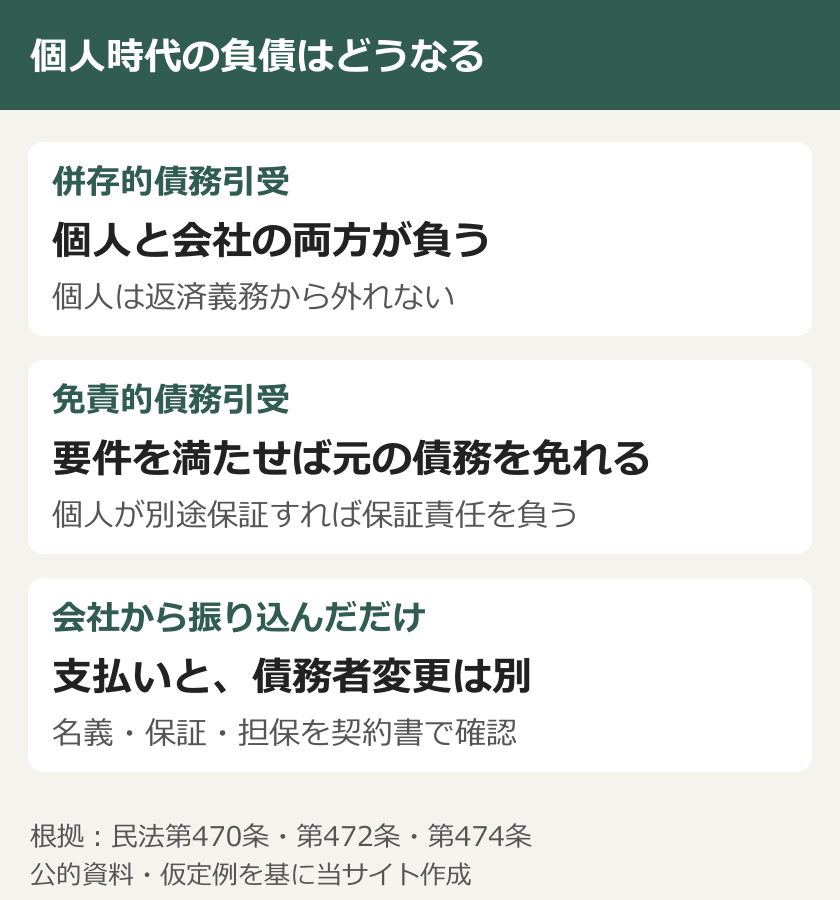
借換えは、会社が新たな融資の審査・契約を経て、旧個人借入を実際に完済する方法です。完済額、諸費用、旧担保の解除、新融資の個人保証・担保を確認します。沖縄公庫も、法人成りを含む債務引受について、相談から契約までの手続きを案内しています。
また、会社口座から返済しても、それだけで債務者が会社になるわけではありません。会社と本人との間のお金の動きは会計・税務上も整理が必要です。主債務を会社へ移せても、個人保証や個人担保がどう扱われるかは別に確認します。
法人化で増える費用
通常の設立登記の登録免許税は、株式会社が最低15万円、合同会社が最低6万円です。資本金に応じて増え、要件を満たす軽減制度もあります。この金額は設立総費用ではなく、定款関係や専門家への依頼費用等は別です。合同会社は株式会社のような公証人の定款認証を要しません。
継続費用では、赤字でも法人住民税の均等割が生じる通常例があります。例えば、吹田市だけに事務所を12か月置き、資本金等1,000万円以下、市内従業者50人以下などの条件なら、府2万円と市5万円で年7万円です。減免等を考えない例で、他の税金・社会保険・会計費用は含みません。
法人事業所は原則として健康保険・厚生年金の強制適用で、役員報酬を受ける代表者1人の会社も対象になります。保険料は会社負担分と本人負担分を合わせて家計・事業の資金計画へ入れます。個人事業でも人数・業種等で適用されるため、「個人なら加入不要」とは限りません。
税金も売上だけで決められません。役員給与を法人の損金にするには定期同額給与などの要件があり、利益が出たから毎月自由に増減しても全額経費になる、とは言えません。会社に残す利益と、本人が受け取る給与の税・社会保険を合わせて比較します。
消費税も「法人化すれば2年間免税」とは言い切れません。インボイス発行事業者として登録する場合や、資本金・支配関係などで新設法人等の例外に当たる場合があります。免税による効果を最初から確定の節税額に入れないことです。
不動産業の移行リスク
不動産会社は、借入だけでなく免許も確認します。大阪府の第40問では、個人免許から法人免許へは主体が変わるため新規免許が必要で、免許番号も継続できないと案内しています。一定条件で個人免許を維持したまま法人の申請を進める扱いがありますが、自動で承継される制度ではありません。
同じ案内には、個人で供託した営業保証金を法人の営業保証金として使うことはできない、とあります。保証協会を利用している場合の手続き・費用は利用先へ確認します。会社設立の日だけ決めて、営業できる時期や必要資金を後回しにしないことです。
個人の物件、建物、車、備品などを会社へ移す場合も、ただの名義変更とは限りません。売買・現物出資などの方法により税務処理が変わり、国税庁は事業用資産の売却・現物出資等が消費税の課税対象となる取引に含まれると説明しています。土地は原則非課税など、資産の種類も区別します。
物件の譲渡に伴う所得課税や取得・登記の費用、担保付き資産の金融機関との調整、賃貸借・取引先との契約主体も合わせて確認します。資産を会社へ移したのに、その資産の借入は個人に残る、といったずれを作らないよう、移す資産と負債を1件ずつ対応させます。
法人化前の確認順
個人のまま続ける利点は、設立・維持の事務と費用を抑えやすいこと。弱点は事業と本人の返済責任が直結することです。法人化の利点は事業の主体や経理を分け、出資・取引・承継の形を整えられること。弱点は維持費と手続きが増え、過去の借金や個人保証が残り得ることです。
- 個人の既存借入・未払金・保証・担保を一覧にする。
- 金融機関へ、債務者変更・借換え・保証解除の可否を事前に確認する。
- 税金、会社と本人の社会保険、会計費用を含めた年間手残りを比較する。
- 資産、契約、許認可の移行費用と営業できる日程をそろえる。
- 借換え不成立や売上減少の場合にも、本人と会社の支払いが回るか確認する。
既存の個人借入を個人で返すなら、法人化後の役員報酬から税金・本人の社会保険料・生活費を引き、その残りで元利返済を続けられるかを見ます。法人の利益が出ていても、本人の返済資金が足りないケースはあり得ます。
私は、返済が苦しくなってから会社を作れば解決する、という順番ではなく、借入先との条件確認と、個人・会社を合わせた現金収支の比較を先にするほうがよいと見ています。法人化を選ぶ場合も、元の個人債務・新しい会社の債務・個人保証の3つを分けて契約書で確かめます。
\保証を外せる条件と、相談の入口を確認/
\負債5,000万円を、毎月の返済額で考える/
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント