小さな仲介会社や個人事業主にとって、負債5,000万円は重い金額です。ただし、5,000万円を超えたら危険、下なら安全という線引きはできません。返済に回せる現金と、支払期日までに入るお金で見ます。
個人事業では事業の債務を本人が負い、廃業や法人化だけで返済義務がなくなるわけでもありません。借金の金額と、本人が背負う責任を一緒に整理します。
2026年10月22日確認。以下の返済額・資金繰りは条件を置いた架空の計算例です。実在の企業の決算や、個別の融資条件を示すものではありません。
5,000万円は危険ラインか
帝国データバンクが数えた2026年1〜8月の不動産代理・仲介業の倒産86件のうち、負債5,000万円未満は60件でした。これは倒産した企業の内訳です。営業中の企業を含めた「5,000万円以上の会社の倒産率」ではありません。
5,000万円に届かなくても倒産は起きています。一方、同じ5,000万円でも、返済期限、金利、手元資金、収入の安定性が違えば負担は変わります。負債には銀行の借入金だけでなく、買掛金なども含まれるため、負債総額をそのままローン残高とは扱いません。
最初に分けるのは、借入金、仕入先への未払金、預かったお金など、何に対する支払いなのかです。そのうえで各支払日と、自由に使える現金を並べます。会社の口座にある残高が、すべて生活費や返済に使えるとは限りません。
毎月返せるお金を計算
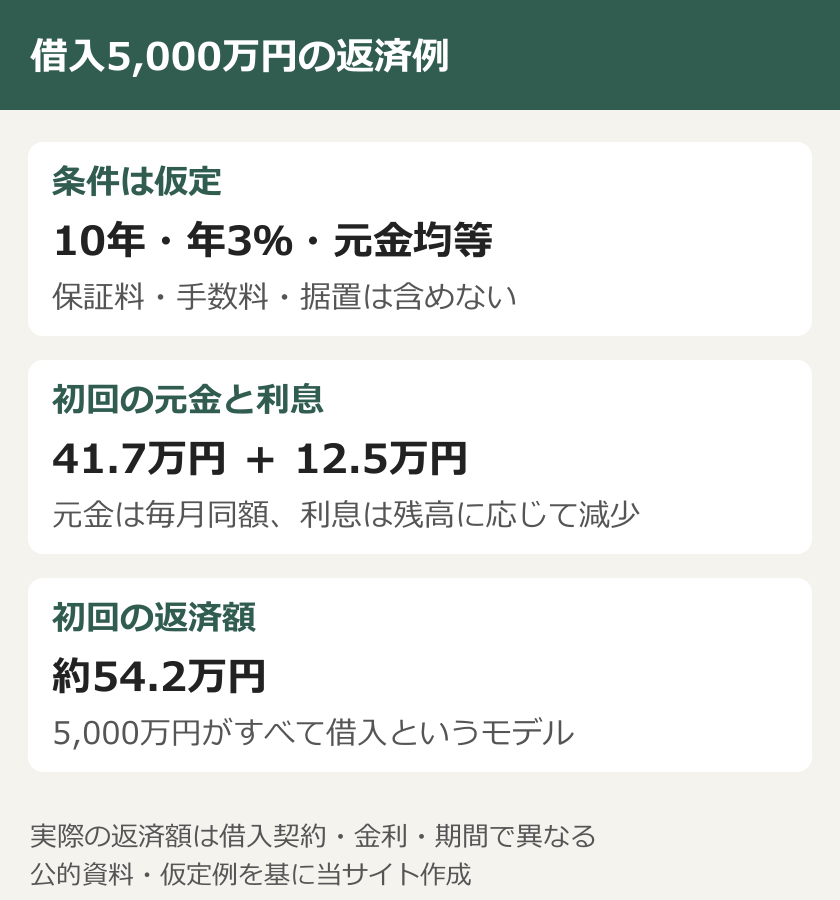
仮に5,000万円がすべて借入金で、返済期間10年、年3%、元金均等返済なら、元金は月約41.7万円。初回の利息は12.5万円で、初回返済は約54.2万円になります。保証料、手数料、据置期間などは含めていません。
福井県信用保証協会のガイドは、個人事業主の返済原資を考えるとき、利益と減価償却費だけでなく生活費も控除して確認するよう説明しています。帳簿の利益が出ていても、売掛金が未入金なら、その日の返済には使えません。以下はこの借入の利息を経費に入れず、元金と利息をまとめて引く例です。利息を経費へ入れた利益から計算する場合は、重ねて引きません。
| 返済前の月間余力 | 初回返済後の差額 |
|---|---|
| この借入の利息以外の経費・税金・生活費を引いて70万円 | 約15.8万円残る |
| 同じ条件で、元利返済前に30万円 | 約24.2万円不足する |
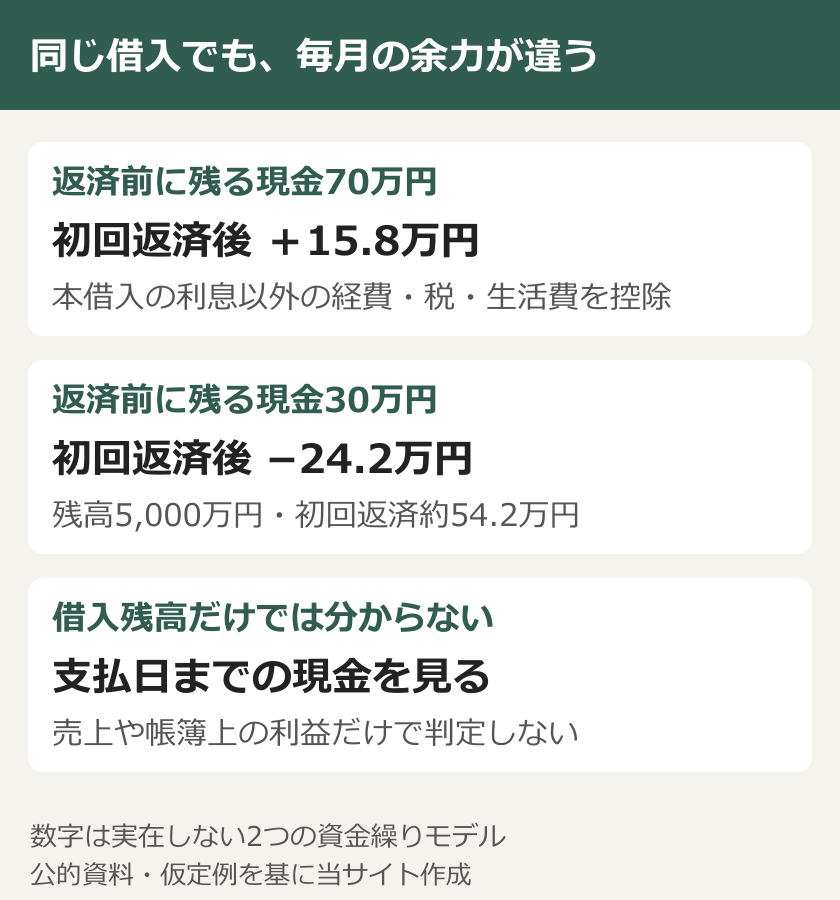
見る数字は売上高ではなく、この差額です。仲介手数料の入金が翌月へずれる、予定した契約が成立しない、といった場合にも、返済・家賃・給与・税金の期日は来ます。複数の借入があれば、毎月の返済額は全契約を合算します。
不動産があっても詰まる
売却用物件がある買取再販と、手数料収入を中心とする仲介業では、借入金に対応する資産が違います。ただ、物件を持っているだけで、支払いができるとは限りません。売出価格は売却代金の確定額ではなく、契約から入金までにも時間があります。
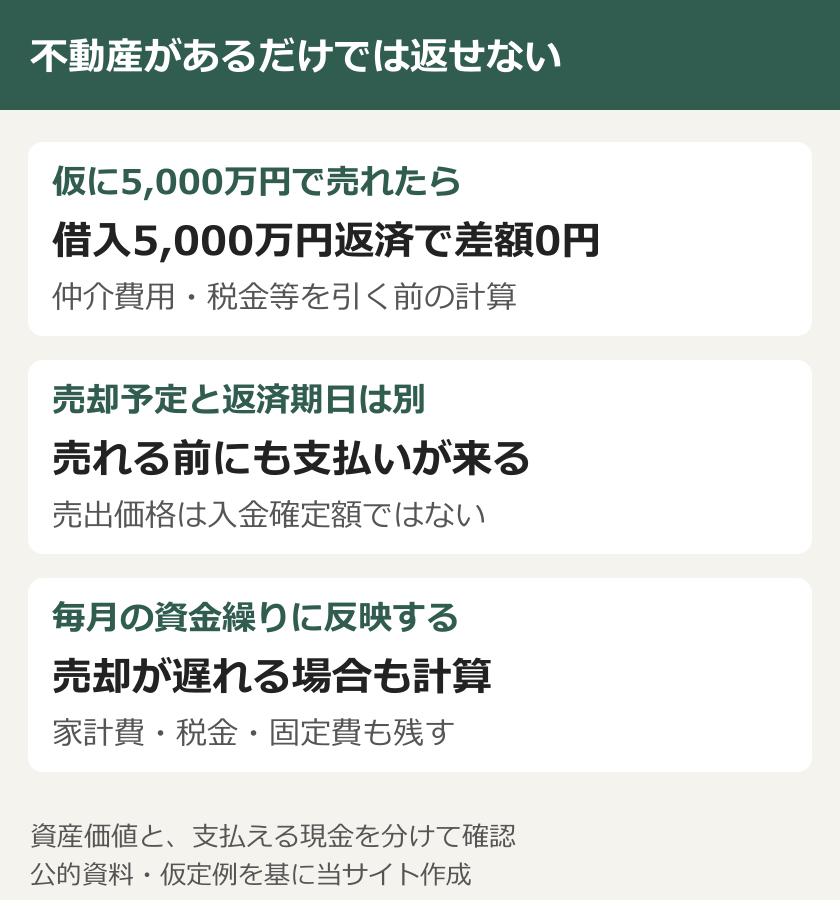
例えば、借入5,000万円に対し物件が5,000万円で売れても、差額は費用を引く前で0円です。仲介手数料や登記関連費用、税金などがあれば別の資金が必要になります。担保付きの物件を売る場合も、金融機関との調整や担保解除を含めて確認します。
また、売れるまでの保有費用と、会社全体の固定費は残ります。物件の売却予定を資金繰り表に入れる際は、入金が遅れる場合や、売却価格を下げる場合も計算しておくと、どの月で現金が不足するかを見つけやすくなります。

個人に残る返済責任
個人事業では、屋号と本人が別の法人になるわけではありません。事業として借りたお金でも、債務者が本人なら返済責任は個人にあります。京都商工会議所も、個人事業と法人の違いとして、この無限責任と出資者の有限責任を区別しています。
株式会社や合同会社を設立しても、個人名義の既存借入が自動で会社名義へ変わることはありません。会社への債務引受や借換えには、債権者・金融機関との契約や手続きが必要です。新しい会社の借入で代表者が連帯保証人になる場合は、保証人として個人の責任が残ります。
「会社にしたから、家計は必ず守られる」とは言えません。元の個人借入、会社の借入に付けた個人保証、自宅などの個人担保を別々に確認する必要があります。保証の解除や見直しも、設立登記だけでは完了しません。
支払えなくなる前の確認
まず借入先ごとに、残高、金利、月の元利返済額、最終期限、保証人、担保を1枚にまとめます。次に、売上の入金予定と、税金・家計費を含む支出予定を月別に置きます。売れる予定の資産は、確定した現金と分けて記録します。
- 返済のための借入が増え、通常の事業収入だけでは返済が回らない。
- 税金・仕入代金・家賃などの支払いを後ろへずらしている。
- 物件売却や大口入金が予定どおり進まないと、翌月の支払いが足りない。
これらが重なるときは、残高が5,000万円になるまで待つ理由はありません。借入先へ返済条件を相談し、事業の再生・廃業を含む相談は中小企業活性化協議会、個人の債務整理の方法は弁護士などへ、数字と契約書を持って確認する段階です。
なお、5,000万円は倒産の安全ラインではありませんが、債務整理の制度には別の意味があります。小規模個人再生では、一定の債権を除いた対象債権総額が5,000万円以下などの要件があります。住宅ローンなどの扱いで、単純な総負債額とは一致しません。金額だけで利用可否を自己判断しないでください。
\事業の状況に応じた相談先を確認できます/
私は、借金の上限を一律に決めるより、翌月の支払いと、売上が落ちた場合の現金残高を先に出すほうが、経営の判断につながると見ています。法人化を考える場合も、個人の借金がどう扱われるかを確認してから比較します。
\個人のまま続ける場合と、会社にする場合を比較/
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント