🗨️「マンションの火災保険に、水災の補償は要る?」
階数ではなく、ハザードマップの浸水の深さが自分の部屋の床に届くかで決まります。水災が払われるのは、自分の住戸の内装や家財に損害が出たときだけです。エントランスや電気室のような共用部分は、管理組合がかける保険の側です。1階や半地下は要る側、浸水の深さより床が高い上の階は外す判断の余地がある側です。
[不動産] この記事の要点
2026年10月2日 発表
- 水災が払われるのは、自分の住戸の内装や家財に損害が出たときだけ
- 共用部分(エントランス・廊下・電気室など)は管理組合の保険(標準管理規約第24条)
- 外すかどうかは階数ではなく、浸水の深さと自分の部屋の床の高さで決める
払われるのは自分の住戸の損害だけ
「マンションの5階だから、水災は外して保険料を下げよう」。この判断が正しいかどうかは、5階という数字では決まりません。水災の補償が払われるのは、自分の部屋の内装や家財に損害が出たときだけだからです。
大手損保の三井住友海上は、水災の支払いの条件を「床上浸水もしくは地盤面より45cmを超える浸水を被った結果、保険の対象に損害が発生した場合、または再調達価額の30%以上の損害が発生した場合」と説明しています。マンションの部屋の保険で「保険の対象」になるのは、自分の住戸の内装や設備(専有部分)と、家財です。
では、1階のエントランスや地下の電気室が水につかったら、誰の保険が使われるのか。国土交通省のマンション標準管理規約は第24条で「区分所有者は、共用部分等に関し、管理組合が火災保険、地震保険その他の損害保険の契約を締結することを承認する」と定めています。
| 水につかった場所 | 使われる保険 |
|---|---|
| 自分の部屋の床・壁・キッチンなど(専有部分) | 自分でかける火災保険(建物) |
| 自分の部屋の家具・家電・衣類 | 自分でかける火災保険(家財) |
| エントランス・廊下・エレベーター・電気室など(共用部分) | 管理組合がかける保険 |
出典:国土交通省「マンション標準管理規約(単棟型)」第24条。専有部分と共用部分の境目は、それぞれのマンションの管理規約で決まる
管理組合の保険に水災が付いているかどうかは、マンションによって違います。地下の電気室が水没して修繕に大きな費用がかかった例はマンションの地下が水没したら、修繕費は誰が払うの?にまとめました。
じゃあ上の階なら、水災は要らないってこと?
 おかあさん
自分の部屋の床まで水が届かないなら、水災で払われる場面はかなり少なくなります。届くかどうかは、ハザードマップの深さと床の高さを比べれば分かります
必要量から逆算してそろえるもの
早見表の数字をそのまま買い物に落とすと、こうなります。全部を今そろえる必要はなく、水とトイレの2つが先です。

飲料水は1人1日3L。4人家族の1週間分で84L=2Lボトル42本なので、6本入りだと7ケースぶんです。5年保存タイプなら入れ替えの手間が減ります。

水は1L=1kgです。20Lタンクは20kgになって手では運べません。小さい袋に分けて何回かに分けるほうが、実際には水を確保できます。
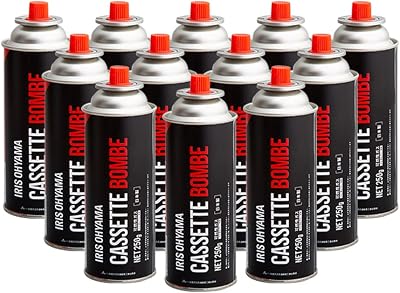
ボンベ1本で約60〜90分。4人家族の1週間分でおよそ6本が目安です。多めに持ってローリングストックにすると、鍋物などで日常的に消費できます。

災害時に多いつまずきが「ケーブルが見つからない・端子が合わない」です。本体にケーブルが付いている型だとそこで止まりません。20000mAhでスマホ数回分。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
浸水の深さと部屋の床を比べる
ハザードマップの浸水の深さの色は、家の高さに合わせて区切られています。国土地理院は、0.5mを1階の床の高さ、3mを2階の床下、5mを一般的な家屋の2階が水没する深さとして説明しています。
| ハザードマップの浸水の深さ | 水が届く目安(一般的な2階建て) | 水災の考え方 |
|---|---|---|
| 色なし | 想定の浸水なし | 外す判断の余地があるが、内水や想定外の大雨はある |
| 0.5m未満 | 1階の床より下 | 1階・半地下は床の高さしだい |
| 0.5m〜3m | 1階の床より上 | 1階は要る側 |
| 3m〜5m | 2階の床より上 | 2階までは要る側 |
| 5m以上 | 2階が水没 | 3階以上も床の高さを確かめる |
出典:国土地理院「浸水ナビ よくあるご質問」の区切りをもとに作成。マンションは1つの階の高さが一般的な家と違うので、自分の部屋の床の高さで比べる
マンションは1つの階の高さが一戸建てより高いことが多く、表の「2階」がそのまま当てはまるとは限りません。管理会社に、自分の部屋の床が地面から何メートルかを聞けば、比べる数字がそろいます。浸水の深さと階数の詳しい見方は浸水 何階/3mで2階の床まで、5mで水没で整理しています。
上の階でも残る水の被害
保険料の目安を作る損害保険料率算出機構は、水災の料率を見直した資料でこう書いています。「マンションなど一定の高さがある建物であっても大雨などによる排水管の逆流などによる被害や河川から離れた地域であっても土砂災害などの被害が実際に発生しています」。
大雨の夜、トイレや浴室の排水口から水が押し戻されてくる被害です。逆流でぬれた床や家財がどの補償で払われるかは、契約の中身で変わります。マンションで逆流が起きたときの対処は大雨 トイレ 逆流の記事で扱っています。
もう一つは、上の階でも電気が止まることです。地下や1階の電気室が水につかると、エレベーターや給水ポンプが止まり、高い階ほど水と移動に困ります。これは自分の部屋の損害ではないので、水災の補償では埋まりません。家にとどまるための水や明かりの備えは、階数に関係なく要ります。
この住所は浸水しやすい場所ですか?
住所を入れるだけ。ハザードマップの指定(浸水・土砂・津波)と地盤の強さが5秒で出ます。会員登録も電話番号も要りません。
保険料は市区町村の等地で変わる
水災を付けると保険料はいくら変わるのか。機構の参考純率では、水災の料率は建物のある市区町村ごとに1等地から5等地の5段階に分かれ、水災の保険料だけで見ると5等地は1等地の約1.5倍です。土砂災害の区域でも同じ仕組みで、くわしくは土砂災害警戒区域 火災保険/料率は市区町村で決まるにまとめました。
機構は同じ資料で、自分のリスクは低いと判断した人が保険料を節約するために水災の補償を外す傾向がある、とも書いています。全国の住宅の火災保険で水災を付けている割合は、2024年度末で61.8%です。
私は、マンションの水災は「何階か」ではなく「浸水の深さが自分の床に届くか」の1点で決めるのがいいと考えています。1階や半地下で0.5m以上の色がついているなら、外す理由はほとんどありません。反対に、浸水の想定より床が十分に高い部屋なら、外した分の保険料を家にとどまる備えに回すほうが、大雨の夜に役に立つ場面が多いはずです。
よくある質問
Q. マンションの2階や3階でも水災は必要ですか。
A. ハザードマップの浸水の深さが自分の部屋の床に届くかで決まります。3mを超える色なら2階、5mを超える色なら3階以上も床の高さを確かめてください。色がなくても、川から離れた場所の内水や想定を超える大雨はあります。
Q. 高層階なのに、契約に水災が付いていました。外せますか。
A. 外せる商品が多いですが、保険会社と契約によります。外す前に、浸水の深さと床の高さを比べ、家財だけ・建物だけといった付け方の違いも見積もりで並べてください。
Q. 1階の部屋が浸水したら、どれくらいで住めるようになりますか。
A. 床の高さや水の引き方で大きく変わります。千葉の豪雨の例はマンションの1階は浸水したら住めない?にまとめました。県ごとの水災の加入の割合は水災補償 加入率/上がったのは岡山だけで見られます。
自分の住所の浸水の深さは、住所からまとめて確認できます。下のボタンから、浸水と土砂と地盤をひとまとめに見られます。
生活・仕事にどう効くか
- マンションの1階・半地下に住んでいる人:ハザードマップで0.5m以上の色がついていれば、自分の部屋の床に水が届く側です。水災を外す前に、浸水の深さを住所で確かめます
- マンションの上の階に住んでいる人:浸水の深さより床が高ければ、水災で払われる場面は少なくなります。ただ、停電や断水で家にとどまる準備は階数に関係なく要ります
結局どうすればよいか
- ハザードマップで自分の住所の浸水の深さを見て、自分の部屋の床の高さと比べる
- 保険証券の補償欄で、水災が付いているか、保険の対象が建物(内装)か家財かを確かめる
- 管理組合の保険の内容(共用部分に水災が付いているか)を、管理会社に聞いておく
あわせて読む・調べる
くわしく知る(保存版の記事)
- 土砂災害警戒区域 火災保険/料率は市区町村で決まる
- 水災補償 加入率/上がったのは岡山だけ
- マンションの地下が水没したら、修繕費は誰が払うの?
- 水災等地区分の調べ方 ハザードマップと一致しない5段階のリスク区分
- ハザードマップ 色なし うちは安全ってこと? 海抜マイナス1.8メートルの住宅地も白
ほかに使える無料ツール
- 不動産相場検索 — 市区町村ごとの土地・戸建て・マンション相場を見る
公式出典
- 損害保険料率算出機構「住宅向け火災保険参考純率の水災料率を細分化します」(2023年6月)(2026年10月2日発表)
- 損害保険料率算出機構「水災等地検索」(2026年10月2日発表)
- 国土交通省「マンション標準管理規約(単棟型)」令和7年改正 新旧対照表(2026年10月2日発表)
- 三井住友海上「水災とは?」(よくあるご質問)(2026年10月2日発表)
- アイキャッチ写真 Pexels(2026年10月2日発表)
更新履歴
- 2026年10月2日 初版を公開(損害保険料率算出機構の資料、国土交通省の標準管理規約、大手損保のよくある質問を確認したもの)
※本記事は2026年10月2日時点で公表されている情報にもとづきます。数値・制度・進路などは今後変わる可能性があるため、最新の内容は各公式発表をご確認ください。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント