出産の費用の明細を見て、「消費税って、ここにもかかるの?」と思ったことはありませんか。三重県の市立四日市病院が、助産の費用の一部に消費税を誤ってかけていたと11月2日に発表し、返金を始めました。そもそも出産のどこまでが非課税なのかを、国税庁の通達から整理します。
「病院の請求だから、税金の計算はまちがいないはず」と思うかもしれません。でも、制度の切り替えが病院の中で行きわたらず、長いあいだ課税のままになっていた例が実際にあります。
助産は消費税がかからない
消費税法は、別表第二の第8号で「助産に係る資産の譲渡等」を非課税にしています。四日市病院の説明では、助産の費用が非課税になったのは平成3年(1991年)の消費税法の改正からです。
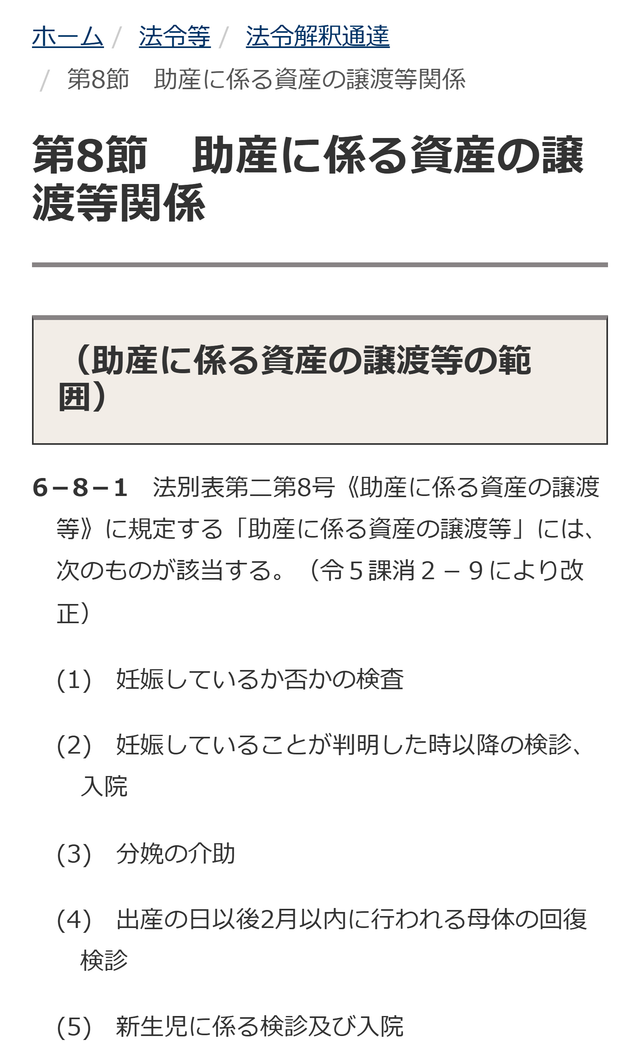
国税庁の通達(6-8-1)は、次の5つを「助産」にあげています。
| 非課税になるもの | 例 |
|---|---|
| 妊娠しているかどうかの検査 | 妊娠の判定の検査 |
| 妊娠がわかってからの検診・入院 | 妊婦健診、妊娠中の入院 |
| 分娩の介助 | お産そのもの |
| 出産の日から2か月以内の母体の回復検診 | 産後の検診 |
| 新生児の検診・入院 | 赤ちゃんの検査や入院 |
子どもにかかるお金を通しで見るなら
給食費は子育ての費用のごく一部です。市町ごとの差を調べ始めた人ほど、助成金や学費の全体像が先に要ります。

給食費や医療費のような自治体の助成は、調べる場所がばらばらで全体像がつかめません。助成金・保険・進学費用をまとめて1冊で見渡せるので、市町ごとの差を調べる前の下地になります。

書き込みながら自分の家の数字を出す形式です。中学の給食費が年5万円かかる市とかからない市で、家計にどう響くかを手を動かして確かめられます。

共働き世帯を想定した配分の話が中心です。住む場所を変えると教育費だけでなく通勤費や保育の使い方も変わるので、引っ越しを含めて考えるときに読みやすい1冊です。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
入院は「産婦人科医が必要と認めた」もの
入院には条件があります(通達6-8-2)。妊娠中の入院は、切迫流産などで産婦人科医が必要と認めたものが非課税です。骨折などほかの病気の入院でも、産婦人科医がいっしょに管理しているあいだは非課税になります。
出産後の入院は、同じ条件で出産の日から1か月までが非課税です。赤ちゃんの入院も、これに準じます。
個室の差額ベッド代も全額が非課税
見落としやすいのがここです。通達6-8-3は、上の条件にあう妊娠中と出産後の入院なら、差額ベッド代(個室料)や特別な食事の費用、大学病院などの初診料も全額が非課税だとしています。異常分娩にともなう入院も含みます。
四日市病院で課税されていたのは、入院から出産の前日までの個室料、新生児用の紙おむつ、新生児マススクリーニング検査、新生児聴覚検査、妊婦のサイトメガロウイルス検査の5つでした。どれも、本来は非課税として扱うべきものだったと病院は説明しています。
読者
うちの領収書も、見たほうがいいのかな?
 おかあさん
明細に「消費税」や「課税」と書かれた行があれば、それが何の費用かを見てみてね。出産のための入院や検査の行に税がついていたら、病院の会計の窓口に聞くのがいちばん早いわ。四日市病院も、返金は口座への振り込みだけで、職員がATM(現金自動預け払い機)の操作を頼むことは絶対にないと書いているわ。そういう電話は相手にしないでね。
領収書で確かめる3つの点
- 出産の入院・検査の行に、消費税の額がついていないか
- 個室料(差額ベッド代)に税がついていないか。出産後1か月をこえた分は扱いが変わることがある
- 赤ちゃんの検査(聴覚検査など)に税がついていないか
判断に迷うときは、病院の医事課か、最寄りの税務署の電話相談で聞けます。払いすぎた税金が戻る例は、ほかの税にもあります。固定資産税のケースは固定資産税の払い過ぎの記事に、子育てでもらえるお金は児童手当の総額の記事にまとめています。四日市病院の返金の対象と手続きは市立四日市病院の消費税返金の記事へ。
出典:国税庁「消費税法基本通達 第8節 助産に係る資産の譲渡等関係」(6-8-1〜6-8-3)、市立四日市病院「助産に係る費用の消費税課税誤りについて(お詫び)」(2026年11月2日)。いずれも2026年11月3日に確認。
アイキャッチ写真の出典
電卓と虫めがねと税の書類(イメージ)。Pexels。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント