年末調整で住宅ローン控除を受けるには、税務署から届いた「給与所得者の住宅借入金等特別控除申告書」の①欄に12月末の借入残高を写し、⑥欄に「残高×0.7%(100円未満切り捨て)」を書いて、年末調整までに勤務先へ出します。入居した最初の年だけは年末調整では受けられず、確定申告が必要です。
国税庁の「令和8年分 年末調整のしかた」と記載例、タックスアンサーで2026年11月21日に確認しました。2025年までに入居し、2年目以降に会社の年末調整で控除を受ける人の書き方です。
申告書の欄と写す数字
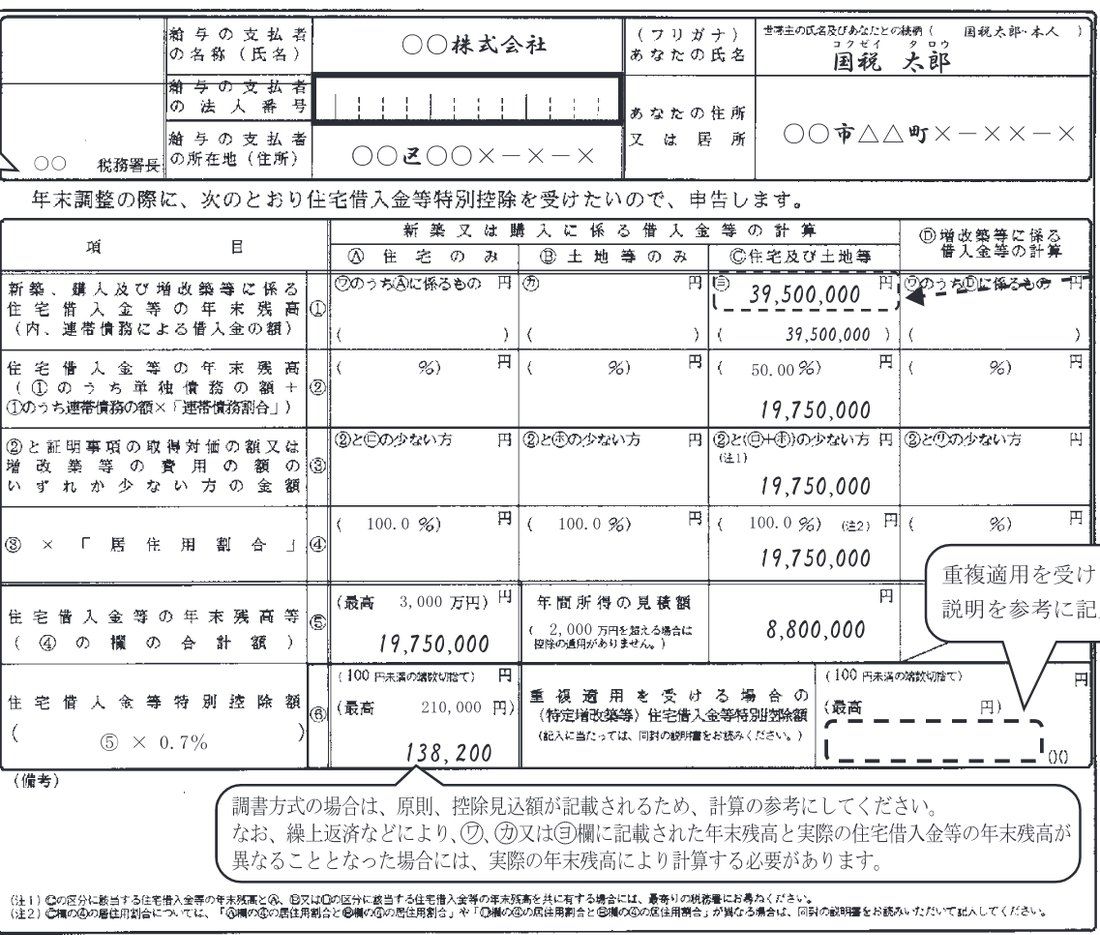
申告書に自分で書くのは①〜⑥欄と「年間所得の見積額」「備考」で、数字のもとは銀行の「年末残高等証明書」と、申告書の下に付いている税務署の「控除証明書」の2枚です。国税庁の記載例(2025年入居・省エネ基準適合住宅の新築・2人の連帯債務)で、どの数字がどの欄へ行くかを1枚にまとめました。
| 欄 | 書くこと | 写すもと | 記載例 |
|---|---|---|---|
| ① | 12月末の借入残高。内訳(住宅のみ/土地等のみ/住宅及び土地等)に合う列へ。かっこ内は連帯債務の額 | 銀行の年末残高等証明書の「年末残高」 | 39,500,000円 |
| ② | 自分の分の残高(単独の借入+連帯債務×連帯債務割合) | 控除証明書の「連帯債務割合」 | 50.00% → 19,750,000円 |
| ③ | ②と、家と土地の取得対価の額の少ないほう | 控除証明書の「取得対価の額」 | 19,750,000円 |
| ④ | ③×居住用割合 | 控除証明書の「居住用割合」 | 100.0% → 19,750,000円 |
| ⑤ | ④の合計。印字された「最高」の額で止める | 申告書の印字 | 19,750,000円(最高3,000万円) |
| 年間所得の見積額 | 今年の合計所得金額の見込み。2,000万円(2021年以前の入居は3,000万円)を超えると控除なし | 自分で見積もる | 8,800,000円 |
| ⑥ | ⑤×0.7%。100円未満は切り捨て、印字の「最高」まで | 自分で計算 | 138,200円(最高210,000円) |
| 備考 | 調書方式なら「調書方式に対応する金融機関からの借入れ」 | — | — |
出典:国税庁「令和8年分 年末調整のしかた」記載例3から作成。19,750,000円×0.7%は138,250円で、100円未満を切り捨てて138,200円になります。
出典
国税庁「令和8年分 年末調整のしかた 付録 記載例」(PDF)の記載例3(令和7年中居住者・認定住宅等用)から切り出し。
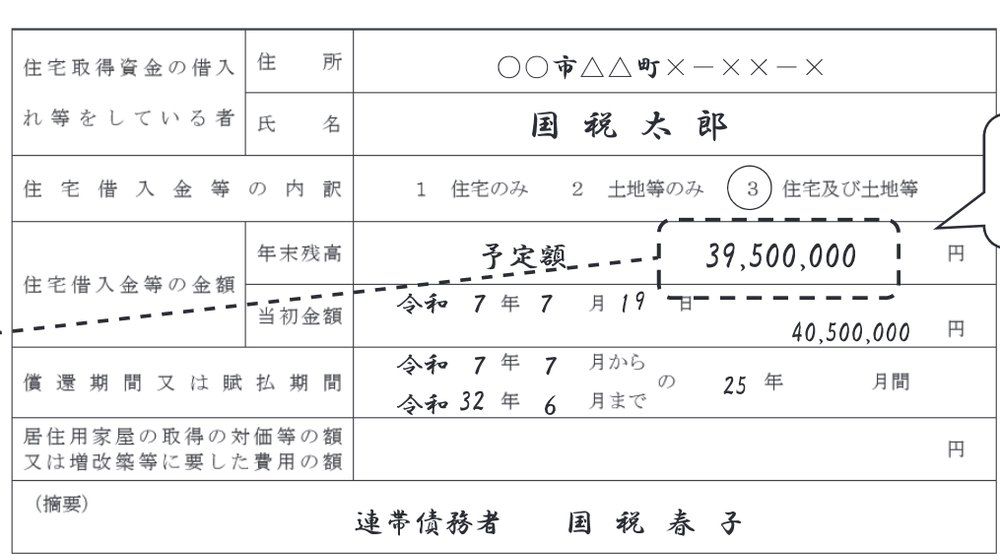
記載例の証明書では、年末残高の横に「予定額」と書かれています。年末調整は12月の返済より前に計算するので、12月末に残る予定の額で書く形です。借入先が2つ以上ある人は、全部の年末残高等証明書を出します(国税庁の説明書)。
出典
国税庁「令和8年分 年末調整のしかた 付録 記載例」(PDF)の記載例3(令和7年中居住者・認定住宅等用)から切り出し。
②〜④で使う「連帯債務割合」「取得対価の額」「居住用割合」は、同じ用紙の下半分にある控除証明書に、1年目の確定申告の内容のまま印字されています。夫婦で借りていても、控除証明書に負担の割合が載っていれば、備考欄に連帯債務者の文言を書く必要はありません。
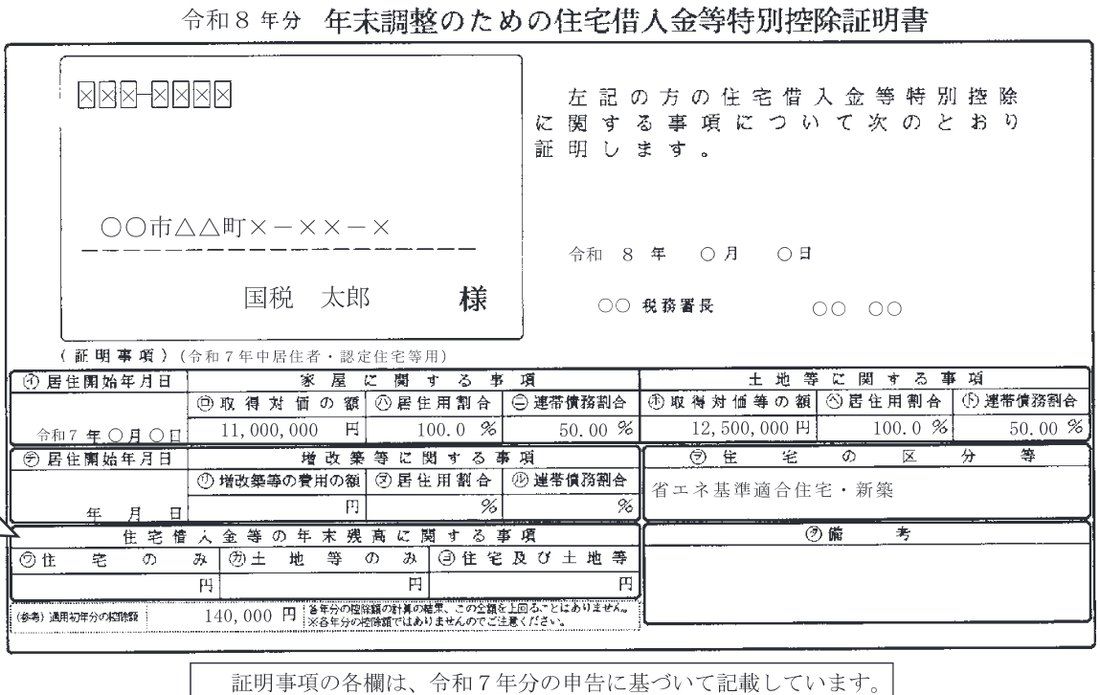
出典
国税庁「令和8年分 年末調整のしかた 付録 記載例」(PDF)の記載例3(令和7年中居住者・認定住宅等用)から切り出し。
読者
調書方式で、申告書にもう数字が印字されている。自分で計算しなくていいの?
 おかあさん
国税庁の記載例は、調書方式なら控除見込額が印字されるので「計算の参考に」としています。繰上返済で実際の残高と違ってきたときは、実際の残高で計算し直します。
調書方式で銀行の証明書が届かない人や、3年目以降で残高の欄が空欄になっている人の書き方は、住宅ローン控除 年末調整/調書方式は残高証明書なしにまとめました。
いくら戻るかの計算
年末調整で住宅ローン控除として引かれる額は、自分の分の年末残高×0.7%(100円未満切り捨て)で、入居した年と住宅の種類ごとの上限までです。記載例の国税太郎さん(連帯債務の半分を負担)なら、1年に138,200円です。
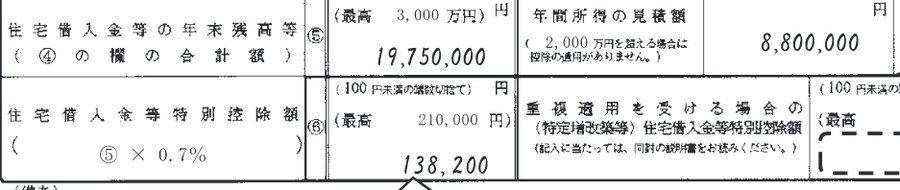
出典
国税庁「令和8年分 年末調整のしかた 付録 記載例」(PDF)の記載例3(令和7年中居住者・認定住宅等用)から切り出し。
上限は、令和元年以降に入居した人なら税務署から届いた申告書に印字されています。2022〜2025年に入居した人の上限は次のとおりです。
| 住宅の種類(新築など) | 2022・2023年入居 | 2024・2025年入居 |
|---|---|---|
| 認定住宅 | 残高5,000万円まで・年35万円 | 4,500万円・31.5万円 |
| ZEH(ゼッチ)水準省エネ住宅 | 4,500万円・31.5万円 | 3,500万円・24.5万円 |
| 省エネ基準適合住宅 | 4,000万円・28万円 | 3,000万円・21万円 |
| その他の住宅 | 3,000万円・21万円 | 2,000万円・14万円(10年・建築確認などの条件つき) |
| 中古住宅(既存住宅) | 2,000万円・14万円(10年) | 2,000万円・14万円(10年) |
出典:国税庁「令和8年分 年末調整のしかた」の控除限度額等の一覧表。控除率はどれも0.7%、控除期間は書いていないものが13年です。2024・2025年入居で「特例対象個人」に当たる人は、認定住宅などの上限が上乗せされます(認定住宅なら5,000万円・35万円)。中古でも認定住宅などは3,000万円・21万円です。
引けるのは、その年の所得税の額までです。引ききれなかった分は、翌年度の住民税から引かれる場合があります(国税庁の手引の注記)。住民税側の上限は住宅ローン控除 住民税 上限/通知書で見る欄で計算しています。
1年目・2年目・10年目以降
住宅ローン控除は、入居した1年目は確定申告でしか受けられず、2年目から会社の年末調整で受けられます。「会社に出せば入居した年から年末調整で引いてもらえる」と考える人もいますが、国税庁の手引は最初の年分について「確定申告により、控除の適用を受ける必要があります」と書いています。
| 年目(令和8年分の場合) | すること | 勤務先に出すもの | 届く時期 |
|---|---|---|---|
| 1年目(2026年入居) | 2027年の確定申告 | —(年末調整では受けられない) | — |
| 2年目(2025年入居) | 年末調整 | 申告書兼控除証明書の「令和8年分」。証明書方式は銀行の年末残高等証明書も | 書面は入居2年目の10月下旬頃(証明書方式)・11月下旬頃(調書方式)に各年分を一括。電子は毎年10月頃・11月中旬頃 |
| 3年目以降 | 年末調整 | 2年目に届いた束のうち、その年分の1枚。証明書方式は毎年の銀行の証明書も | 税務署の書面は2年目の束を使う(電子は毎年届く)。銀行の証明書は11月下旬頃 |
| 10年目以降 | 控除期間10年の人は10年目が最後。13年の人は続く | 同上 | 同上 |
出典:国税庁「令和8年分 年末調整のしかた」「給与所得者(従業員)の方へ(令和8年分)」、タックスアンサー1211-1。電子は確定申告のときにe-Tax(イータックス)での交付を選んだ人で、e-Taxのメッセージボックスに届きます。
2年目にまとめて届いた束には「平成38年分」と印字された用紙が入っていることがあります。国税庁の手引は、これも令和8年分の申告書として扱い、直さずに出してよいとしています。
何年まで受けられるかは入居した年と住宅で決まります。2022年以降に入居した新築などは13年、中古住宅と、2024年以降入居の「その他の住宅」は10年です。2017〜2021年に入居した人は原則10年で、消費税10%で買った家など一部が13年です。2017年に入居して10年の人は、今年の令和8年分が最後の年末調整になります。13年の人が11年目に入るのは、いちばん早い2019年10月入居でも2029年分からです。
無くした・転職したとき
税務署の申告書を無くしたら税務署に再交付を申し込み、年の途中で転職したら12月に勤めている会社に申告書を出し、締切に間に合わなければ翌年の確定申告で控除を受けます。
| 困ったこと | すること | よりどころ |
|---|---|---|
| 税務署の申告書兼控除証明書を無くした | 納税地の税務署に「交付申請書」を出す。e-Taxでも書面でもよく、提出時期の決まりはない | 国税庁 A1-39 |
| 電子で受け取ったが、会社が紙しか受け付けない | 「QRコード付証明書等作成システム」で紙に出して出す | 国税庁の案内 |
| 銀行の年末残高等証明書が無い | 借入先に再発行を頼む。借入先が複数なら全部そろえる | 国税庁の説明書 |
| 年の途中で転職した | 12月に勤めている会社で年末調整。前の会社の源泉徴収票も出す | タックスアンサー2665・2674 |
| 会社の締切に間に合わない | 翌年の確定申告で控除を受ける | タックスアンサー1230 |
| 繰上返済で残高が変わった | 実際の残高で申告書を出し直す | 年末調整のしかた |
再交付の申請に期限はなく、申請した後の年分の書類が送られてきます。税務署の窓口は2026年10月1日から原則9時〜15時の受付です。年末調整に間に合わなかった分は、翌年の確定申告で受けられます。
読者
転職した年は、住宅ローン控除の申告書を前の会社と今の会社のどっちに出すの?
おかあさん12月に勤めている今の会社です。タックスアンサー2665は年末調整の対象に「年の中途で就職し年末まで勤務している人」を挙げています。申告書の勤務先の欄も、今の会社の名前で書きます。
今の会社は、前の会社の給与も合わせて1年分の税金を計算し直します。タックスアンサー2674によると、前の会社の源泉徴収票で金額を確かめられないと年末調整はできず、確定申告で精算することになります。退職したときの源泉徴収票は、住宅ローン控除の書類と一緒に出せるようにしておきます。
繰上返済をした年は、返済計画表の残高と実際の残高がずれます。期間短縮型と返済額軽減型で控除がどう変わるかは繰り上げ返済 期間短縮と返済額軽減/住宅ローン控除で比べました。ふるさと納税と一緒に使う人は住宅ローン控除 ふるさと納税 併用/損する条件も先に見ておくと、確定申告にするかどうかの判断がしやすくなります。
2026年の年末調整そのものの変更点は年末調整 2026 変更点/基礎控除の引き上げです。申告書は、①に残高、⑥に0.7%の額。この2つの欄が埋まれば、残りは証明書の数字を順に写すだけです。
出典
- 国税庁「令和8年分 年末調整のしかた」住宅借入金等特別控除申告書の受理と内容の確認(PDF・29〜34ページ)
- 国税庁「年末調整で住宅借入金等特別控除の適用を受ける方へ」
- 国税庁「年末調整のための住宅ローン控除証明書の交付時期について」(PDF・令和8年9月)
- 国税庁 A1-39 年末調整のための(特定増改築等)住宅借入金等特別控除関係書類の交付申請手続
- 国税庁 タックスアンサーNo.1230 調書方式による住宅借入金等特別控除
- 国税庁 タックスアンサーNo.2665 年末調整の対象となる人
- 国税庁 タックスアンサーNo.2674 中途就職者の年末調整
アイキャッチ写真の出典
電卓で計算する手元(イメージ)。撮影 Kaboompics.com(カブームピックス)/Pexelsライセンス(Pexels(ペクセルズ))。
よくある質問
年末調整の住宅ローン控除で、いくら返ってくる?
控除額は自分の分の年末残高×0.7%で、100円未満は切り捨て、入居した年と住宅の種類ごとの上限(2024・2025年入居の省エネ基準適合住宅なら年21万円)までです。国税庁の記載例では、残高19,750,000円で138,200円です。年末調整で引けるのはその年の所得税の額までで、引ききれない分は翌年度の住民税から引かれる場合があります。
住宅ローン控除は1年目(初年度)も年末調整で受けられる?
受けられません。国税庁は、住宅ローン控除を受ける最初の年分は確定申告が必要としています。2026年に入居した人は2027年に確定申告をし、2年目の2027年分から会社の年末調整で受けられます。
年末調整の住宅ローン控除、2年目の必要書類は?
税務署から届く「給与所得者の住宅借入金等特別控除申告書」(下部が控除証明書)の令和8年分を記入して勤務先に出します。証明書方式の人は、銀行の「住宅取得資金に係る借入金の年末残高等証明書」も付けます。調書方式の人は銀行の証明書は不要です。
年末調整の住宅ローン控除の書類はいつまでに出す?
国税庁は、年末調整の時までに申告書を勤務先へ出すよう案内しており、実際の締切は会社が決めます。税務署の書類は書面なら入居2年目の10月下旬〜11月下旬頃に一括で届き、銀行の年末残高等証明書は11月下旬頃に届きます。間に合わなかった年分は、翌年の確定申告で控除を受けられます。
住宅ローン控除は年末調整で何年まで受けられる?
2022年以降に入居した新築などは13年、中古住宅と2024年以降入居のその他の住宅は10年です。2017〜2021年に入居した人は原則10年で、消費税10%で取得した家など一部が13年です。2017年に入居して10年の人は、2026年分の年末調整が最後になります。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント