不動産を売って利益(譲渡所得)が出たら、売った年の翌年2月16日〜3月15日に確定申告をします。申告書のほかに用意するのは、売ったときと買ったときの売買契約書、仲介手数料や印紙代の領収書、国税庁の「譲渡所得の内訳書」です。
2026年中に売った人の申告期間は、2027年2月16日から3月15日までです。3,000万円の特別控除などを使う人は、控除で利益が0円になっても申告しないと控除を受けられません。
必要書類とどこで取るか
不動産を売ったときの確定申告で全員に要るのは、確定申告書、譲渡所得の内訳書、売ったときの売買契約書、買ったときの売買契約書、売るためにかかった費用の領収書の5つです。特例を使う人は、特例ごとに登記事項証明書や戸籍の附票の写しが加わります。
| 書類 | 何に使うか | どこで手に入るか |
|---|---|---|
| 確定申告書(第一表・第二表・第三表〈分離課税用〉) | 申告そのもの | 国税庁の「確定申告書等作成コーナー」で作る/税務署 |
| 譲渡所得の内訳書【土地・建物用】 | 売値・取得費・譲渡費用から利益を計算する | 国税庁ホームページの様式/税務署。作成コーナーなら入力すると作られる |
| 売ったときの売買契約書 | 売った金額と契約日 | 売却時に買主と取り交わした契約書(仲介会社経由で受け取ったもの) |
| 買ったとき(建てたとき)の売買契約書・請負契約書 | 取得費(買った金額) | 手元の保管書類。相続した物件は亡くなった人が買ったときのもの |
| 仲介手数料・印紙代・測量費・取壊し費用の領収書 | 譲渡費用 | 仲介会社・測量会社・解体業者などが出したもの |
| 買ったときの仲介手数料・登記費用の領収書 | 取得費に足せる | 手元の保管書類 |
| 登記事項証明書(不動産番号を書いた明細書で代えられる) | 軽減税率・買換え・譲渡損失・相続した空き家の特例の添付 | 法務局。窓口600円、オンライン請求で郵送520円・窓口受取490円 |
| 戸籍の附票の写し | 住民票の住所と売った家の所在地が違うとき、住んでいたことを示す | 本籍地の市区町村 |
| 被相続人居住用家屋等確認書 | 相続した空き家の3,000万円控除 | 売った家のある市区町村 |
出典:国税庁「令和7年分 譲渡所得の申告のしかた」参考3(特例の適用を受ける場合に添付する書類)、法務局の手数料の案内。自宅を売って3,000万円控除だけを使う人の添付書類は、内訳書と、住所が違う場合の戸籍の附票の写しなどです(No.3302)。登記事項証明書は、10年超所有の軽減税率(No.3305)や相続した空き家の特例を使うときに加わります。
領収書のうち、譲渡費用になるのは売るために直接かかった費用だけです。国税庁の様式には、修繕費や固定資産税は譲渡費用にならないと書いてあります。
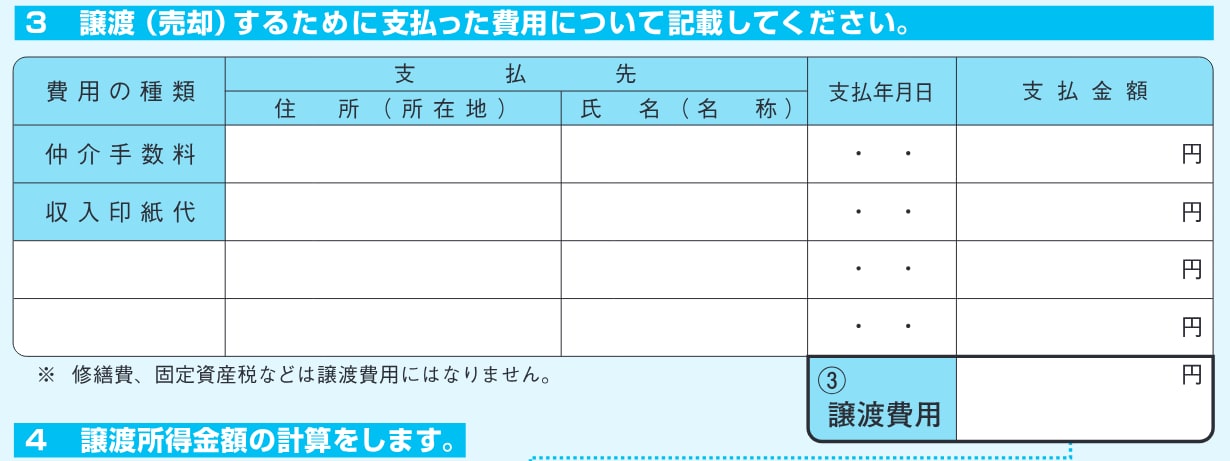
反対に、売った年の固定資産税を日割りで買主から受け取った精算金は、売った金額(譲渡価額)に足します(「申告のしかた」21ページ)。精算金の仕組みは固定資産税 精算/売ったのに請求にまとめました。
読者
e-Tax(イータックス)で出すなら、契約書の原本を税務署に郵送しなくていいの?
 おかあさん
国税庁は、作成コーナーで作ってe-Taxで出す場合は郵送も来署もいらず、添付書類は「イメージデータで提出できます(一部の書類を除きます)」と案内しているわ。スマホとマイナンバーカードがあれば、自宅で最後まで出せるのよ。
売る・継ぐ・片付ける、を決めるときに読むもの
値段が分かったあとにやることは、売る・名義を変える・その前に中の物を片付ける、で人によって違います。相続登記は2024年4月から義務になり、相続を知った日から3年以内に申請しないと過料の対象になるので、放っておける手続きではなくなりました。

買い取る側にいた人が、売る側に向けて書いた本です。公示地価や基準地価は「いくらで出すか」の目安にしかならず、手元に残る額は業者の選び方と交渉で変わります。地方ほど売りにくくなる前提で書かれています。

葬儀・年金・保険・相続の届出を、期限つきで並べた図解のムックです。年度版なので税制改正のぶんが毎年入れ替わります。何をいつまでにやるのかが分からない段階なら、ここから入るのがいちばん早いです。

名義変更を司法書士に頼まず自分でやる人向けの手順書です。第2版で義務化・相続人申告登記・戸籍の広域交付に対応しています。登記簿と戸籍の読み方から入るので、書類集めの段階で止まっている人でも進められます。

親が元気なうちに片付ける前提で、家族会議の開き方や「捨てる」と言わない進め方をマンガで扱っています。売るにも貸すにも、中の物が残ったままでは査定も見学も先に進みません。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
申告はいつ・売った年の数え方
不動産を売ったときの確定申告は、売った年の翌年2月16日から3月15日までに、住所地を管轄する税務署へ出します(国税庁 No.3102)。2026年中に売った人は「令和8年分」の申告で、国税庁は期間を2027年2月16日から3月15日までと示しています。
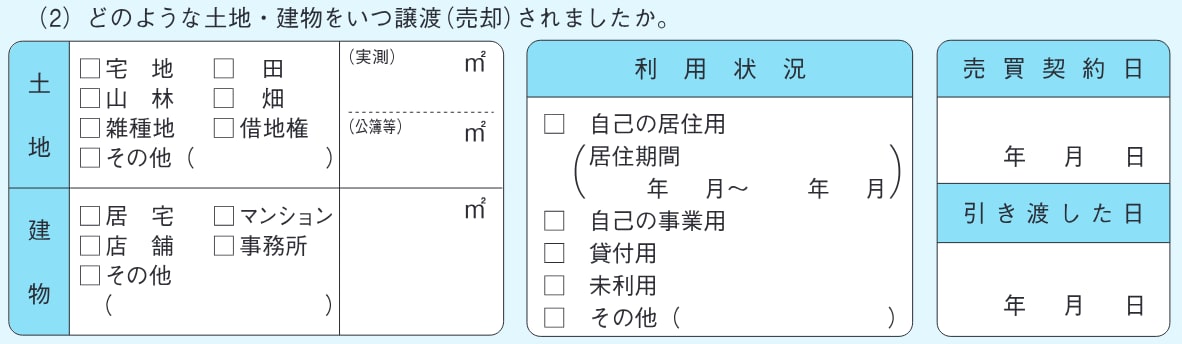
「売った年」は、原則として買主に家や土地を引き渡した日の年です。ただし売買契約を結んだ日を選んで申告することもできます。2026年12月に契約して2027年1月に引き渡したなら、どちらの年で申告するかを選べます。内訳書の2面にも、売買契約日と引き渡した日を並べて書く欄があります。
売った年は税率も決めます。売った年の1月1日に持っていた期間が5年を超えると長期、5年以下だと短期です。「申告のしかた」の数え方を2026年に当てはめると、2020年(令和2年)12月31日以前に取得した物件を2026年に売れば長期になります。相続した物件は、亡くなった人の取得日を引き継ぎます。
| 区分 | 所得税 | 住民税 |
|---|---|---|
| 長期(1月1日に5年超) | 15% | 5% |
| 短期(1月1日に5年以下) | 30% | 9% |
| 自宅を10年超持っていた(軽減税率・6,000万円以下の部分) | 10% | — |
出典:国税庁 No.3208・No.3211・No.3305。所得税には、所得税額の2.1%の復興特別所得税が加わります(令和29年分まで)。軽減税率の住民税の率はNo.3305に載っていないため、表では空けています。
令和8年分から確定申告書の様式が変わり、複写式の控えがなくなると国税庁は案内しています。紙で出す人は、出す前に自分で控えをとっておくことになります。
申告が不要な人・要る人
売った金額から取得費と譲渡費用を引いて利益が出なかった人は、その売却について確定申告をする必要はありません。国税庁は「譲渡所得金額(利益)がある方は原則として確定申告が必要」としており、申告が要るかどうかの分かれ目は利益の有無と、特例を使うかどうかです。
| 売った結果 | 確定申告 | 理由 |
|---|---|---|
| 利益が出た(特例なし) | 必要 | 利益があれば原則として申告 |
| 利益が出たが、3,000万円控除で0円になる | 必要 | 書類を添えて申告しないと控除を受けられない(No.3302) |
| 相続した空き家を売り、3,000万円控除を使う | 必要 | 市区町村の確認書などを添えて申告 |
| 損失が出た(自宅以外) | 不要 | 土地・建物以外の所得と損益通算できない |
| 自宅を売って損失が出て、損益通算・繰越控除の特例を使う | 申告すると税金が戻ることがある | 還付になるなら2月15日以前でも出せる(No.3102) |
| 損失が出て、特例を使わない | 不要 | 申告する利益がない |
出典:国税庁「不動産等を売却した方へ」、No.3302、No.3102。「控除で税金が0円になるなら申告もいらない」は逆で、3,000万円控除は申告して初めて使えます。
読者
売っても1円も得していないのに、なぜ申告がいるの?
おかあさん「得していない」は、控除を引いたあとの話なの。たとえば3,000万円控除は、控除前の利益に対して使う特例で、国税庁は「一定の書類を添えて確定申告をすることが必要」と書いているわ。控除前の数字で考えるのがコツよ。
3,000万円控除の要件(住まなくなってから3年を経過する日の年の12月31日までに売る、親子や夫婦に売ったものでない、など)は自宅売却の3,000万円特別控除とは?使える条件と確定申告の注意点で、相続した実家を売るときの控除は空き家 3000万円控除/要件と期限で取り上げています。
取得費が分からないとき
買ったときの契約書がなく取得費が分からないときは、売った金額の5%を取得費にできます(国税庁 No.3258)。3,000万円で売った場合は150万円です。実際の取得費が売った金額の5%より少ないときも、5%を使えます。
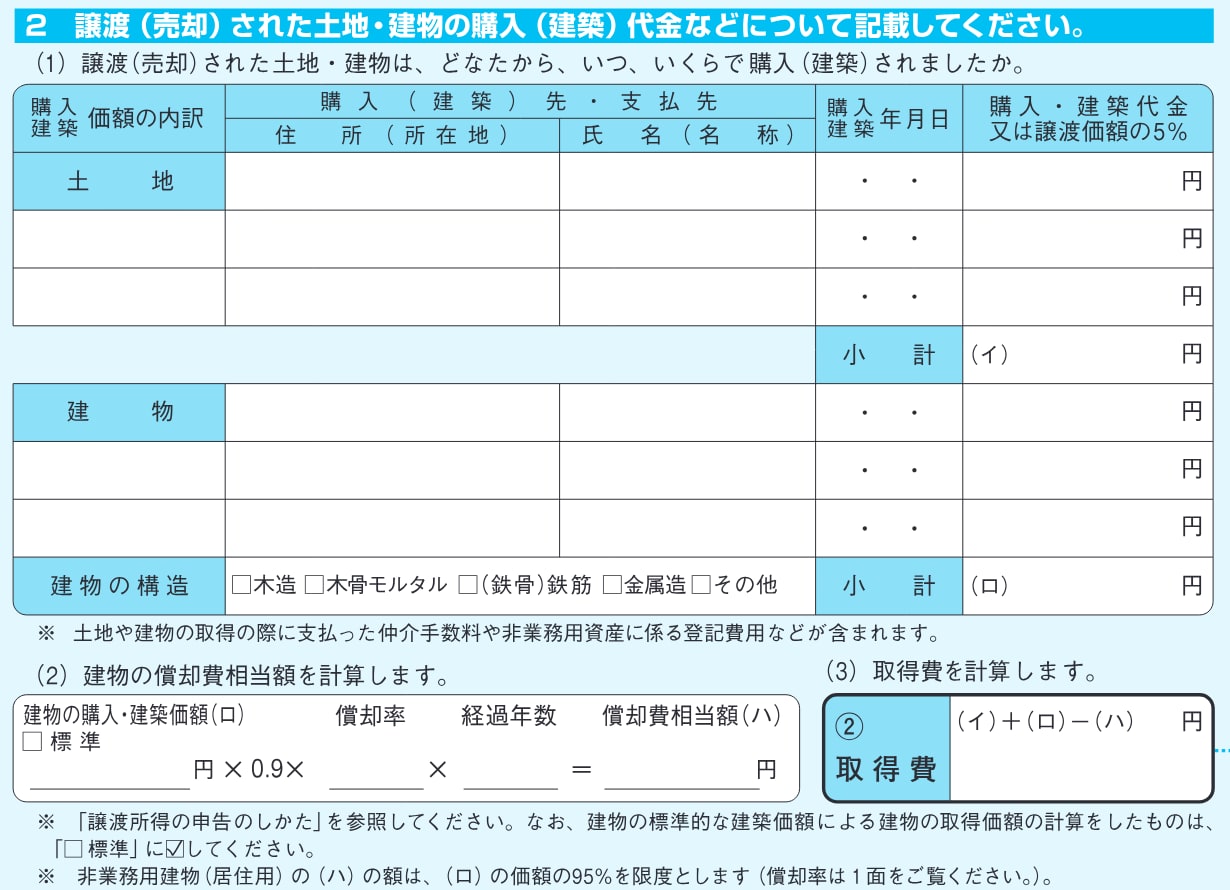
取得費には、買った代金のほか、買ったときの仲介手数料、自宅などの登記費用、設備費や改良費が入ります。建物は持っている間に価値が減るので、買った金額から「償却費相当額」を引いた額が取得費です。自宅など事業に使っていない建物は、次の式で出します。
償却率:木造0.031/木骨モルタル0.034/鉄骨鉄筋・鉄筋コンクリート0.015
経過年数は6か月以上の端数を1年、6か月未満は切り捨て。上限は買った金額の95%
出典:国税庁「令和7年分 譲渡所得の申告のしかた」23ページ。仮の数字で、2,000万円で建てた木造の自宅を20年住んで売ると、2,000万円×0.9×0.031×20年=1,116万円が償却費相当額で、建物の取得費は884万円です。土地には償却がないので、買った金額がそのまま取得費になります。
土地と建物をまとめて買い、契約書で値段が分かれていないときは、建物の消費税額から割り戻すか、国税庁の「建物の標準的な建築価額表」を使って建物の金額を出せます。どの方法でも、取得費が売った金額の5%を下回るなら5%を選べます。
自分で申告する人がつまずきやすいのは、税額の計算ではなく取得費の数字を集める段階です。作成コーナーは画面の質問に答えると内訳書と申告書を自動で計算し、国税庁は迷ったときの窓口として税務相談チャットボット「税務職員ふたば」を案内しています。特例が使えるかどうかの判断が分かれる場合は、税務署か税理士に内訳書を見せて確認してください。
出典
- 国税庁 タックスアンサーNo.3102 譲渡所得の申告期限
- 国税庁「令和8年3月1日(日)に確定申告の相談等を行う税務署」
- 国税庁「令和7年分 譲渡所得の申告のしかた」
- 同 参考3「特例の適用を受ける場合に申告書に添付する書類」(PDF)
- 国税庁「令和7年分 確定申告書等の様式・手引き等」(譲渡所得の内訳書)
- 国税庁「不動産等を売却した方へ|令和7年分 確定申告特集」
- 国税庁「不動産を売却した場合の確定申告は自宅で、スマホで、e-Tax!」(PDF)
- 国税庁 No.3302 マイホームを売ったときの特例
- 国税庁 No.3305 マイホームを売ったときの軽減税率の特例
- 国税庁 No.3258 取得費が分からないとき
- 国税庁 No.3202 譲渡所得の計算のしかた(分離課税)
- 国税庁 No.3208 長期譲渡所得の税額の計算
- 国税庁 No.3211 短期譲渡所得の税額の計算
- 法務局「登記事項証明書等の請求にはオンラインでの手続が便利です」
アイキャッチ写真の出典
洲本税務署などが掲げた確定申告の横断幕(2013年3月撮影・イメージ)。撮影 Mti(エムティーアイ)/クリエイティブ・コモンズ 表示-継承 3.0(ウィキメディア・コモンズ)。
よくある質問
不動産を売却したら確定申告はいつまでにする?
売った年の翌年2月16日から3月15日までに、住所地を管轄する税務署へ申告します。2026年中に売った人は令和8年分として2027年2月16日〜3月15日です。売った年は原則として引き渡した日の年ですが、売買契約を結んだ日の年を選ぶこともできます。
不動産売却の確定申告に必要な書類は?
確定申告書、国税庁の「譲渡所得の内訳書【土地・建物用】」、売ったときと買ったときの売買契約書、仲介手数料や印紙代などの領収書です。軽減税率や相続した空き家の特例を使う人は登記事項証明書(不動産番号の明細書で代用可)、住民票の住所と売った家の所在地が違う人は戸籍の附票の写しなども添付します。
不動産を売却しても確定申告が不要なのはどんなとき?
売った金額から取得費と譲渡費用を引いて利益が出なかった場合は、その売却について申告は要りません。ただし3,000万円の特別控除を使う人は、控除で利益が0円になっても申告しないと控除を受けられません。自宅を売って損失が出た人は、特例を使って申告すると税金が戻ることがあります。
不動産売却の確定申告は自分でできる?
国税庁の確定申告書等作成コーナーで画面の質問に答えると、譲渡所得の内訳書と申告書が自動で計算されます。スマホとマイナンバーカードがあればe-Taxで提出でき、添付書類は一部を除きイメージデータで出せます。特例が使えるかの判断に迷う場合は税務署や税理士に確認します。
購入時の契約書がなく取得費が分からないときは?
売った金額の5%を取得費にできます(国税庁 No.3258)。3,000万円で売った場合は150万円です。実際の取得費が売った金額の5%より少ないときも5%を使えます。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント