住宅ローン控除を受けていても、ワンストップ特例でふるさと納税をする年は、併用で損はしません。損が出るのは、確定申告でふるさと納税を申告する年に、住宅ローン控除がすでに住民税の上限(多くの人は97,500円)にかかっている人だけです。
ワンストップなら影響しない
「住宅ローン控除があると、ふるさと納税は損」と聞いて、寄附をやめる人がいます。実は、2つの控除は引かれる税金の順番が違うので、ワンストップ特例を使う年はぶつかりません。
住宅ローン控除は、まず所得税から引かれ、引ききれなかった分が翌年度の住民税から引かれます。ふるさと納税のワンストップ特例は逆で、総務省は「所得税からの控除は行われず、その分も含めた控除額の全額が、翌年度の住民税から控除されます」と説明しています。
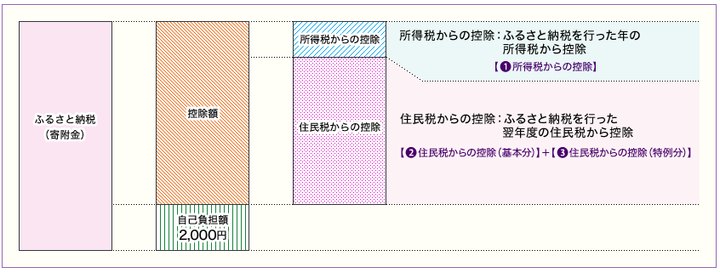
住民税の側でも取り合いになりません。ふるさと納税の特例分には「住民税所得割額の2割」という上限がありますが、横浜市の算式では、この2割のもとになる所得割額は調整控除を引いたあとの額で、住宅ローン控除を引く前の額です。住宅ローン控除が住民税から引かれても、ふるさと納税の上限は小さくなりません。
読者
じゃあ、住宅ローン控除がある人は寄附の上限も気にしなくていいの?
 おかあさん
ワンストップの年は、住宅ローン控除がないときとほぼ同じ上限で考えて大丈夫です。気をつけるのは確定申告をする年です。
損するのは確定申告の年
確定申告でふるさと納税を申告すると、寄附から2,000円を引いた額が「寄附金控除」として所得から差し引かれ、所得税が下がります。所得税が下がると、住宅ローン控除のうち所得税で引ききれない分が増え、その分は住民税へ回ります。
住民税へ回せる額には上限があります。横浜市・相模原市の案内では、令和4年から令和7年に入居した人は「所得税の課税総所得金額等の5%(上限97,500円)」です。住民税の側がすでに上限に達していると、ふるさと納税で下がった所得税の分がどこからも戻らず、自己負担が2,000円を超えます。
| 申告のしかた | 住宅ローン控除が住民税の上限に | 併用の影響 |
|---|---|---|
| ワンストップ特例 | 届いていない/届いている | なし |
| 確定申告 | 届いていない | ほぼなし(住民税へ回る分が増えるだけ) |
| 確定申告 | 届いている | 所得税の税率分が戻らない |
確定申告が必要になるのは、住宅ローン控除の1年目、医療費控除などで申告する年、寄附先が6団体以上の年です。総務省と国税庁は、確定申告をする人はふるさと納税も申告に含める必要があると案内しています。ワンストップを申請していても、あとで確定申告をすれば特例は使えなくなります(相模原市)。
年収が低めの人の計算例
課税所得200万円、年末残高4,000万円の人で計算します。説明のための仮の数字で、復興特別所得税は省いています。所得税は国税庁の速算表(195万円以上330万円未満は10%・控除額97,500円)で出しました。
| 項目 | ふるさと納税なし | 確定申告で3万円寄附 |
|---|---|---|
| 課税所得 | 200万円 | 197.2万円(寄附金控除2.8万円) |
| 所得税(控除前) | 102,500円 | 99,700円 |
| 住宅ローン控除(4,000万円×0.7%) | 28万円 | 28万円 |
| 所得税で引ききれない額 | 177,500円 | 180,300円 |
| 住民税から引ける上限 | 97,500円 | 97,500円 |
| どこからも引かれない額 | 80,000円 | 82,800円 |
寄附で下がった所得税2,800円は、住民税の上限に止められて戻りません。住民税の基本分と特例分は通常どおり引かれるので、この人の実質の負担は2,000円+2,800円=4,800円になります。同じ人でも2年目以降に年末調整とワンストップを使えば、この2,800円も住民税から引かれます。
読者
4,800円なら、返礼品しだいでまだ得ってこと?
おかあさん負担が2,000円から4,800円に増えるだけなので、私は寄附をやめるほどではないと見ています。ただ、寄附額を大きくするほど戻らない額も増えます。
上限にかかっているかの見分け方
2年目以降で年末調整をしている人は、勤務先からもらう源泉徴収票で確かめられます。国税庁の源泉徴収票の作成の手引では、年末調整で控除しきれない額がある場合に「住宅借入金等特別控除可能額」を書くとしています。
この差が97,500円(または課税総所得金額等の5%)を超えていれば、住民税の上限に届いています
可能額の欄が空なら、所得税だけで引ききれています
この欄が空の人は、住宅ローン控除が所得税の中で収まっているので、確定申告でふるさと納税をしても上の表の「ほぼなし」にあたります。年末調整の書類のそろえ方は住宅ローン控除 年末調整/調書方式は残高証明書なしで書きました。
住民税からいくら引かれているかを決定通知書で確かめる方法は、住宅ローン控除 住民税 上限/通知書で見る欄に書きました。
寄附の前にやること
- 2年目以降で寄附先が5団体以内なら、ワンストップ特例の申請書を寄附先に出す
- 医療費控除などで確定申告をするなら、ふるさと納税もすべて申告に入れる(ワンストップは無効になる)
- 住宅ローン控除の1年目で、源泉徴収票の差が97,500円を超えそうなら、寄附額を抑える
- 年末調整で所得税が0円になり、住民税だけでふるさと納税を引いてもらうときは、市区町村に住民税の申告書を出す(総務省)
住宅ローン控除が住民税で頭打ちになる人は、年末残高に対して所得税が小さい人です。繰り上げ返済で残高を減らすと控除も減るので、控除と返済の関係は繰り上げ返済 期間短縮と返済額軽減/住宅ローン控除を見てください。
出典
- 総務省 ふるさと納税ポータル「税金の控除について」
- 総務省 ふるさと納税ポータル「制度改正について(2015年4月1日)」
- 国税庁 タックスアンサーNo.1155 ふるさと納税(寄附金控除)
- 国税庁 タックスアンサーNo.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(令和8年4月1日現在法令等)
- 国税庁 タックスアンサーNo.2260 所得税の税率
- 国税庁「令和7年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引」住宅借入金等特別控除の額の内訳欄
- 横浜市「税額控除」(住宅借入金等特別税額控除・寄附金税額控除)
- 相模原市「個人の市民税・県民税」
アイキャッチ写真の出典
佐賀県基山町けやき台の住宅地(イメージ)。撮影 Peka/クリエイティブ・コモンズ 表示-継承 4.0(ウィキメディア・コモンズ)。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント