「期間短縮で残りが10年を切ると、住宅ローン控除が終わる」とは限りません。国税庁が数える10年は残りの年数ではなく、最初に返済した月から、短くなった最後の返済月までです。
3,000万円を35年・金利1.5%で借り、5年目に100万円を入れると、浮く利息は期間短縮型で約55.2万円、返済額軽減型で約24.2万円でした。同じ例で控除の要件を割るには、一度に約2,140万円を入れる必要があります。
この記事でわかること
- ✓ 同じ100万円でも、浮く利息は期間短縮型が返済額軽減型の約2.3倍(上の例)。金利が高いほど差は開く
- ✓ 控除の10年は「最初の返済月〜最後の返済月」。5年目なら、最後の返済が5年以上先に残れば控除は続く
- ✓ 適用金利が0.7%を下回るローンは、控除の期間中は入れずに貯めておく手もある
100万円で浮く利息の差
期間短縮型は、月々の返済額をそのままにして完済を早める方法です。返済額軽減型は、完済の時期をそのままにして月々を下げます。住宅金融支援機構の【フラット35】も、一部繰上返済のやり方をこの2つで案内しています。
差が出るのは、入れたあとの元金の減り方です。返済額軽減型は月々を下げた分、毎月の元金の返済も小さくなります。残高が高いまま長く残るので、そのあいだ利息がかかり続けます。
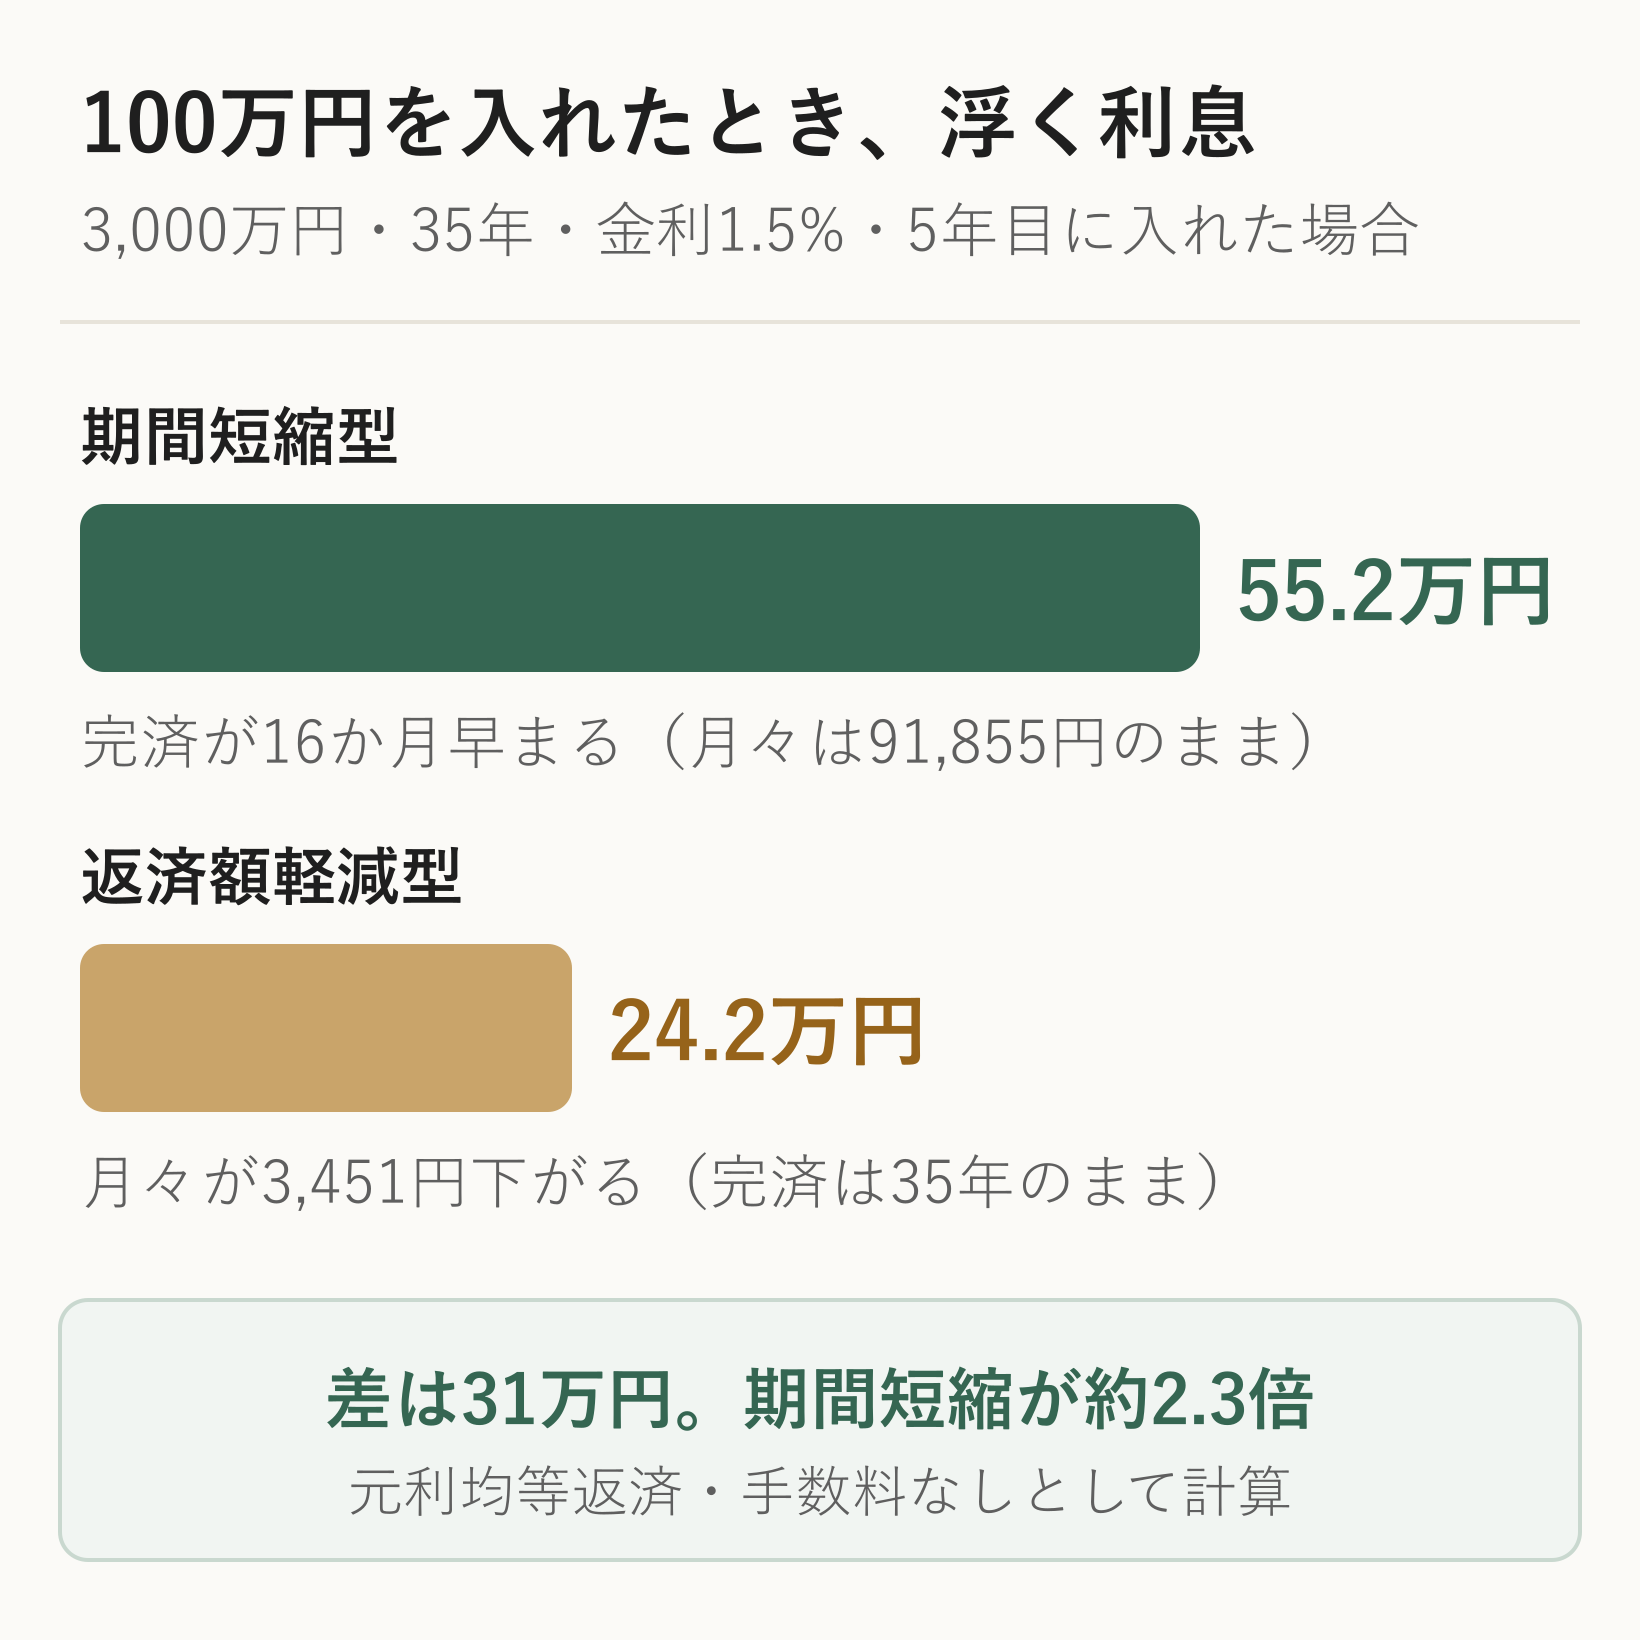
Yahoo!知恵袋に、2,100万円を変動0.91%で借りている人のこんな質問があります。「イメージとしては期間短縮型の方が返済額軽減より倍くらいお得なのかな」。同じ条件の3,000万円で金利だけ変えて計算すると、倍率は次のとおりでした。
| 金利 | 期間短縮 | 返済額軽減 | 倍率 |
|---|---|---|---|
| 0.8% | 26.5万円 | 12.5万円 | 2.1倍 |
| 1.5% | 55.2万円 | 24.2万円 | 2.3倍 |
| 2.5% | 107.5万円 | 42.2万円 | 2.5倍 |
「倍くらい」は0.8%前後の話で、金利が上がるほど期間短縮型の取り分が大きくなります。全国銀行協会も、利息を減らす効果は期間短縮型のほうが大きいと説明しています。
読者
それなら、全部期間短縮型でいいのでは?
 おかあさん
利息だけで比べればそうです。ただ、月々が1円も下がらないので、教育費が増える時期に家計が苦しくなっても助けになりません。選び方は最後の節で書きます
控除の10年の数え方
知恵袋には、2026年6月にこんな質問も出ています。「繰り上げ返済の期間短縮をして、ローンの支払いの期間が10年を下回るとその年から住宅ローン控除が受けられないのを知りました」。
ここで言う10年は、残りの年数ではありません。国税庁の質疑応答事例は、繰り上げて期間が短くなっても「当初の契約により定められていた最初に償還した月から、その短くなった償還期間の最終の償還月までの期間が10年以上」なら控除を受けられる、としています。
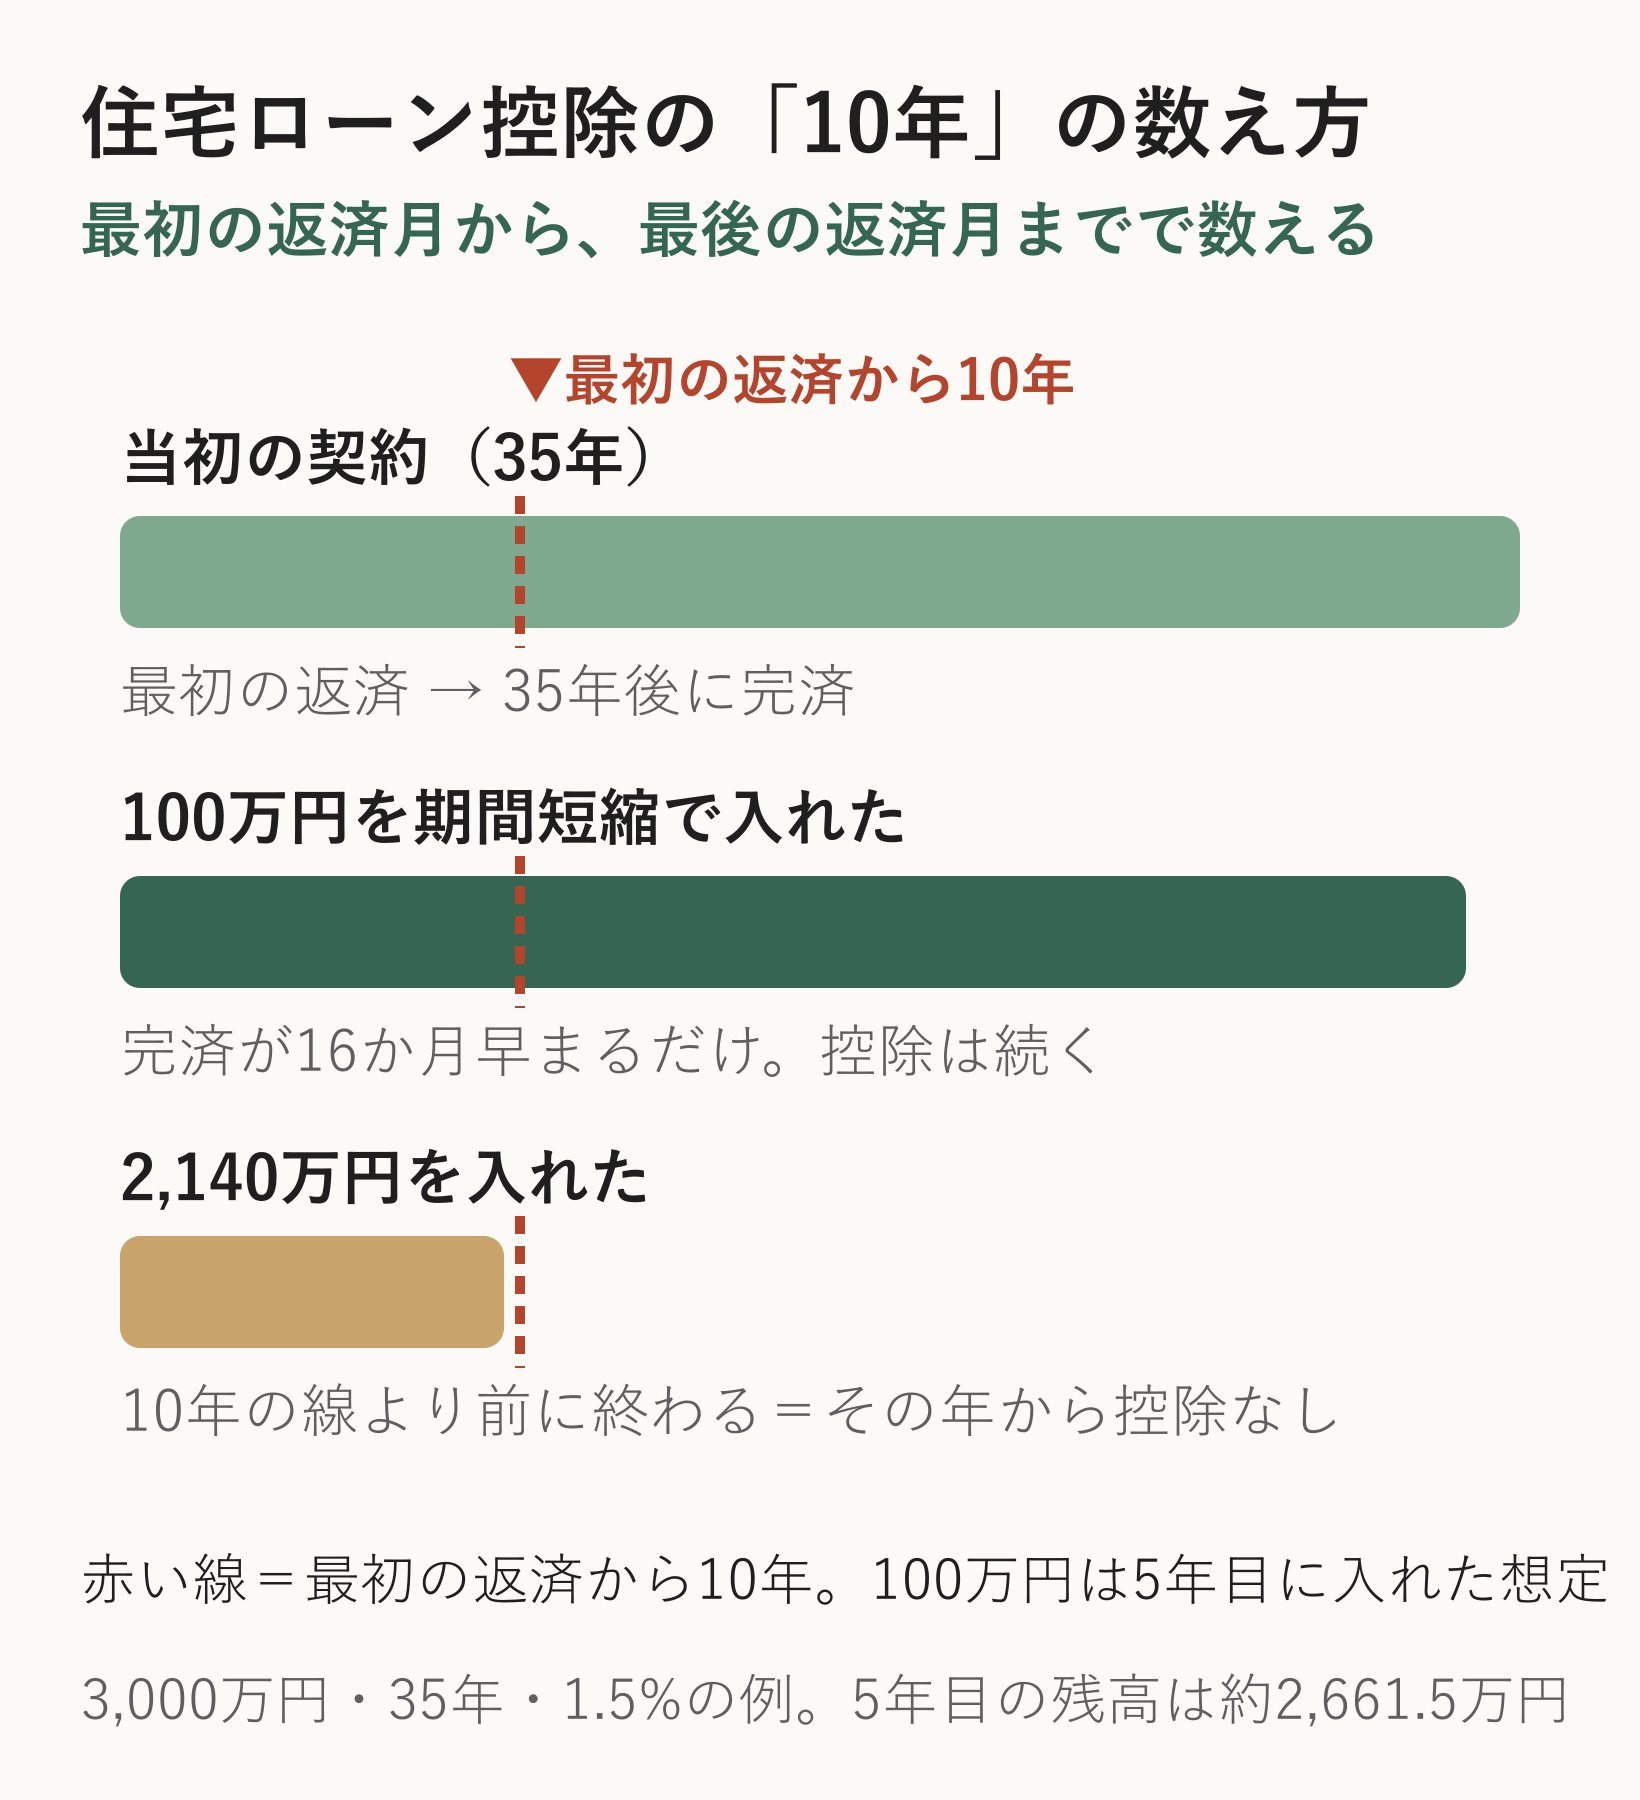
図の例で、5年目の残高は約2,661.5万円です。最初の返済から10年以内に完済が来るように縮めるには、そのうち約2,140万円を一度に入れる計算になります。100万円や200万円の繰上返済で控除の要件を割ることは、この例ではありません。
割ってしまった場合は、10年以上に当たらなくなったその年から控除が受けられません(租税特別措置法関係通達41-19)。【フラット35】では、初回返済日から最終回返済日までが10年未満になると控除の対象外になり、年末の融資額残高証明書も届かなくなります。
控除を受けられる期間そのもの(新築なら13年など)は、繰上返済で延びも縮みもしません。変わるのは、毎年の年末残高です。
控除中に入れるか待つか
2022年以降に入居した人の控除額は、年末残高の0.7%です。100万円を入れて年末残高が100万円減ると、その年の控除は最大で7,000円減ります。これは期間短縮型でも返済額軽減型でも同じです。
一方、100万円の元金が1年早く減れば、浮く利息はおおよそ「金利×100万円」です。金利1.5%なら約1.5万円、0.5%なら約5,000円になります。
100万円あたり、1年で比べるとこうなります。
| 金利 | 浮く利息 | 減る控除 | 控除中は |
|---|---|---|---|
| 0.5% | 5,000円 | 7,000円 | 待つ |
| 0.7% | 7,000円 | 7,000円 | 同じ |
| 1.5% | 1.5万円 | 7,000円 | 入れる |
控除額は所得税と住民税から引ける額が上限です。納めている税金が少なくて控除を使い切れていない人は、残高が減っても控除は減りません。源泉徴収票の「住宅借入金等特別控除の額」と、税額を見比べるとわかります。2021年までに入居した人の控除率は1%なので、境目の金利も1%になります。
私は、日銀が2026年9月に政策金利を1.25%程度へ上げたいま、控除のために繰上返済を我慢する理由は細ってきていると見ています。変動金利の人は、返済予定表に載っている今の適用金利が0.7%を超えているかを先に確かめてください。
期間が短くならないとき
入金したのに期間短縮されない、という相談は、ほとんどが手続きの条件に引っかかったものです。【フラット35】の場合で並べます。
| 条件 | 【フラット35】の取り扱い |
|---|---|
| いくらから | 窓口は100万円以上、ネットの住・My Note(マイノート)は10万円以上 |
| 手数料 | どちらも無料(完済も無料) |
| 申込の期限 | 住・My Noteは繰上返済日の2か月前から1か月前の前営業日まで。連続した月には申し込めない |
| ボーナス払いがある人 | 期間短縮型は6か月単位の入金が必要(毎月6回分+ボーナス1回分) |
| 利息 | 直前の返済日の翌日から繰上返済日までの経過利息を払う場合がある |
ボーナス払いを併用している人が半端な額を入れると、6か月単位に満たない分は期間を縮める計算に乗りません。民間の銀行は、最低額が10万円以上や100万円以上、手数料が無料から数万円まで分かれていると全国銀行協会がまとめています。借入先のネットバンキングの画面で、最低額と手数料を先に見ておきます。
返済額軽減を選ぶ場面
全国銀行協会は、毎月の返済に余裕がないときや、教育費が増える見込みがあるときは返済額軽減型も検討する、としています。浮く利息は小さくても、月々の固定費が下がるのは返済額軽減型だけです。
読者
子どもが中学に上がる前に、どちらにするか迷っています
おかあさん先に教育費の山がいつ来るかを書き出します。その時期に月々を下げたいなら返済額軽減型です。もう一つ、繰上返済に使ったお金は戻ってきません。手元の現金が薄くなりすぎないかも同時に見ます
変動金利で、5年間は返済額を変えない「5年ルール」や、見直しの増額を1.25倍までに抑える「125%ルール」がある人は、繰上返済のあとに返済額がどう計算し直されるかが銀行ごとに違います。返済額軽減型を選ぶ前に、借入先に「次の見直しの基準額はどうなるか」を聞いておきます。
団体信用生命保険(団信)に入っている場合、借りている人が亡くなるとその時点の残高は保険で返されます。繰上返済で減らした残高は、その分だけ保険が返すはずだった額でもあります。現金を手元に残すか、利息を減らすか。冒頭の「10年を切る」心配より、こちらのほうが多くの家庭で答えを左右すると私は考えています。
出典(確認日:2026年10月17日)
- 国税庁 質疑応答事例「繰上返済等をした場合の償還期間」
- 国税庁 タックスアンサーNo.1211-1 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
- 住宅金融支援機構【フラット35】繰上返済
- 全国銀行協会「繰上返済は有利?手数料は?住宅ローンの繰上返済」
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- Yahoo!知恵袋の質問(2025年12月)・同(2026年6月)
試算は元利均等返済・全期間同じ金利として当サイトで計算したものです。実際の利息は金利の変動、手数料、経過利息で変わります。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント