固定資産税は「課税標準額×1.4%(標準税率)」で計算し、毎年1月1日に土地・家屋を持っている人に市町村が課税します。住宅が建つ土地は評価額の6分の1(200㎡まで)が課税標準額になり、新築の家屋は3年度分(マンションは5年度分)税額が半分になるので、評価額に1.4%を掛けただけだと実際の税額より高く出ます。
計算式は課税標準額×1.4%
固定資産税の税額は、課税標準額に1.4%を掛けて出します。1.4%は地方税法第350条が定める「標準税率」です。課税標準額のもとになるのは市町村が決める「価格」(固定資産評価額)で、土地と家屋は3年ごとに見直され、宅地は地価公示価格などの7割を目安に評価されます(総務省)。
評価額から課税標準額を出すところで住宅の土地の特例が入り、税額を出したあとで新築住宅の半額などの減額が入ります。順番に並べると次のとおりです。
| 段階 | 中身 | 数字(令和8年度) |
|---|---|---|
| ① 評価額(価格) | 市町村が固定資産評価基準で決める | 土地・家屋は3年ごとに見直し |
| ② 課税標準額 | 住宅用地の特例(土地) | 200㎡までは評価額×1/6、超えた部分は×1/3 |
| ③ 税率 | 標準税率 | 1.4%(都市計画税は0.3%が上限) |
| ④ 減額 | 新築住宅の減額(家屋) | 120㎡分まで1/2。3年度分(マンション等は5年度分) |
| ⑤ 免税点 | 課税標準額の合計がこれ未満なら課税なし | 土地30万円・家屋20万円 |
都市計画税は、原則として市街化区域内の土地・家屋にかかる別の税で、固定資産税と一緒に納めます。住宅用地の特例は都市計画税では200㎡まで1/3、超えた部分は2/3です(東京都主税局)。免税点は同じ市町村の中で持っている土地(または家屋)の課税標準額の合計で判定し、総務省は令和9年度以後の家屋の免税点を30万円としています。1.4%は標準なので、条例で別の税率を定めている市町村もあります。
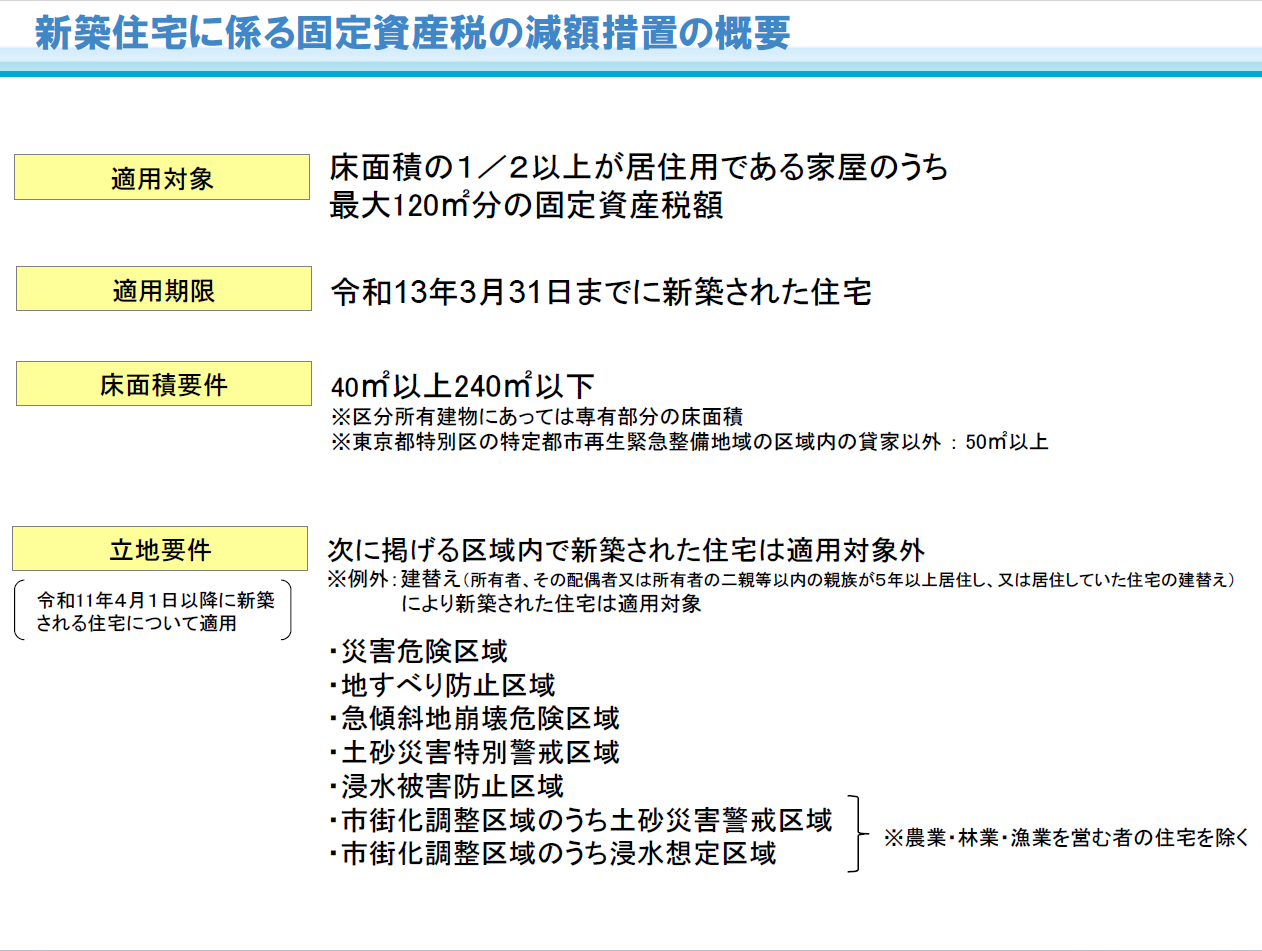
新築住宅の減額は、国土交通省が「令和13年3月31日までに新築された住宅」を対象としています。床面積の要件は40㎡以上240㎡以下で、令和8年度の改正で下限が50㎡から40㎡に下がりました。認定長期優良住宅は5年度分(マンション等は7年度分)に延びます。
出典
出典:国土交通省ウェブサイト「新築住宅に係る税額の減額措置」の概要図(公共データ利用規約 第1.0版)
読者
4年目に固定資産税が急に上がったのは、増税されたから?
 おかあさん
国土交通省は、4年目(マンション等は6年目)から税額が「元に戻る」だけで、増税ではないと説明しています。半額の期間が終わった年に、家屋の税額がほぼ倍になるのはこのためです。
売る・継ぐ・片付ける、を決めるときに読むもの
値段が分かったあとにやることは、売る・名義を変える・その前に中の物を片付ける、で人によって違います。相続登記は2024年4月から義務になり、相続を知った日から3年以内に申請しないと過料の対象になるので、放っておける手続きではなくなりました。

買い取る側にいた人が、売る側に向けて書いた本です。公示地価や基準地価は「いくらで出すか」の目安にしかならず、手元に残る額は業者の選び方と交渉で変わります。地方ほど売りにくくなる前提で書かれています。

葬儀・年金・保険・相続の届出を、期限つきで並べた図解のムックです。年度版なので税制改正のぶんが毎年入れ替わります。何をいつまでにやるのかが分からない段階なら、ここから入るのがいちばん早いです。

名義変更を司法書士に頼まず自分でやる人向けの手順書です。第2版で義務化・相続人申告登記・戸籍の広域交付に対応しています。登記簿と戸籍の読み方から入るので、書類集めの段階で止まっている人でも進められます。

親が元気なうちに片付ける前提で、家族会議の開き方や「捨てる」と言わない進め方をマンガで扱っています。売るにも貸すにも、中の物が残ったままでは査定も見学も先に進みません。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
土地・新築・マンションの例
評価額1,500万円の土地(150㎡)に評価額1,200万円の新築戸建て(100㎡)が建っているなら、新築から3年度分の固定資産税は年11万9,000円、都市計画税と合わせて年17万円です。評価額はどれも仮定の数字で、土地は負担調整のない状態として計算しています。
| パターン(仮定) | 固定資産税の計算 | 固定資産税/年 | 都市計画税/年 |
|---|---|---|---|
| 土地(戸建ての敷地150㎡・評価額1,500万円) | 1,500万円×1/6×1.4% | 35,000円 | 15,000円 |
| 新築戸建て(家屋100㎡・評価額1,200万円) | 1,200万円×1.4%×1/2 | 84,000円 (4年度目から168,000円) |
36,000円 |
| 新築マンション(専有70㎡・家屋900万円+土地の持分600万円) | 900万円×1.4%×1/2+600万円×1/6×1.4% | 77,000円 (6年度目から140,000円) |
33,000円 |
土地の150㎡はすべて200㎡以内なので、全部が小規模住宅用地です。1,500万円の6分の1の250万円に1.4%を掛けて35,000円。特例がなければ21万円なので、家が建っているだけで土地の税額は6分の1になっています。逆に、空き家が空家法の「特定空家等」「管理不全空家等」として勧告を受けると、その敷地は特例から外れます(地方税法第349条の3の2)。
新築戸建ては1,200万円×1.4%=168,000円の半分で84,000円です。都市計画税(0.3%)は新築の減額の対象ではないので、36,000円のままです。床面積が120㎡を超える家は、120㎡分だけが半分になります。150㎡で評価額1,500万円の家なら、21万円のうち120/150の16万8,000円が半分になり、税額は12万6,000円です。
新築マンションは、3階建て以上の耐火・準耐火建築物として減額が5年度分続きます。家屋の126,000円が63,000円になり、土地の持分の14,000円と合わせて77,000円です。家屋の評価額は建て直す費用(再建築価格)に古さによる減点を掛けて出すので(総務省)、表の4年度目・6年度目以降の金額は、評価額が変わらないとした場合の数字です。
読者
土地の評価額が分からないと、計算のしようがないのでは?
おかあさん宅地の評価額は地価公示価格などの7割が目安です。近くの地価公示の坪単価に坪数を掛けて7割にすると、評価額のおおよその見当がつきます。
課税明細書で検算する欄
自分の税額を検算するときは、納税通知書と一緒に届く課税明細書で、土地・家屋それぞれの行の「価格」「固定課税標準額」「固定資産税(相当)額」の3つの欄を見ます。土地は「固定課税標準額×1.4%」、家屋は「固定課税標準額×1.4%−減額税額」が「固定資産税(相当)額」とほぼ同じなら、計算どおりに課税されています。
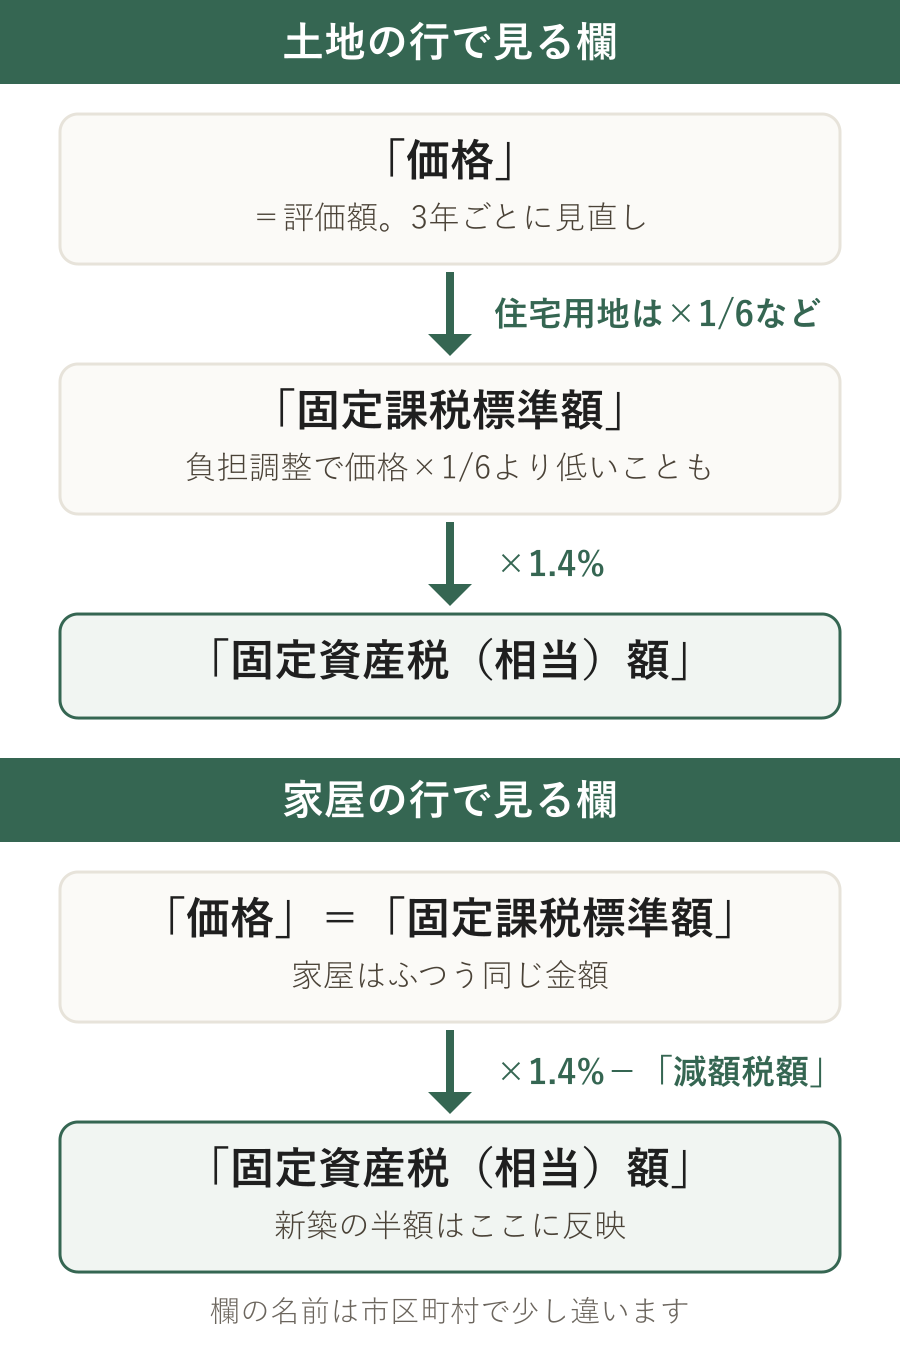
ずれが小さいのは端数処理のためです。東京都の納税通知書では、課税標準額の合計は1,000円未満、税額は100円未満を切り捨てています。家屋の新築の減額は「減額税額」の欄に載り、東京都の様式では摘要欄に「新築住宅減額最終年度」とある年の翌年度から減額がなくなります。
土地で大きく合わないときは、まず負担調整を疑います。東京都主税局の計算例(23区・150㎡の小規模住宅用地・価格7,500万円)では、価格×1/6の本則課税標準額1,250万円に対し、前年度の課税標準額が500万円(負担水準40%)でした。今年度の課税標準額は500万円+1,250万円×5%=562万5,000円で、前年度の1.1倍を超える分を減らす都の条例減額も入り、相当税額は77,000円です。価格×1/6×1.4%で出した17万5,000円の半分以下になります。
都市計画税は、23区では小規模住宅用地の税額をさらに2分の1にする都独自の軽減があり、同じ例で16,500円です。地域独自の軽減や減免は、明細書の「減額税額」「減免税額」などの欄に出ます。
検算して面積や地目が現況と合わないときは、市町村(23区は都税事務所)に問い合わせます。課税の誤りで払い過ぎていたときの返金の範囲は固定資産税 払い過ぎ/返金は5年、要綱で最大20年にまとめました。道路として提供した部分に課税されたままになりやすい例はセットバック 固定資産税/申告しないと課税のままです。
いつ払うかと払い忘れ
固定資産税の納期は、地方税法第362条で4月・7月・12月・2月中と決まっていて、日にちは市町村が条例で決めます。東京23区は6月・9月・12月・2月の年4回です。
課税されるのは1月1日に固定資産課税台帳に登録されている人なので、年の途中で家を売っても、その年度分の納税通知書は売主に届きます。買主との日割りの精算は売買契約の中の話で、固定資産税 精算/売ったのに請求で書きました。納期限を過ぎたときの延滞金の計算は固定資産税 延滞金の記事です。口座振替・コンビニ・スマホ決済・クレジットカードなど、使える払い方は市町村ごとに違うので、納税通知書に同封の案内で確かめます。
親名義のままの実家にも、納税通知書は毎年届きます。誰が受け取り、誰が払うのかは親名義のままの実家の固定資産税の記事で整理しました。
評価額に1.4%を掛けた数字が明細書の税額より大きく見えたら、住宅用地の1/6、新築の半額、負担調整の順に当てはめていくと、たいていの差は説明がつきます。それでも合わない分が、市町村に聞く分です。
出典
アイキャッチ写真の出典
東京都杉並区松庵の住宅街(イメージ)。撮影 Mikagekawase(ミカゲカワセ)/クリエイティブ・コモンズ 表示 4.0(ウィキメディア・コモンズ)。
よくある質問
固定資産税の計算方法は?
固定資産税は「課税標準額×1.4%(標準税率)」で計算します。課税標準額は市町村が決める評価額がもとで、住宅が建つ土地は200㎡までが評価額の6分の1、超えた部分が3分の1になります。新築の家屋はそこから税額が半分になる減額が3年度分(マンション等は5年度分)入ります。
新築一戸建ての固定資産税はいくら?
評価額1,500万円の土地(150㎡)に評価額1,200万円の家(100㎡)なら、新築から3年度分は土地35,000円+家屋84,000円で年119,000円です。都市計画税(0.3%)を合わせると年17万円になります(評価額は仮定)。4年度目からは家屋の半額がなくなり、家屋分は168,000円に戻ります。
マンションの固定資産税はいつ上がる?
3階建て以上の耐火・準耐火のマンションは、新築の減額が5年度分続くので、6年度目に家屋分の税額が元に戻ります。国土交通省は、これは増税ではなく減額が終わって元に戻るものだと説明しています。認定長期優良住宅のマンションは7年度分です。
固定資産税の免税点はいくら?
同じ市町村の中で持っている土地の課税標準額の合計が30万円未満、家屋が20万円未満なら固定資産税はかかりません(地方税法第351条)。総務省は、令和9年度以後の家屋の免税点を30万円としています。判定は評価額ではなく課税標準額の合計で行います。
固定資産税の評価額はどこで分かる?
毎年届く納税通知書に同封の課税明細書の「価格」欄が評価額です。土地は「固定課税標準額×1.4%」が「固定資産税(相当)額」とほぼ同じになり、住宅用地の特例や負担調整で課税標準額が評価額の6分の1より低いこともあります。課税明細書は再発行されない自治体があるので保管しておきます。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント