給料の振込先や、親の代からの口座が信用金庫という人は少なくありません。名前に「銀行」と付かないので、銀行と何が違うのか、預けたお金は同じように守られるのか、気になるところです。「信金って、銀行より危ないの?」と不安になる人もいます。
2026年11月6日には、西日本の信用金庫でATM(エーティーエム)や窓口が使えなくなる障害も起きました(信用金庫の障害の記事)。この機会に、信用金庫法と全国信用金庫協会の資料から、違いを整理します。
根拠の法律と組織の形
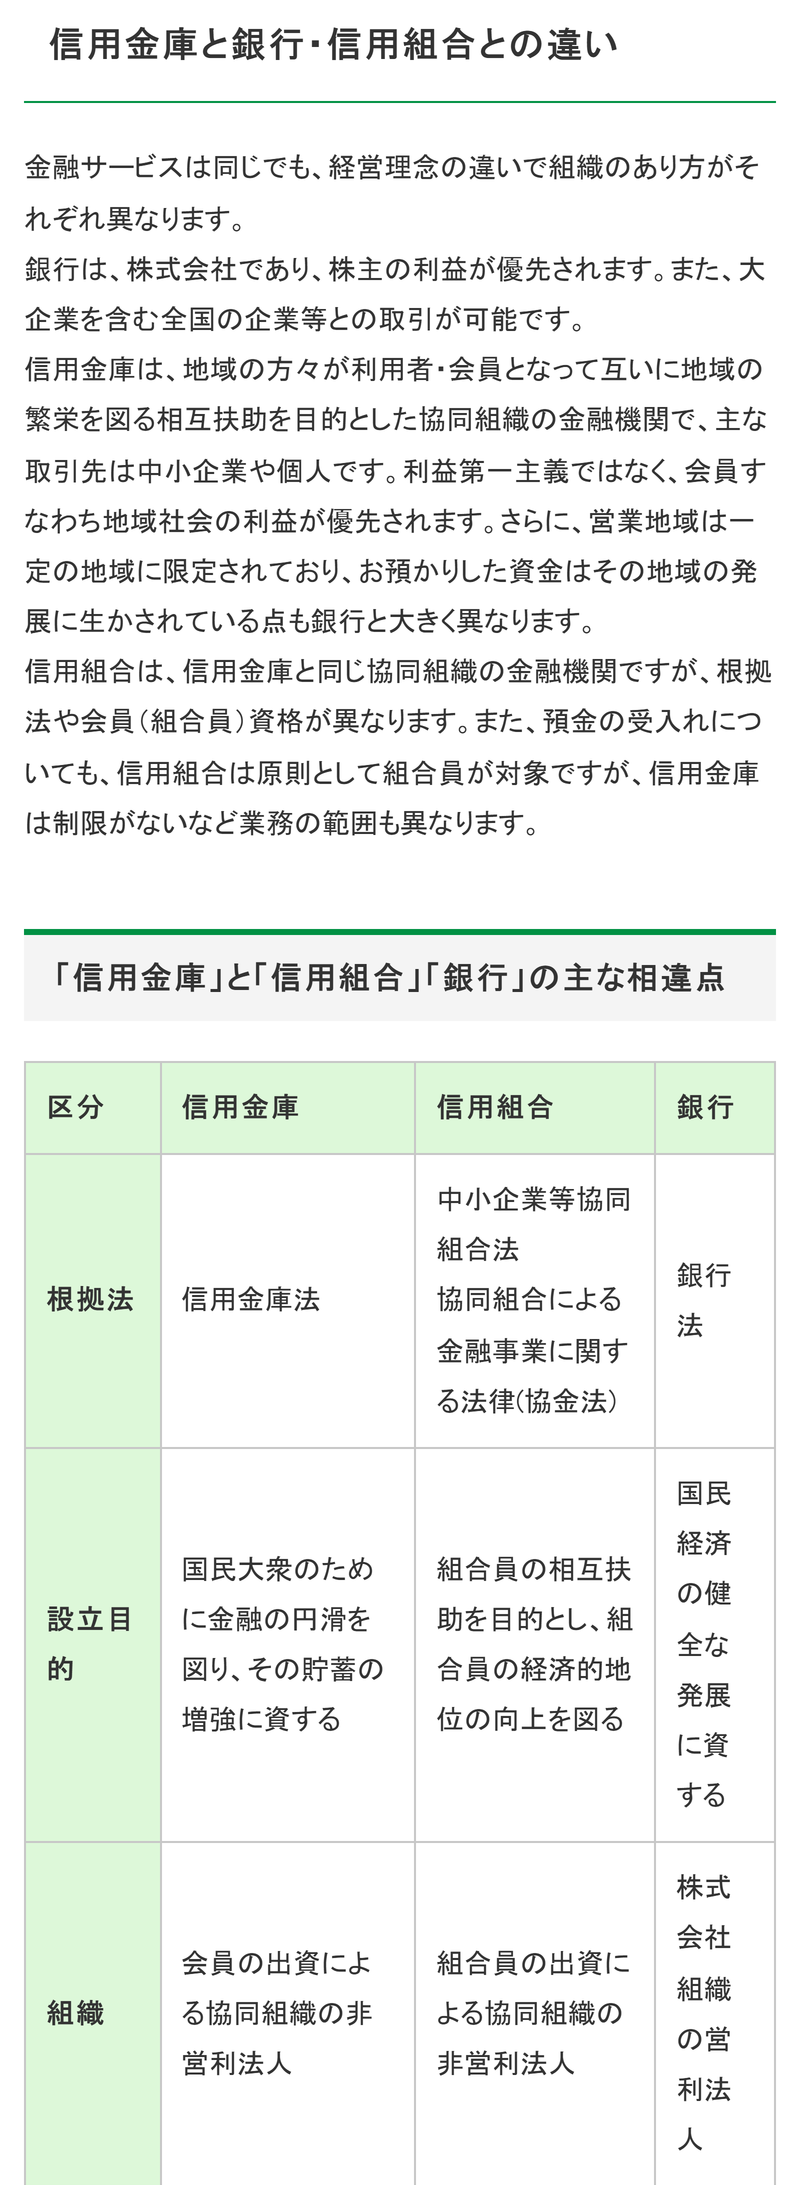
銀行は銀行法にもとづく株式会社です。信用金庫は信用金庫法にもとづく、会員の出資でできた協同組織の非営利法人です。全国信用金庫協会は、信用金庫は地域の人が会員になって地域の繁栄をめざす金融機関で、営業する地域が決まっている点が銀行と大きく違う、と説明しています。
使う年が決まっているお金の置き場所を考えるなら
教育費のように使う年が決まっているお金は、株価が大きく下げた月にも必要になります。預金とNISAの分け方を、家計の数字から考えるための本です。

タイトルどおり、NISA・保険・助成金を子どもにかかるお金の流れの中でまとめた本です。使う年が決まっている教育費を、株価で動くものに置いてよいかを考える下地になります。

書き込みながら自分の家の数字を出す形式です。教育費を引き出す月に株価が大きく下がっていても足りるかを、手元の数字で確かめられます。

共働き世帯の貯め方と使い方の配分が中心です。株高のニュースを見て積み立てを増やすか迷ったとき、先に家計全体の配分を決めておくのに向きます。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
預けるのは誰でも、借りるのは会員
| 信用金庫 | 銀行 | |
|---|---|---|
| 預金 | 制限なし。会員でなくても預けられる | 制限なし |
| 融資 | 原則として会員が対象。会員以外にも制限つきで貸せる | 制限なし |
| 営業する地域 | 定款で決めた地区の中 | 制限なし |
信用金庫法53条は、信用金庫の業務として「預金の受け入れ」と「会員への貸し付け」などを挙げています。会員以外への貸し付けは、会員への業務の妨げにならない範囲で認められています。
読者
口座を作るだけなら、会員にならなくていいの?
 おかあさん
そうよ。預金には会員かどうかの制限がないの。住宅ローンや事業の借り入れを頼むときに、出資して会員になるよう言われることがあるわね。
会員になれる人
信用金庫法10条では、会員になれるのは、その信用金庫の地区の中に住所や居所がある人、事業所がある人、地区の中で働いている人などです。事業者の場合は、常時使う従業員が300人以下、または資本金が9億円以下という基準があります(全国信用金庫協会の比較表)。大きな会社は会員になれない、という線引きです。
預金保険は銀行と同じ
預金保険法2条は、預金保険の対象になる「金融機関」に、銀行と並んで信用金庫を入れています。守られる範囲も同じです。
- 利息の付かない普通預金など「決済用預金」は全額
- 定期預金や利息の付く普通預金などは、1人1金融機関あたり元本1,000万円までと破綻日までの利息
1,000万円を超える部分は、破綻した金融機関の財産の状況によって、一部が戻らないことがあります(金融庁「預金保険制度」)。銀行と信用金庫で、この扱いに差はありません。合併や統合のときの数え方は銀行の統合とペイオフの記事にまとめています。
システムは共同で使っている
多くの信用金庫は、預金や振込の仕組みを「しんきん共同センター」のシステムで共同運用しています。同センターの加盟一覧(令和8年1月現在)には236の信用金庫が並んでいます。1つの金庫だけで仕組みを持つより費用を抑えられる一方、2026年11月6日のように共同のシステムで障害が起きると、多くの信用金庫で同時に取引が止まります。
使い分けを考えるときの目安
- 預けるだけなら、守られる範囲は銀行と同じ。近くに店やATMがあるかで選んでよい
- 事業の借り入れや住宅ローンを相談するなら、地区の中に住所や事業所があるかを先に確かめる
- 給料の振込口座を信用金庫だけにしているなら、急ぎの振込や引き出しに備えて、別の金融機関の口座も1つ持っておく
3つ目は、11月6日の障害で大阪シティ信用金庫が「振込を急ぐ人は信用金庫以外の金融機関を」と案内したことからも言えることです。
出典
- 全国信用金庫協会「信用金庫と銀行・信用組合との違い」
- e-Gov法令検索「信用金庫法」(10条・53条)
- e-Gov法令検索「預金保険法」(2条)
- 金融庁「預金保険制度」
- しんきん共同センター「会社概要」(加盟信用金庫)
アイキャッチ写真の出典
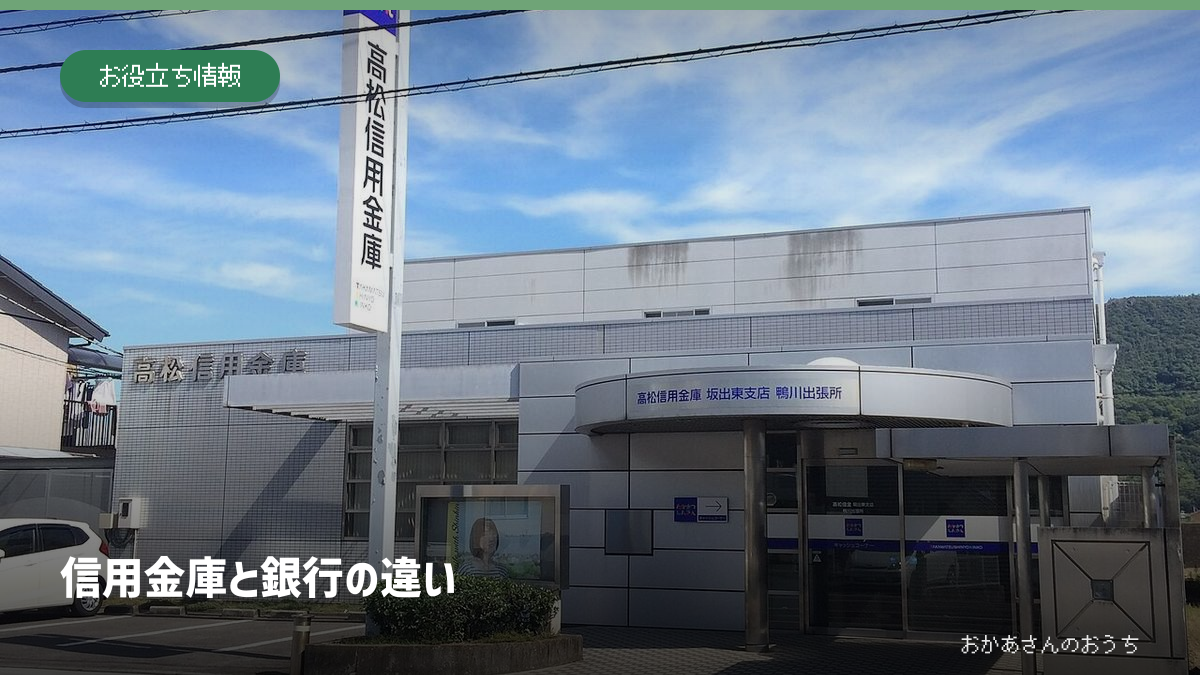
香川県坂出市の高松信用金庫 坂出東支店 鴨川出張所(2015年撮影)。撮影 ラハール/クリエイティブ・コモンズ 表示-継承 4.0(ウィキメディア・コモンズ)。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント