地方銀行の統合のニュースが続いています。2026年10月29日には、滋賀銀行と池田泉州ホールディングスが経営統合に向けた基本合意を発表しました。こうしたニュースのたびに気になるのが、「2つの銀行に分けて預けておいたお金は、統合したら1つの銀行あつかいになって、守られる額が減るのでは」ということです。
先に結論
- ✓ 預金保険で守られるのは、1つの銀行ごとに1人あたり元本1,000万円とその利息
- ✓ 持株会社の下に2つの銀行が残る形なら、銀行は別々のまま。枠も銀行ごと
- ✓ 2つの銀行が合併したときは、そのあと1年間だけ「1,000万円×合併した銀行の数」まで守られる
- ✓ 利息のつかない普通預金など「決済用預金」は、額にかかわらず全額守られる
守られる枠は銀行ごと
銀行が破綻したとき、預金は預金保険制度で守られます。金融庁のパンフレット「預金保険制度」によると、守られ方は預金の種類で2つに分かれます。
| 預金の種類 | 守られる範囲 |
|---|---|
| 決済用預金(当座預金、利息のつかない普通預金など) | 全額 |
| 一般預金等(利息のつく普通預金、定期預金など) | 1つの金融機関ごとに1人あたり元本1,000万円までと、破綻した日までの利息 |
| 外貨預金、譲渡性預金など | 預金保険の対象外 |
出典:金融庁「預金保険制度」。1,000万円をこえた部分は、破綻した銀行の財産の状況に応じて払われ、一部が戻らないことがあります。
同じ銀行に口座がいくつもある場合は、支店が違っても1人分にまとめて数えます。これを「名寄せ(なよせ)」といいます。
使う年が決まっているお金の置き場所を考えるなら
教育費のように使う年が決まっているお金は、株価が大きく下げた月にも必要になります。預金とNISAの分け方を、家計の数字から考えるための本です。

タイトルどおり、NISA・保険・助成金を子どもにかかるお金の流れの中でまとめた本です。使う年が決まっている教育費を、株価で動くものに置いてよいかを考える下地になります。

書き込みながら自分の家の数字を出す形式です。教育費を引き出す月に株価が大きく下がっていても足りるかを、手元の数字で確かめられます。

共働き世帯の貯め方と使い方の配分が中心です。株高のニュースを見て積み立てを増やすか迷ったとき、先に家計全体の配分を決めておくのに向きます。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
持株会社の形なら銀行は別々のまま
「経営統合」には、大きく2つの形があります。1つは、銀行どうしが合併して1つの銀行になる形。もう1つは、持株会社という親会社をつくり、その下に銀行を残す形です。
滋賀銀行と池田泉州ホールディングスの基本合意は後者です。発表では、2028年4月1日をめどに持株会社の下に滋賀銀行と池田泉州銀行が並び、「両行は統合後も存続し、商号および本店所在地に変更はなく、両行の合併は予定していない」としています。
預金保険の枠は「1つの金融機関ごと」なので、銀行が別々に残るかぎり、枠も銀行ごとです。滋賀銀行と池田泉州銀行の両方に預けている人は、それぞれの銀行で元本1,000万円まで守られます。
読者
じゃあ、あとで2つの銀行が合併したら?
 おかあさん
そのときは1つの銀行になるから、まとめて数えることになるの。ただ、すぐ1,000万円になるわけじゃなくて、合併のあと1年間は特例があるのよ。
合併したら1年間は2,000万円まで
金融庁のパンフレットには、当分の間の決まりとして、金融機関が合併したり事業の全部を引き継いだりした場合、そのあと1年間に限って、守られる範囲を1人あたり元本「1,000万円×合併に関わった金融機関の数」と利息にする、とあります。2つの銀行の合併なら2,000万円です。
1年がたつと、合併後の銀行で1人あたり元本1,000万円に戻ります。2つの銀行に1,000万円ずつ預けていた人は、合併から1年以内に、利息のつかない決済用預金へ移すか、別の金融機関へ分けるかを考える時期になります。
預ける前に確かめたいこと
- 自分の銀行が「合併」なのか「持株会社の下で残る」のか。発表資料の「統合の形態」に書かれています
- 同じ銀行の中で、利息のつく普通預金と定期預金の合計が1,000万円をこえていないか
- 外貨預金など、そもそも預金保険の対象外のものが入っていないか
地方銀行の統合は、ほかの地域でも動いています。岩手銀行・秋田銀行・青森みちのく銀行の統合協議の記事や、統合をやめたあいちフィナンシャルグループと三十三フィナンシャルグループの記事もあわせてどうぞ。長く使っていない口座がある人は、休眠預金の戻し方も見ておくと安心です。
今回の滋賀銀行と池田泉州ホールディングスの発表の中身は、滋賀銀行と池田泉州の統合の記事にまとめています。
※この記事は2026年10月29日時点の金融庁・財務省の公表資料と、滋賀銀行・池田泉州ホールディングスの発表にもとづきます。
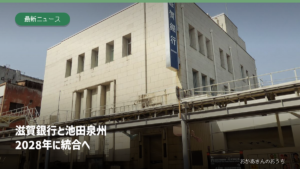
アイキャッチ写真の出典
滋賀銀行 八幡支店(イメージ)。撮影 Suikotei(コモンズの利用者名)/クリエイティブ・コモンズ 表示-継承 4.0(ウィキメディア・コモンズ)。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント