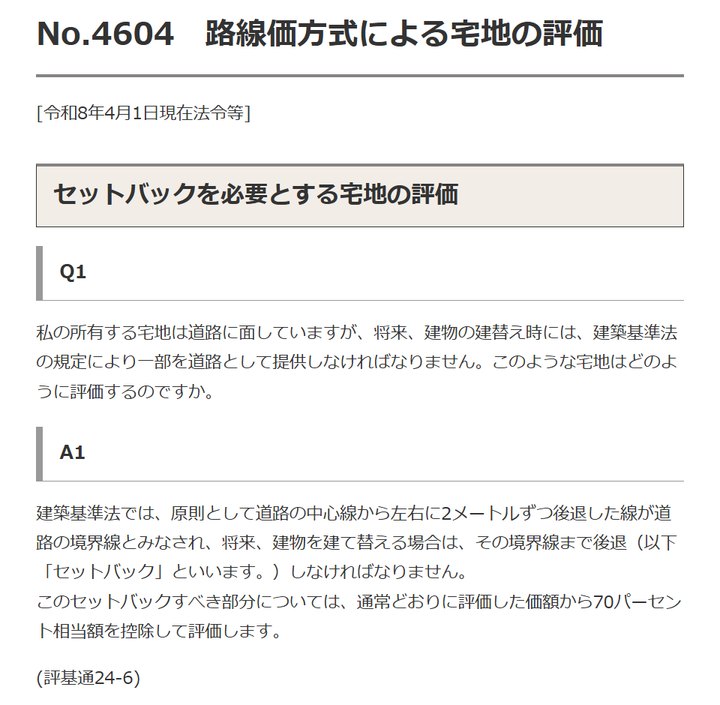
前の道が幅4m未満で、建て替えのときに敷地の一部を道路として下げる土地は、相続税で減額できます。下げる部分(セットバック部分)は、普通に計算した評価額から70%を差し引きます。
下げる部分は7割引き
国税庁の財産評価基本通達24-6は、建築基準法42条2項の道路に面していて、将来の建て替えのときに道路として提供しなければならない部分がある宅地を対象にしています。差し引く額は次の式で出します。
つまり、7割下がるのは下げる部分だけで、土地全体が7割下がるわけではありません。タックスアンサーNo.4604のQ&A(よくある質問と答え)も「このセットバックすべき部分については、通常どおりに評価した価額から70パーセント相当額を控除して評価します」と答えています。
売る・継ぐ・片付ける、を決めるときに読むもの
値段が分かったあとにやることは、売る・名義を変える・その前に中の物を片付ける、で人によって違います。相続登記は2024年4月から義務になり、相続を知った日から3年以内に申請しないと過料の対象になるので、放っておける手続きではなくなりました。

買い取る側にいた人が、売る側に向けて書いた本です。公示地価や基準地価は「いくらで出すか」の目安にしかならず、手元に残る額は業者の選び方と交渉で変わります。地方ほど売りにくくなる前提で書かれています。

葬儀・年金・保険・相続の届出を、期限つきで並べた図解のムックです。年度版なので税制改正のぶんが毎年入れ替わります。何をいつまでにやるのかが分からない段階なら、ここから入るのがいちばん早いです。

名義変更を司法書士に頼まず自分でやる人向けの手順書です。第2版で義務化・相続人申告登記・戸籍の広域交付に対応しています。登記簿と戸籍の読み方から入るので、書類集めの段階で止まっている人でも進められます。

親が元気なうちに片付ける前提で、家族会議の開き方や「捨てる」と言わない進め方をマンガで扱っています。売るにも貸すにも、中の物が残ったままでは査定も見学も先に進みません。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
100㎡の土地で計算すると
路線価20万円の道(幅3m)に面した、間口10m・100㎡の宅地で考えます。補正率はすべて1.00とした、説明のための仮の例です。
道の中心線から2m下がった線が道路の境界とみなされるので、幅3mの道なら中心線から1.5mのところが今の境界です。あと0.5m下がる必要があり、セットバック部分は0.5m×間口10m=5㎡です。
| 手順 | 計算 | 金額 |
|---|---|---|
| セットバックがないとした評価額 | 20万円×100㎡ | 2,000万円 |
| 差し引く額 | 2,000万円×(5㎡÷100㎡)×0.7 | 70万円 |
| 評価額 | 2,000万円−70万円 | 1,930万円 |
下げる面積が大きいほど差し引く額は増えます。間口が同じ10mでも、幅2.4mの道なら下げる幅は0.8mで8㎡になり、差し引く額は112万円です。
読者
70%引きって聞いたから、もっと安くなると思ってた。
 おかあさん
7割下がるのは道路になる帯の部分だけなのよ。100㎡のうち5㎡なら、全体では3.5%ほどの減額ね。
このエリアの相場はいくらですか?
住所を入れるだけ。全国175,666件の実際の成約(国土交通省)から、土地・戸建て・マンションの坪単価の目安が5秒で出ます。会員登録も電話番号も要りません。
どこまで下げるかの決まり
建築基準法42条2項は、幅4m未満でも、この決まりができたときに建物が立ち並んでいて特定行政庁が指定した道を道路とみなします。そのかわり、道の中心線から2mの線が道路の境界線になります。
| 道の状況 | 道路の境界とみなす線 |
|---|---|
| 両側に家がある | 道の中心線から2m |
| 片側ががけ地・川・線路敷地など | がけ地などの側の道の端から4m(反対側だけが下がる) |
| 特定行政庁が幅6mと指定した区域 | 道の中心線から3m |
前の道が2項道路かどうか、中心線がどこかは、市区町村の建築指導課などで確かめられます。相続税の申告では、土地の評価明細書(第2表)に「セットバックを必要とする宅地の評価額」を書く欄があります。
建て替えそのものに必要な接道の条件は接道義務 2m/満たさない土地の建て替えにまとめました。
セットバック済みの土地
「すでに下げてある土地も、7割引きの対象になる」と考える人がいます。通達24-6が対象にしているのは、これから道路として提供しなければならない部分です。すでに下げて道路として使っている部分は、24-6ではなく私道の評価(通達24)の話になります。
私道は評価額の30%で評価し、不特定多数の人が通る私道は評価しないと通達24は定めています。国税庁の質疑応答事例「不特定多数の者の通行の用に供されている私道」は、その例に「公道から公道へ通り抜けできる私道」を挙げ、幅の大小では区別しないとしています。
私は、下げ終わった部分が登記上まだ自分の土地のままになっているかを先に見るのがよいと見ています。私道として0円か3割かの判断は私道 相続税評価/通り抜けと行き止まりで詳しく書きました。
固定資産税は別の手続き
相続税で7割引きにしても、毎年の固定資産税は自動では変わりません。道路として提供した部分は非課税にできる市区町村が多いものの、多くは自分で申告しないと課税されたままです。手続きはセットバック 固定資産税/申告しないと課税のままで確かめてください。
前の道に2mも接していない土地は、セットバックではなく無道路地として評価します。計算の違いは再建築不可 相続税評価/無道路地の計算にあります。
出典
アイキャッチ写真の出典
東京都内のセットバックした道(イメージ)。撮影 Akonnchiroll/クリエイティブ・コモンズ 表示-継承 4.0(ウィキメディア・コモンズ)。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。

コメント