住まいが災害で被害を受けたとき、市区町村が出す罹災証明書の区分がひとつ動くだけで、受け取れる金額は最大300万円変わります。全壊なら基礎支援金100万円と加算支援金200万円で合計300万円。半壊は、被災者生活再建支援金そのものが0円です。この境目を決めているのは「損害割合」という1つの数字で、全壊は50%以上、半壊は20%以上30%未満です。ただし、地震保険の「全損・大半損・小半損」や火災保険の支払判定は罹災証明とは別基準。この記事では、公的支援と保険の両方を混同せず確認できるように整理します。
先に結論
- 被害区分は6段階。損害割合50%以上が全壊、40%台が大規模半壊、30%台が中規模半壊、20%台が半壊、10%台が準半壊
- 罹災証明と保険は別判定。地震保険は全損・大半損・小半損・一部損、火災保険は原因と契約内容で決まる
- 被災者生活再建支援金が出るのは全壊・大規模半壊・中規模半壊まで。半壊・準半壊は対象外
- ただし住宅の応急修理は半壊・準半壊でも使える。支援金の線引きと修理の線引きは別
- 支援金はどの災害でも出るわけではない。市町村内で10世帯以上が全壊するなどの規模要件を満たした災害だけ
- 世帯人数が1人の世帯は、金額がすべて4分の3になる
| 罹災証明書の区分 | 被災者生活再建支援金の上限 |
|---|---|
| 全壊 | 300万円 |
| 大規模半壊 | 250万円 |
| 中規模半壊 | 100万円 |
| 半壊・準半壊・一部損壊 | 0円(応急修理など別の制度はあり) |
※2人以上の世帯が建設・購入で再建する場合の上限。適用には災害の規模要件があります(本文で解説)。
支援金が出るのは「一定の規模の災害」だけ
先に前提をひとつ。被災者生活再建支援金は、自宅が壊れれば必ず出るお金ではありません。被災者生活再建支援法が適用された災害でなければ、区分が全壊でも1円も出ません。
適用の要件は被災者生活再建支援法施行令第1条にあり、市町村・都道府県の被害の量で決まります。主なものはこうです。
- 10以上の世帯の住宅が全壊する被害が発生した市町村
- 100以上の世帯の住宅が全壊する被害が発生した都道府県
- 人口10万未満の市町村で5以上の世帯が全壊した場合(適用市町村に隣接しているなどの条件つき)
- 人口5万未満の市町村で2以上の世帯が全壊した場合(同上)
- 災害救助法施行令の基準に該当する被害が発生した市町村
つまり、同じ「全壊」でも、地域全体の被害が小さい災害では支援金の枠組み自体が立ち上がりません。台風で自宅だけが大きく壊れたようなケースがこれに当たります。自分の市区町村が適用対象になったかどうかは、災害のあと都道府県が公表します。まずそこを確認してから金額の話に進んでください。
住んでいる場所が地震・洪水・土砂災害のどれに弱いかは、被害が出る前に調べておけます。災害リスク診断では、住所を入力するだけで無料で確認できます。
罹災証明の被害区分6段階と、もらえる額の早見表
ここからが本題です。罹災証明書の区分・損害割合・被災者生活再建支援金の上限を、1枚にまとめます。金額は世帯人数が2人以上(複数世帯)で、住宅を建設または購入して再建した場合の上限額です。
| 被害区分 | 損害割合 | 支援金の上限(基礎+加算) |
|---|---|---|
| 全壊 | 50%以上 | 300万円 |
| 大規模半壊 | 40%以上50%未満 | 250万円 |
| 中規模半壊 | 30%以上40%未満 | 100万円 |
| 半壊 | 20%以上30%未満 | 対象外(0円) |
| 準半壊 | 10%以上20%未満 | 対象外(0円) |
| 準半壊に至らない(一部損壊) | 10%未満 | 対象外(0円) |
中規模半壊と半壊の境目、損害割合30%のところで100万円の段差があります。この1%が、罹災証明書をめぐっていちばん争点になる場所です。
支援金の内訳は、住宅の被害程度で決まる基礎支援金と、そのあとの再建方法で決まる加算支援金の2階建てです。加算支援金は建て方によって額が変わります。
| 被害区分 | 基礎支援金 | 加算支援金 建設・購入/補修/賃借 |
|---|---|---|
| 全壊・解体・長期避難 | 100万円 | 200万円/100万円/50万円 |
| 大規模半壊 | 50万円 | 200万円/100万円/50万円 |
| 中規模半壊 | なし | 100万円/50万円/25万円 |
| 半壊・準半壊・一部損壊 | なし | なし |
「解体」は、住宅が全壊に至らなくても、倒壊の危険などからやむを得ず解体した世帯。「長期避難」は、危険な状態が続いて長期間自宅に戻れない世帯です。この2つは全壊と同じ基礎支援金100万円の扱いになります。
支援金は現金で振り込まれ、使いみちに制限はありません。ここが次の応急修理と決定的に違うところです。
| 被害区分 | 住宅の応急修理の限度額 |
|---|---|
| 大規模半壊・中規模半壊・半壊 | 1世帯あたり757,000円以内 |
| 準半壊 | 1世帯あたり367,000円以内 |
| 全壊 | 自治体に確認(修理により居住できる場合の扱いは災害ごとに案内が出ます) |
応急修理は災害救助法が適用された市区町村で使える制度で、居室・台所・トイレなど、日常生活に不可欠な部分を応急的に直すためのものです。限度額は年度ごとに国が改定するため、上の金額は2026年8月時点で自治体が案内している額です。
この記事の金額は2026年8月25日時点の内容です。応急修理の限度額は年度ごとに改定され、支援金の運用も法改正で変わります。制度が適用されるかどうかは災害ごとに個別の案内が出るので、手続きのときは内閣府(防災担当)と市区町村の最新の案内で確かめてください。
半壊・準半壊は支援金が0円でも、応急修理は使えます。「うちは半壊だから何もない」と決めつけると、757,000円あるいは367,000円ぶんの修理を自費で払うことになります。区分の表を2つ並べて見る意味はここにあります。
読者
うちは半壊と言われました。支援金が0円なら、もう受けられる制度はないということですか。
 おかあさん
被災者生活再建支援金は半壊・準半壊では出ませんが、住宅の応急修理は半壊・準半壊でも使えます。大規模半壊・中規模半壊・半壊なら1世帯あたり757,000円以内、準半壊なら367,000円以内です。支援金の線引きと修理の線引きは、別のところに引かれています。
うちはどの区分に落ちるのか──損害割合はこう積み上がる
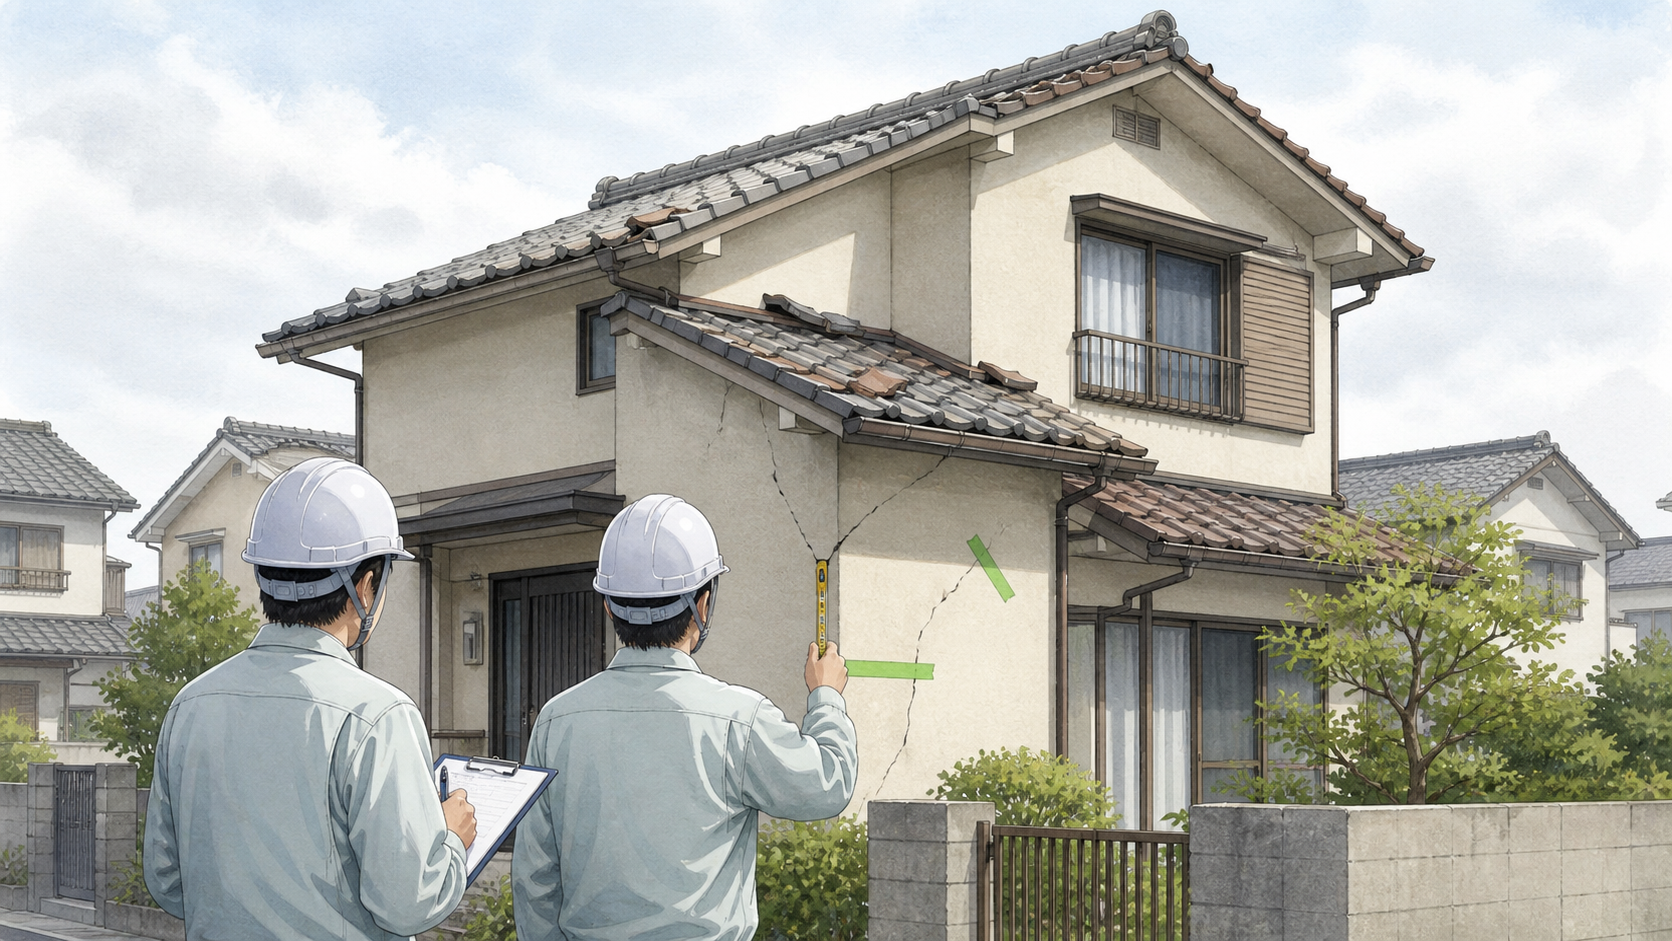
損害割合は、家がどれくらい「ひどく見えるか」で決まる数字ではありません。住家を屋根・柱・外壁・内壁・床・天井・建具・基礎・設備などの部位に分け、それぞれの部位が住家全体に占める構成比に、その部位の損傷の程度を掛けて、全部足し上げて出します。部位ごとの構成比は内閣府の運用指針に一覧で定められていて、調査員はその表に沿って計算します。
この計算方法から、2つのことが言えます。
1つめ。1か所だけの被害では、その部位の構成比が天井になります。 屋根がまるごと飛んでも、損害割合は屋根の構成比を超えません。外壁だけ、建具だけでも同じです。全壊の50%に届くのは、複数の部位が同時に壊れているときです。逆に言えば、被害が家じゅうに散らばっている場合ほど、拾い漏らした部位が結果を左右します。
2つめ。外から見えない部位ほど、こちらから申し出ないと数字に乗りません。 第1次調査は原則として外観からの調査です。内壁の亀裂、床の傾き、天井や設備の損傷は、外を1周しただけでは拾えません。それらが加わって初めて30%や40%に届くケースがあります。
自分の家の区分を詰めたいなら、内閣府の運用指針にある部位別構成比の表を手元に置き、被害のある部位を漏れなく書き出して調査員に伝えるのが確実です。「壁にひびが入っている」ではなく「北側外壁に3か所、洋室内壁に2か所、床は廊下が傾いている」と部位ごとに分けて言えると、調査の対象そのものが変わります。
第1次調査は原則として外観からの調査です。内壁の亀裂、床の傾き、天井や設備の損傷は、こちらから申し出ないと損害割合に乗りません。それらが加わって初めて30%や40%に届くケースがあります。
停電や断水が続く中での片付けと写真撮影は、明かりと水の確保が先に来ます。手持ちの備蓄で足りるかどうかは、被害が出る前に一度数えておくと判断が早くなります。
罹災証明の「全壊・半壊」と、保険の「全損・半損」は別判定
ここが、この記事でいちばん間違えやすいところです。市区町村が罹災証明書に記載する全壊・大規模半壊・中規模半壊・半壊・準半壊と、保険会社が保険金の支払いに使う区分は、名前が似ていても同じ制度ではありません。
内閣府の2026年6月版の運用指針も、地震保険の損害認定方法は住家の被害認定方法と異なり、地震保険で「全損」「大半損」「小半損」と認定された住家が、罹災証明で必ず同じ段階になるとは限らないと明記しています。
| 何の判定か | 判定する主体 | 主な目的 | 主な区分 |
|---|---|---|---|
| 罹災証明 | 市区町村 | 公的支援・減免等の基礎資料 | 全壊/大規模半壊/中規模半壊/半壊/準半壊/一部損壊 |
| 地震保険 | 損害保険会社 | 地震保険金の支払額を決める | 全損/大半損/小半損/一部損 |
| 火災保険 | 損害保険会社 | 約款に基づき実際の損害を補償する | 契約の補償範囲・損害額・免責金額等で判断 |
地震保険の適用基準──建物は全損・大半損・小半損・一部損の4区分
地震・噴火・津波が原因の火災、損壊、埋没、流失は、通常の火災保険ではなく地震保険の範囲です。2017年1月1日以降に始まった契約では、建物の損害を次の4区分で認定します。
| 地震保険の区分 | 主要構造部の損害額 | 焼失・流失した床面積 | 支払割合 |
|---|---|---|---|
| 全損 | 建物の時価の50%以上 | 延床面積の70%以上 | 地震保険金額の100% |
| 大半損 | 40%以上50%未満 | 50%以上70%未満 | 60% |
| 小半損 | 20%以上40%未満 | 20%以上50%未満 | 30% |
| 一部損 | 3%以上20%未満 | ― | 5% |
※主要構造部は基礎、柱、壁、屋根など。津波・液状化には別の認定方法があり、一部損には床上浸水等による取扱いもあります。支払額は実際の修理費そのものではなく、地震保険金額に上表の割合を掛けた額です(時価を限度)。
地震保険金額は、セットする火災保険金額の30%〜50%の範囲で設定し、建物は5,000万円、家財は1,000万円が限度です。全損でも、建物の再建費全額が必ず出る制度ではありません。
火災保険の適用基準──全壊・半壊の一律表ではなく、原因と契約内容で決まる
火災保険には、市区町村の6区分をそのまま当てはめる共通の早見表はありません。次の4点を契約ごとに確認します。
- 原因──火災、落雷、風災、ひょう災、雪災、水災など、何が被害を起こしたか
- 補償の有無──水災や破損・汚損を外していないか。風災に自己負担額がないか
- 保険の対象──建物だけか、家財も入っているか
- 損害額と免責金額──修理費のうち約款上の損害と認められる範囲、自己負担額、支払限度額
| 被害の原因 | まず確認する補償 | 注意点 |
|---|---|---|
| 火災・落雷 | 火災保険 | 故意・重大な過失等の免責を確認 |
| 台風・暴風・ひょう・雪 | 風災・ひょう災・雪災 | 自己負担額や古い契約の支払条件を確認 |
| 洪水・高潮・土砂崩れ等 | 水災 | 水災補償を外した契約では対象外。商品ごとの支払条件を確認 |
| 地震・噴火・津波 | 地震保険 | 通常の火災保険だけでは、地震による倒壊・火災等は原則対象外 |
被災したら、市区町村と保険会社へ同時に動く
罹災証明と保険金請求に「こちらが終わるまで、もう一方へ連絡できない」という順番はありません。安全を確保したうえで、次の順に並行して進めます。
- 安全を優先する──倒壊・落下・漏電のおそれがある家には無理に入らない
- 片付ける前に写真と動画を残す──外観4方向、被害部位の遠景と近景、浸水痕、家財を撮る
- 市区町村へ罹災証明書を申請する──支援・減免の入口。受付窓口と期限は災害ごとに確認
- 保険会社・代理店へ事故連絡する──証券が見つからなくても、氏名・住所等から確認できる場合がある
- 調査前に捨てる・全面修理する必要があるときは先に相談する──やむを得ない応急措置は、施工前後の写真と領収書を残す
- 自治体の認定に納得できなければ第2次調査等を申し出る──保険会社の認定への疑問は、根拠と不足資料を保険会社へ確認する
写真の撮り方は罹災証明書は「片付ける前の写真」で決まる、罹災証明と火災保険を同時に進める手順は家が壊れたとき、罹災証明と火災保険はどっちが先?で詳しく整理しています。
屋根の修理範囲が固まったあとに、見積りを比べる
屋根の被害は、先に保険会社へ連絡し、写真保存と必要な調査を終えてから修理見積りを取ります。屋根見積りnetは、地域に対応する屋根業者3〜4社の見積りを無料で比べられるサービスです。保険金請求の代行ではありません。
※アフィリエイト広告です。申込み前に対象地域・利用条件をご確認ください。
よくある疑問
罹災証明が全壊なら、地震保険も全損になりますか?
自動的には決まりません。住家被害認定と地震保険損害認定は別基準です。ただし、大規模災害で損害保険業界が全損一括認定などの特別な取扱いを公表する場合があります。実際の災害時は、加入先からの案内を確認してください。
保険会社への連絡は、罹災証明書が出るまで待つべきですか?
待つ必要はありません。罹災証明の申請と保険会社への事故連絡は同時に進められます。必要書類は契約・事故で異なるため、最初の連絡時に確認します。
半壊20%は、修理見積額が家の価格の20%という意味ですか?
単純に見積額を家の購入価格で割る意味ではありません。住家を構成する部位の構成比と損傷程度などから、市区町村が運用指針に沿って損害割合を算出します。
応急危険度判定の赤い「危険」は、罹災証明の全壊ですか?
同じではありません。応急危険度判定は余震等による二次災害を防ぐため当面の使用可否を示すもの、罹災証明は公的支援等の基礎となる住家被害の程度を証明するものです。
保険部分の確認先: 日本損害保険協会「地震保険Q&A 問62」、「火災保険Q&A 問51」。住家被害認定は内閣府(防災担当)「災害に係る住家の被害認定」(いずれも2026年8月25日確認)。
読者
一人暮らしでも、全壊なら上限は300万円ということでいいですか。
おかあさん世帯人数が1人の世帯は、金額がすべて4分の3に読み替えられます。基礎は100万円が75万円、加算の建設・購入は200万円が150万円、合計の上限は300万円ではなく225万円です。判定に使われるのは、災害が起きた時点の世帯の状況です。
世帯人数が1人だと、金額はすべて4分の3になる
被災者生活再建支援法第3条第7項は、世帯人数が1人である世帯(単数世帯)について、金額の読み替えを定めています。条文で読み替えられる額は次のとおりです。
| 項目 | 2人以上の世帯 | 世帯人数1人 |
|---|---|---|
| 基礎(全壊など) | 100万円 | 75万円 |
| 基礎(大規模半壊) | 50万円 | 37万5千円 |
| 加算(建設・購入) | 200万円 | 150万円 |
| 中規模半壊の賃借 | 25万円 | 18万7,500円 |
| 合計の上限 | 300万円 | 225万円 |
判定に使われるのは災害が起きた時点の世帯の状況です。同居していた家族が住民票上は別世帯だった、単身赴任で世帯が分かれていた、といったケースでは、こちらが思っている家族構成と支給上の世帯が食い違うことがあります。申請前に、罹災証明書と住民票の世帯がどうなっているかを見比べておくと、あとで金額が想定と違う事態を避けられます。
読者
先にアパートを借りて賃借の50万円を受け取りました。あとから家を建てたら、もう追加はもらえませんか。
おかあさん賃借で受け取った時点で権利が消えるわけではありません。複数の再建方法に当てはまるときは最も高い額が基準になるので、建設・購入の200万円との差額150万円を追加で申請する形になります。ただし加算支援金の申請期限である37か月を過ぎていると、受け付けてもらえません。
賃貸で受け取ったあとに家を建てたら、差額はどうなるか
加算支援金でつまずきやすいのがここです。全壊した家の世帯が、まずアパートを借りて賃借の50万円を受け取り、そのあとに家を建て直した──というケースです。
被災者生活再建支援法第3条第2項は、複数の再建方法に該当する場合、そのうち最も高い額を支給すると定めています。建設・購入は200万円、賃借は50万円ですから、両方に該当した世帯の基準額は200万円のほうになります。実務上は、先に受け取った50万円との差額150万円を追加で申請する形になります。賃借で受け取った時点で権利が消えるわけではありません。
ただし条件があります。加算支援金の申請期限(後述の37か月)を過ぎていれば、追加の申請は受け付けられません。仮設住宅やみなし仮設に入ったまま再建の計画が固まらず、気づいたら期限が近い、という並びは実際に起こります。賃借で先に受け取った人ほど、期限を先にカレンダーに入れておいてください。
賃貸住宅に住んでいて被災した場合の家賃の扱いは、支援金とはまったく別の話になります。こちらは借りている家が地震で壊れたら家賃はどうなる?民法611条の「当然減額」と、退去・敷金の扱いにまとめています。
罹災証明の区分に納得できないときは、もう一度調べてもらえる
罹災証明書の区分は、一度出たら変えられないものではありません。内閣府が示している調査の流れは3段階です。
- 第1次調査──原則として外観からの調査
- 第2次調査──申し出により、建物の内部に立ち入って行う調査
- 再調査──さらに申し出があった場合に、市区町村が内容を検討して行う調査
第1次調査は外観だけなので、内部の被害が反映されていないことがあります。「思ったより軽い区分だった」と感じたら、まず第2次調査を申し出る。それでも納得できなければ再調査を求める。この2段階が、正式な手続きとして用意されています。
ここで効くのが、片付けを始める前に撮った写真です。片付けたあとの部屋を見せても被害は伝わりませんが、当時の写真があれば「調査の時点では確認できなかった被害」を部位ごとに示せます。写真の撮り方と、罹災証明書そのものの申請手順は罹災証明書は「片付ける前の写真」で決まる|撮り方のポイントと、全壊・半壊を分ける損害割合にまとめてあります。
なお、罹災証明書の区分と、地震保険の認定(全損・大半損・小半損・一部損)はまったく別の制度で、判定する人も基準も違います。罹災証明書が半壊でも地震保険が大半損になることはありますし、その逆もあります。保険のほうの基準は地震保険はいくら出る?全損・大半損・小半損・一部損の認定基準と、請求の流れ5ステップで整理しています。
罹災証明書の申請手順──窓口・必要なもの・調査までの流れ
ここまでの話はすべて罹災証明書の区分から始まるので、申請の流れも最短で押さえておきます。根拠は災害対策基本法第90条の2で、市町村長は、被災者から申請があったときは遅滞なく被害を調査し、罹災証明書を交付しなければならないと定められています。裏を返すと、申請しない限り調査は始まりません。
- 片付ける前に写真を撮る──建物の外観を四方から、被害のある部位はそれぞれ近づいて1枚ずつ。ここが後の区分を左右します
- 被災したときの住所地の市区町村に申請する──窓口の名前(防災担当課・税務課など)は自治体で異なります。対応している自治体では、マイナポータル(ぴったりサービス)からオンラインでも申請できます
- 申請書と本人確認書類を出す──被害の写真があれば一緒に
- 住家被害認定調査を受ける──原則は外観からの第1次調査。被害が明らかに軽微(準半壊に至らない)で本人が同意する場合は、現地調査をせず提出した写真だけで判定する「自己判定方式」で交付を早める自治体もあります
- 罹災証明書が交付される──区分に納得できないときの第2次調査・再調査は、前の章のとおりです
受付の締切は市区町村が災害ごとに定めるため一律ではありません。ただし基礎支援金の期限がすぐ下で説明する13か月なので、そこから逆算して早めに動いてください。写真の撮り方を含めた申請手順の詳細は罹災証明書は「片付ける前の写真」で決まる|撮り方のポイントと、全壊・半壊を分ける損害割合で1本にまとめています。
申請期限は基礎13か月・加算37か月
支援金の申請期限は、被災者生活再建支援法施行令第4条で決まっています。
- 基礎支援金──自然災害が発生した日から起算して13か月を経過する日まで
- 加算支援金──自然災害が発生した日から起算して37か月を経過する日まで
同条第4項には延長の規定もあり、危険な状況が続くなどやむを得ない事情で期間内に申請できないと認められるときは、都道府県が期間を延長できます。大きな災害では実際に延長されることがあるので、期限を過ぎたと思っても、まず窓口で確認してください。
期限を逆算すると、動く順番はこうなります。罹災証明書の申請と調査を先に済ませ、区分に納得できなければ第2次調査・再調査を申し出る。基礎支援金は13か月以内に出す。再建方法が決まったら加算支援金を出し、あとから再建方法が上がったら差額を37か月以内に追加申請する。この4つの期日だけ押さえておけば、取りこぼしはほぼ防げます。
この記事の数字の出典と、確認した時点
- 支援金の額・単数世帯4分の3の読み替え──被災者生活再建支援法(平成10年法律第66号)第3条
- 制度が適用される災害の要件──被災者生活再建支援法施行令 第1条
- 申請期限13か月・37か月と延長──同施行令 第4条
- 被害区分と損害割合の閾値、保険判定との違い──内閣府(防災担当)「災害に係る住家の被害認定」(令和8年6月版運用指針)
- 地震保険の4区分・支払割合──日本損害保険協会「地震保険Q&A 問62」
- 火災保険の対象と地震免責──日本損害保険協会「火災保険Q&A 問51」
- 保険金で無料修理をうたう勧誘への注意──消費者庁「住宅の修理などに関するトラブルにご注意ください!」
- 調査の3段階(第1次・第2次・再調査)──内閣府(防災担当)の被害認定業務の手引き
- 罹災証明書の交付義務(遅滞なく交付)──災害対策基本法 第90条の2
- 自己判定方式(軽微な被害を写真で判定)──内閣府(防災担当)の実施体制の手引き、および各自治体の案内
- 令和8年度の住宅の応急修理限度額757,000円・367,000円と自治体から業者へ支払う仕組み──茨城県「災害救助法に基づく住宅の応急修理」、千葉県「住宅の応急修理について」
いずれも2026年8月25日時点の内容です。応急修理の限度額は年度ごとに改定され、支援金の運用も法改正で変わります。制度が適用されるかどうかと区分ごとの取り扱いは災害ごとに個別の案内が出るので、実際に手続きをするときは内閣府(防災担当)とお住まいの市区町村の最新の案内で必ず確認してください。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
このページについて聞いてみる・教える
この街のことを知っている人が答えてくれるかもしれません。ニックネームだけで書けます。
まだ書き込みはありません。最初のひとことを書いてみませんか。
個人が特定される内容(氏名・住所の番地・車のナンバー・電話番号)は書かないでください。 見つけた場合は各投稿の「通報」からお知らせください。 削除のご依頼はこちら
コメント