🗨️「賃貸の火災保険は自分で選んで加入できますか」
多くの場合できます。国の賃貸住宅標準契約書に保険の加入を義務づける条文はなく、保険は特約で決める項目です。ただし大家への賠償に備える借家人賠償は外せません。特約にある補償の種類と金額を満たす保険に入り、証券の写しを管理会社に出します。
[不動産] この記事の要点
2026年10月22日 発表
- 不動産会社に勧められた火災保険が高いと感じている人
- 更新のときに保険を自分で選び直したい人
- 保険に入っているかわからない人
賃貸の火災保険は、不動産会社に勧められたものでなく、自分で選んで入れることが多いです。ただし、外せない条件が1つあります。大家さんへの賠償に備える「借家人賠償」が付いていることです。
先に結論
- ✓ 国の賃貸住宅標準契約書に、保険の加入を義務づける条文はない(保険は「特約」で決める項目の例)
- ✓ 隣の部屋への賠償は原則いらないが、大家への賠償は失火でも免れない
- ✓ 自分で入るなら、契約書の特約にある補償の種類と金額を満たし、証券の写しを出す
自分で加入はできる?
「火災保険は不動産会社が出してきたものに入るしかない」と思っている人は多いはずです。国土交通省の賃貸住宅標準契約書(平成30年3月版)を読むと、第1条から第19条までの本文に、火災保険への加入を義務づける条文はありません。
保険が出てくるのは、契約書の作り方を説明した注意点の部分です。特約として決める項目の例に「保険の加入がある場合、その内容」と書かれています。
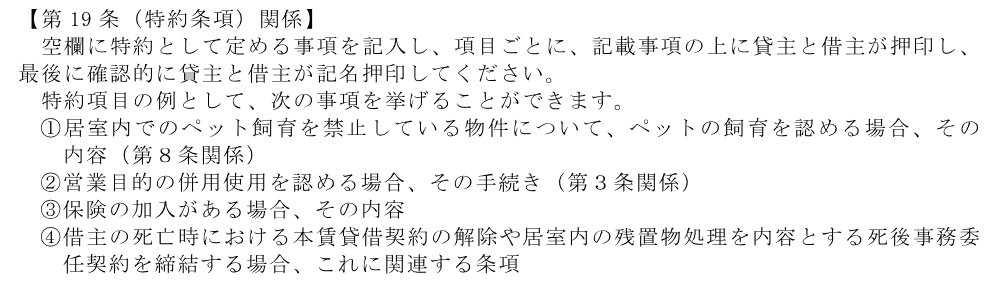
つまり、保険に入るかどうか、どんな保険か、どの会社かは、その物件の契約書の特約しだいです。国の雛形が会社を決めているわけではありません。
保険を売る側にもルールがあります。保険業法294条の2は、保険の代理店などに、客の意向をつかんで、それに沿った保険を提案するよう求めています。「自分で探した保険に入りたい」と伝えるのは、何もおかしなことではありません。
一方で、特定の会社を指定することが違法かどうかを一律に決めた条文は、今回確かめた法律の中にはありませんでした。「指定は違法だから断れる」とは言い切れないので、指定された理由と、自分で入るときの条件を聞くのが近道です。
売る・継ぐ・片付ける、を決めるときに読むもの
値段が分かったあとにやることは、売る・名義を変える・その前に中の物を片付ける、で人によって違います。相続登記は2024年4月から義務になり、相続を知った日から3年以内に申請しないと過料の対象になるので、放っておける手続きではなくなりました。

買い取る側にいた人が、売る側に向けて書いた本です。公示地価や基準地価は「いくらで出すか」の目安にしかならず、手元に残る額は業者の選び方と交渉で変わります。地方ほど売りにくくなる前提で書かれています。

葬儀・年金・保険・相続の届出を、期限つきで並べた図解のムックです。年度版なので税制改正のぶんが毎年入れ替わります。何をいつまでにやるのかが分からない段階なら、ここから入るのがいちばん早いです。

名義変更を司法書士に頼まず自分でやる人向けの手順書です。第2版で義務化・相続人申告登記・戸籍の広域交付に対応しています。登記簿と戸籍の読み方から入るので、書類集めの段階で止まっている人でも進められます。

親が元気なうちに片付ける前提で、家族会議の開き方や「捨てる」と言わない進め方をマンガで扱っています。売るにも貸すにも、中の物が残ったままでは査定も見学も先に進みません。
※ 本記事には広告(アフィリエイトリンク)が含まれます。紹介している商品は、記事の内容に関連するものを編集方針にもとづいて選んでいます。Amazonのアソシエイトとして、おかあさんのおうちは適格販売により収入を得ています。
借家人賠償が要る理由
自分で選ぶときに外せないのが借家人賠償です。理由は、火事を出したときの責任が、相手によって違うからです。
失火責任法は、失火の場合は民法709条(不法行為の賠償)を使わないと決めています。重大な過失がなければ、燃え移った隣の部屋の人に賠償しなくてよいということです。
ところが大家さんに対しては違います。借りている人は、部屋を善良な管理者の注意で保管する義務があり(民法400条)、退去のときは傷を元に戻す義務があります(民法621条)。火事で部屋を焼けば、この契約上の義務を果たせなかったことになり、民法415条の賠償の問題になります。
全日本不動産協会の法律相談は、失火責任法は債務不履行には使われないという大審院の判決(明治45年3月23日)を挙げ、大家は失火した借家人に賠償を求められると説明しています。
| 損害を受けた人 | 自分のミスの火事で | 備える補償 |
|---|---|---|
| 自分(家具・服・家電) | 誰も払ってくれない | 家財 |
| 大家(部屋そのもの) | 賠償を求められる | 借家人賠償 |
| 隣・上下の部屋の人 | 重大な過失がなければ賠償しなくてよい | 個人賠償(水漏れなども) |
隣の家から火が出てうちが燃えたら、隣の人が払ってくれるんでしょ?
 おかあさん
それが、重大な過失がなければ払ってもらえないの。だから自分の家財は自分の保険で守るのよ。
自分で入るときの手順
不動産会社の保険を断って自分で入るときは、次の順で進めると行き違いが起きにくくなります。
- 契約書の特約で、保険の条件(家財・借家人賠償・個人賠償の有無、借家人賠償の金額、保険の期間)を確かめる
- 管理会社か不動産会社に「保険は自分で入ります」と、契約の前に伝える
- 特約の条件を満たす保険を選び、入居日から補償が始まるように申し込む
- 保険証券か加入証明の写しを管理会社に出す
- 保険の期間が切れる前に更新する(賃貸の契約更新と時期がずれることがある)
サジェストには「自分で加入 断られた」という語も出てきます。断られたときは、どの条件が足りないのかを聞くことです。補償の金額が足りないだけなら、プランを変えれば済むこともあります。
入居のときに払うお金の全体は、賃貸の初期費用はいくら?見積書で確認したい8項目と契約前チェックリストで見積書の項目ごとに確かめられます。
入らないとどうなる
契約書の特約で保険への加入が条件になっているのに入らなければ、契約違反になります。更新を忘れて保険が切れた場合も同じです。
もう1つ大事なのは、保険が切れても大家への賠償の責任は消えないことです。保険がなければ、部屋の修理代を自分のお金で払うことになります。
「入っているかわからない」ときは、契約のときにもらった書類の束から保険証券や加入のお知らせを探し、なければ管理会社に保険会社の名前を聞きます。
大雨で部屋が水に浸かったときの家財の扱いは、賃貸 浸水/部屋は大家、家財は自分の保険にまとめました。
よくある質問
Q. 賃貸の火災保険は、不動産会社が勧めるものに入らないといけませんか。
A. 国の標準契約書に保険の加入を義務づける条文はなく、保険は特約で決める項目の例です。特約の条件を満たせば、自分で選んだ保険を認める物件が多くあります。契約の前に管理会社に確かめてください。
Q. 借家人賠償とは何ですか。
A. 火事などで借りている部屋を傷めたとき、大家さんへの賠償に備える補償です。失火責任法は大家への契約上の責任には使われないため、軽い過失の火事でも賠償を求められます。
Q. 連帯保証人がいれば、保険はいりませんか。
A. 保証人は借りている人が払えない分を代わりに払う人で、保険の代わりにはなりません。保証人の負担を軽くするためにも、借家人賠償が付いた保険に入っておくのが確実です。
保証人を途中で変えたいときの手続きは賃貸 連帯保証人 変更/外すには大家の同意がいるで書いています。
生活・仕事にどう効くか
- 加入:特約の条件を満たせば、自分で選んだ保険でよい物件が多い。
- 大家への賠償:失火でも賠償を求められる。借家人賠償で備える。
- 保険切れ:保険が切れても賠償の責任は残り、自費になる。
結局どうすればよいか
- 契約書の特約で保険の条件を確かめる
- 契約の前に、自分で入ると管理会社に伝える
- 保険証券の写しを出し、満期の前に更新する
あわせて読む・調べる
くわしく知る(保存版の記事)
公式出典
更新履歴
- 2026年10月22日 初版を公開
※本記事は2026年10月22日時点で公表されている情報にもとづきます。数値・制度・進路などは今後変わる可能性があるため、最新の内容は各公式発表をご確認ください。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント