修繕積立金が値上がりしても、売って引っ越すほうが安いとは限りません。月1万円の増額は15年で180万円ですが、住み替えには売買や引っ越しの初期費用がかかり、次の住まいでも固定費が続きます。
連載:家族で考える 住まいとお金|第3回
年金中心の家計では、毎月の支払いが増えることへの不安と、住み慣れた家を離れる不安がぶつかります。夫婦で考えるなら、今回の増額だけを取り出さず、今の家と新居の住居費を同じ期間で並べます。
月額より15年の支出
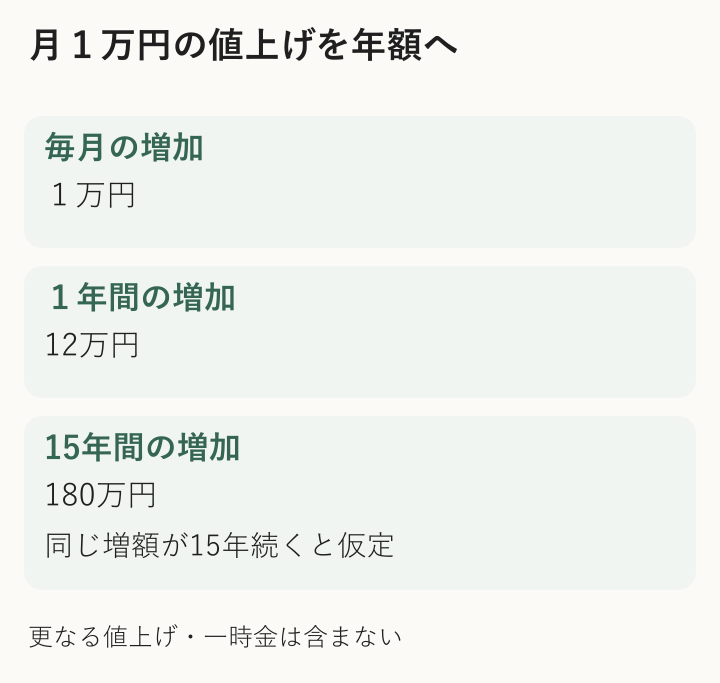
まず増額のお知らせで、変更前・変更後の月額と開始月を確認します。月1万円の増額なら年12万円。15年間その額が変わらない仮定では180万円です。これは値上げ額の累計で、住宅費全体ではありません。
| 確認する支払い | 見る書類 |
|---|---|
| 管理費と修繕積立金 | 月額明細、総会資料、開始月 |
| 今後の増額と一時金 | 長期修繕計画、収支計画 |
| 税金・保険・駐車場 | 納税通知書、保険と駐車場契約 |
| 室内の設備交換 | 給湯器・水回り等の点検見積もり |
夫婦の年金手取りから住居費と生活費を引き、毎年いくら貯蓄から補うかを確認します。今回の月1万円を払えるかだけでなく、次の増額と設備交換が重なる年に現金が足りるかが問題です。
「あと15年は住みたい」なら15年分を、「将来の介護で住まいが変わるかもしれない」なら5年・10年の計算も作ります。何歳まで住めると一律に決めず、夫婦が考える期間で比べてください。
増額の上限とは違う
国交省は2024年のガイドライン改定で、均等積立方式を望ましいとし、段階増額方式の引上げの考え方を示しています。当初の月額が低い方式は、将来増えることを含めて家計に入れます。
「最終額は1.1倍以内」という説明を見ても、今の月額から10%しか上げられないという意味ではありません。基準は、計画期間の費用を均等に積み立てる場合の額です。
均等積立方式でも、工事の内容や費用が変われば見直しがあり得ます。方式名だけで安心せず、今後の金額と、計画が作られた時期を確認してください。
引っ越す費用を比べる
比較のため、ローン完済のマンションを想定します。現在の住居費全体が年60万円で、増額後に年72万円になる。小さな家への住み替えは初期費用200万円、入居後の住居費が年54万円と置きます。実際の相場ではなく、当サイトの仮定例です。
| 15年間の支出 | 仮定の計算 |
|---|---|
| 今の家に住み続ける | 年72万円×15年=1,080万円 |
| 小さな家を購入する | 初期200万円+年54万円×15年=1,010万円 |
| 売って賃貸へ移る | 初期100万円+年102万円×15年=1,630万円 |
賃貸は家賃・共益費を月8万円、その他の保険・保証・更新等を年6万円と仮定。購入案の初期費用は売買諸費用・引っ越し等で、購入代金は別の資金移動です。各案の年額には修繕等の年平均を含め、同じ工事は二重に足していません。価格変化、運用益、物価・家賃上昇は含めません。
この条件では、小さな家を買う案の支出が70万円少なくなります。ただし、年間費用が安いだけで今すぐ手取りが増えるわけではありません。売却手取りから新居代金を払い、最初に200万円の現金を出せるかも確認します。
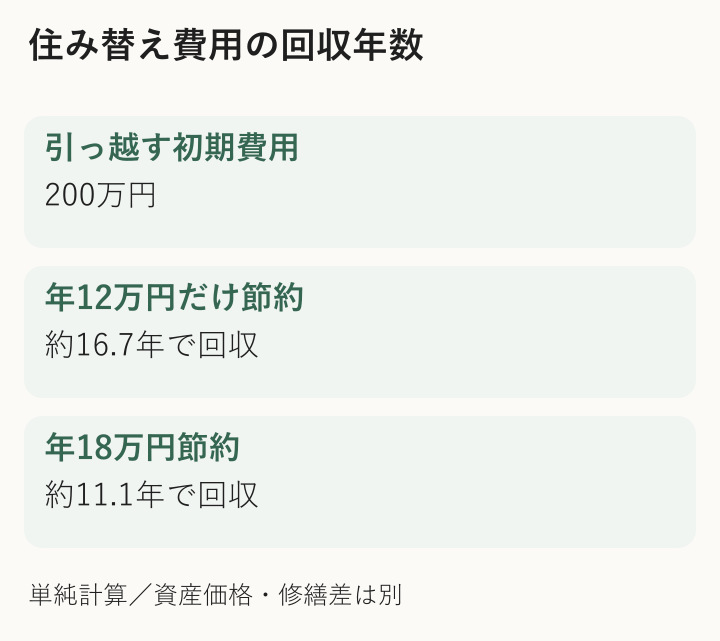
上の購入案は年18万円の節約なので、初期200万円の回収には約11.1年。もし節約できるのが今回の増額分12万円だけなら約16.7年かかります。5年程度で次の住み替えを考えるなら、毎年の差だけで初期費用を取り戻すのは難しくなります。
安い新居にも積立金
読者
「古くて安いマンションに移れば、老後の支払いも減る」でしょうか?
 おかあさん
購入価格が低いことと、管理費や修繕積立金が低いことは別です。安い候補でも、次の増額と一時金を含めた年額で比較します。
今のマンションの管理資料を読み、新居でも同じ資料を取り寄せます。国交省の管理状況チェックシートを使うと、現在の月額と将来の負担を見落としにくくなります。
共用部の修繕積立金を払っていても、室内の給湯器や水回りの交換まで不要になるわけではありません。今の設備を最近交換したのか、新居は入居直後に交換が必要なのかでも比較は変わります。
一時金の予定があれば、年額に平均化した表とは別に「何年目にいくら払うか」も書きます。年18万円安くても、入居2年後に大きな一時金が必要なら、その年の預金を確認しなければ判断できません。
夫婦の負担を同じ紙に
売却を決める前に、今の家に必要な資金と、候補物件の売買・入居費用の見積もりをそろえます。売却査定は成約額の保証ではないため、想定より低い売値でも新居と生活費を賄えるかを見ます。
費用の表には通院、買い物、駅までの道、階段、家族への距離も添えてください。駐車場を解約できるか、徒歩で通院できるかといった変化は、住居費以外の家計と暮らしにも影響します。
私は、値上げへの不満だけで住み替えを急ぐより、年金から出す額と貯蓄を使う年を見える形にするほうが安心につながると考えています。住み慣れた家を続ける場合も、別の家を選ぶ場合も、夫婦が困らずに払えるかを出発点にします。
出典確認:2026年10月11日。家族の状況と費用は当サイトの比較用設定です。制度はリンク先の条件を確認してください。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント