ローンを完済した4LDKでも、住み続けるほうが必ず安いとは言えません。大きな修繕が近く、売却代金で維持費の低い家に移れるなら、住み替えで老後の負担を減らせます。
一方、家賃が毎月かかる賃貸や、管理費・修繕積立金の高いマンションへ移ると、広さを減らしても支出は増えます。子どもが独立した夫婦2人の住まいは、「ローンがあるか」だけでなく、これから払う費用で比べます。
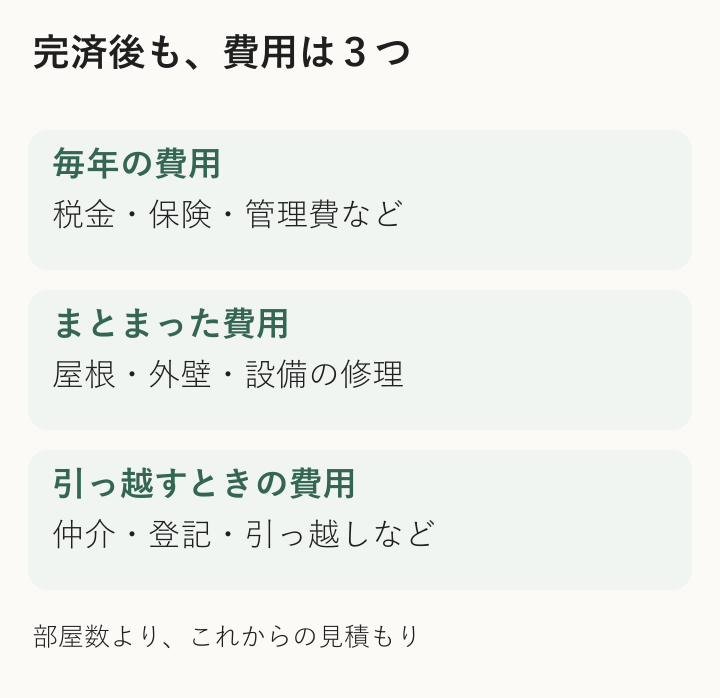
完済後も残る住居費
4LDKは間取りであって、費用の区分ではありません。同じ4LDKでも戸建てとマンションでは違います。以下の試算は、現在の家をローン完済の戸建てと仮定します。今の家がマンションなら、現在の管理費・修繕積立金も足してください。
| 費用 | 今の家で確認する資料 |
|---|---|
| 固定資産税・都市計画税 | 直近の納税通知書 |
| 火災・地震保険 | 契約内容と更新時の見積もり |
| 屋根・外壁・給湯器など | 点検結果と今後の修繕見積もり |
| マンションの管理・修繕 | 管理費明細と長期修繕計画 |
屋根や外壁に大きな工事が必要な年だけ見ると、支出は跳ね上がります。逆に、すでに必要な修繕を終えている家を手放せば、払った工事代を売値で全額取り戻せるとは限りません。修繕時期と、何年住むかを並べてください。
光熱費も、4LDKだから2人暮らしの2倍になるとは限りません。使わない部屋まで冷暖房しているか、断熱性能はどうかで変わります。床面積だけで節約額を置かず、今の請求額と候補の設備を照合します。
小さな家でも固定費は残る
国土交通省の令和5年度マンション総合調査では、駐車場使用料等からの充当額を除く管理費の平均は月11,503円、修繕積立金は月13,054円。合計は月24,557円、年294,684円です。
これは2023年度調査の全国平均で、2LDKの見積額ではありません。税金、保険、駐車場、室内の設備交換なども別にかかります。
候補が小さくても、建物の管理にかかる費用は残ります。購入前に国交省の管理状況チェックシートに沿って、現在の月額と長期修繕計画、増額予定、一時金の予定を確認します。
読者
「小さな中古マンションなら、購入代金が安い分だけ得」でしょうか?
 おかあさん
購入代金と、入居後に払い続ける費用は分けます。候補物件の管理費・修繕積立金を年額に直すと、今の家との差が見えます。
賃貸なら、家賃・共益費に加えて更新料や保証料、保険を契約書で確認します。家賃が月8万円なら、値上がりを考えなくても20年で1,920万円。大きな建物修繕の負担を手放す代わりに、毎月の家賃が続きます。
20年の支出で比べる
たとえば今の家が3,000万円で売れ、2,000万円の中古マンションを現金で買える場合を考えます。賃貸は家賃・共益費合計を月8万円とします。次の数字は当サイトが比較のために置いた仮定で、相場や実在世帯の事例ではありません。
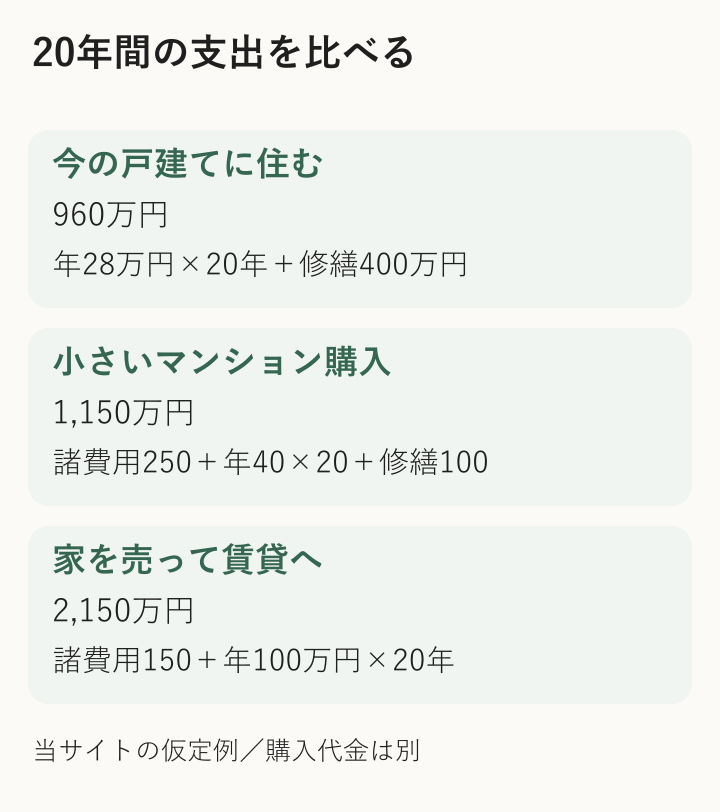
| 項目 | 20年間の計算 |
|---|---|
| 住み続ける | 税・保険等28万円×20年+修繕400万円=960万円 |
| 小さいマンション購入 | 諸費用250万円+管理・修繕積立・税・保険等40万円×20年+室内修繕100万円=1,150万円 |
| 売却して賃貸 | 諸費用150万円+家賃共益費96万円×20年+その他4万円×20年=2,150万円 |
物価・家賃・管理費の上昇、運用益、光熱費、車・介護等の差は含めません。20年後の家の価値も推定していません。賃貸のその他4万円は更新・保証・保険等を年平均にした仮定です。修繕費は積立と同じ工事を二重計上せず、戸建ての工事とマンション専有部分の交換を置いています。
この条件なら住み続けるほうが支出は小さく、マンションへの縮小は190万円高くなります。小さくするだけでは節約にならない例です。ただし現在の家の必要修繕が600万円なら、継続の支出は1,160万円となり、比較は逆転します。
住み替えで年10万円節約できても、初期費用が250万円なら、毎年の差だけで取り戻すのに25年かかります。修繕時期や資産価格の差を無視した単純計算ですが、「毎月安くなる」という説明を判断する物差しになります。
15年・20年・30年など複数の期間で計算すると、長く続く家賃の重さと、一度に払う修繕費の違いが見えます。費用が変わる年は、平均額だけでなく、その年の現金支出も別に書きます。
このエリアの相場はいくらですか?
住所を入れるだけ。全国175,666件の実際の成約(国土交通省)から、土地・戸建て・マンションの坪単価の目安が5秒で出ます。会員登録も電話番号も要りません。
手元の現金と資産は別
売却代金3,000万円が、そのまま老後資金になるわけではありません。購入するなら新居の代金、売買の仲介手数料、登記等の費用、引っ越し代を引きます。売却益に税金がかかるなら、その税額も引きます。
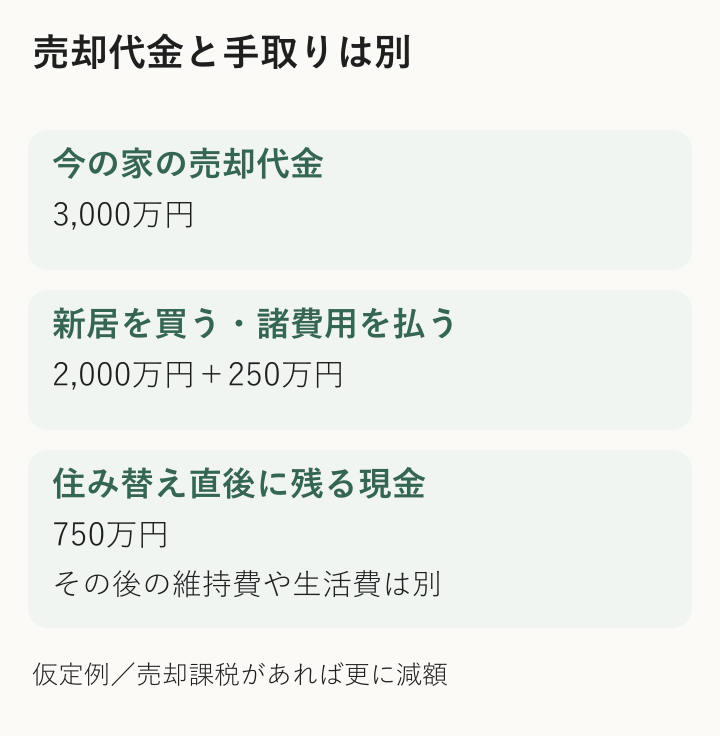
上のマンション購入例では、住み替え直後に現金750万円と新しい住宅が残ります。その後20年の維持・室内修繕900万円を、この現金だけから出せば150万円不足します。年金や貯蓄も合わせた資金計画が必要です。
賃貸の例は、売却3,000万円から20年の住居支出2,150万円を引くと850万円残ります。ただし住宅を所有せず、20年後も家賃が続きます。住み続ける場合は今の家、購入する場合は新居という資産が残るため、この残金だけで有利・不利は決まりません。
仲介手数料は国交省が定める上限と実際の見積もりを照合します。通常の400万円超の取引なら、税抜取引価格3,000万円の売却の税込上限は105.6万円、2,000万円の購入は72.6万円。売買双方の合計だけで178.2万円となります。上の諸費用250万円は、これらとその他費用を含めた仮定です。
国税庁のマイホーム売却の特例は、要件を満たした譲渡所得から最高3,000万円を控除する制度です。売却額を丸ごと非課税にするという意味ではなく、適用には確定申告が必要です。税が生じるなら試算の手取りを減らし、購入先の住宅ローン控除との併用制限も確認します。
夫婦で比べる3つの案
住み続けるか引っ越すかの二択に、今の家を使いやすく改修する案を加えます。国交省の高齢期の住まいの改修ガイドラインも、日常の生活空間の合理化や、主要動線のバリアフリー化を扱っています。
2階建てなら寝室・洗濯・入浴を1階中心にまとめられるかを確認します。広さへの不満が掃除や階段の負担から来ているなら、引っ越しより小さな工事で改善できることもあります。ただし浴室移設や断熱工事が必要なら、その見積額まで比べます。
| 案 | そろえる数字 |
|---|---|
| そのまま住む | 毎年の費用+今後の修繕 |
| 今の家を改修する | 上記+改修費、改修後の費用 |
| 売って住み替える | 実際の売却手取り、新居総額、入居後の年額 |
売却査定は成約額の保証ではありません。想定売値を下げたケースも作り、売買の時期がずれて仮住まいや二重の費用が生じるかを確認します。賃貸へ移るなら、家を売る前に入居条件・保証人や保証会社・契約期間を確認してください。
私は、夫婦のどちらの希望が正しいかを先に決めるより、納税通知書・修繕見積もり・売却査定・候補物件の維持費を同じ紙に載せるほうが、話が進むと考えています。買い物や通院、掃除、車を手放せるかも、その紙に添えます。
「広すぎる」は、掃除や移動の負担を表しています。「このままが安い」は、まとまった現金を払わずに済むという安心です。ローン完済の家を守るにも、住み替えるにも、これからの支出と暮らしの両方を見れば、同じ数字から相談できます。
出典・確認日:2026年10月11日。統計は令和5年度の全国調査。税制は国税庁の現行説明を参照。依頼で紹介されたファイナンシャルフィールドの見出しをきっかけに、当サイトが公的資料と独自の仮定例で解説しています。元記事本文の転載ではありません。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント