「固定資産税評価額を0.7で割れば、いま売れる値段(時価)が出る」とは言い切れません。割って出るのは、2023年1月の公示価格の水準です。評価額1,400万円の土地なら、0.7で割ると2,000万円。いまの成約の水準は桐生市で約1,077万円、広島市西区で約2,782万円と、同じ評価額でも町によって1,700万円以上開きます。
2021年のYahoo!知恵袋の質問です。「土地の固定資産税評価額1億円の場合、時価は1億6600万円で正解ですか?」。回答者は答える前に、こう聞き返しています。「時価とは実勢価格のことでしょうか、それとも公示価額のことを指しているのでしょうか?」
回答は「公示価額のことであれば、固定資産税評価額を1.43倍した額に相当しますので、1億4300万円程度になります。」。1.43倍は、0.7で割るのと同じです。質問者の返事は「当人曰く、時価つまり、実勢価格の場合です。」でした。実勢価格とは、実際に売れる値段(成約)のことです。(出典: Yahoo!知恵袋の質問ページ)
先に結論
- ✓ 成約が2023年の公示とほぼ同じ(±1割)の町は、全国1,019市区町村のうち196(19%)だけ
- ✓ 今の評価額の基準は2023年1月の地価。次の評価替えは令和9年度(2027年4月)
- ✓ 割れるのは宅地の「価格」欄だけ。建物と課税標準額は割れない
0.7で割ると出る価格
固定資産税の評価額は、宅地について「地価公示価格等の7割を目途に評価」する決まりです。総務省の「固定資産税の概要」にあります。固定資産税の「価格」は法律上「適正な時価」とされ、土地は売買実例価額などを基礎に求めます(総務省の資料)。そのうえで宅地は、公示価格等の7割にそろえる二段構えです。だから0.7で割って戻るのは、売れる値段そのものではなく、公示価格などの水準です。「目途」なので、ぴったり7割とは限りません。
国土交通省の資料は、公示価格を「一般の土地取引価格の指標」と位置づけ、相続税の評価は公示価格の水準の8割程度、固定資産税の評価は7割を目途、と並べています。公的な値段が複数ある理由は、同じ土地なのに、公的な値段は3つあります 公示地価・路線価・基準地価の違いにまとめました。
0.7で割ってから1.1や1.2を掛けると売れる値段になる、と書くページもあります。私が確認した範囲では、その係数の出典は書かれていませんでした。
今の評価額は3年前の水準
土地と家屋の評価は3年ごとの評価替えで、それ以外の年度は原則据置きです。直近の評価替えは令和6年度(2024年4月)で、基準日は前年の1月1日、つまり2023年1月1日。令和7年度と8年度は、この価格が据え置かれます。次の評価替えは令和9年度(2027年4月)です。
2026年10月のいま手元にある令和8年度の納税通知書の評価額は、いまの地価の7割ではなく、3年前の地価の7割です。
同じ標準地を2023年と2026年の公示で比べると、標準地が3地点以上ある1,082市区町村の変化率は、真ん中で+1.1%。ほとんど動いていません。ただ中身は割れていて、上がった町が610(56%)、うち10%以上上がった町が227(21%)、下がった町は379(35%)です。0.7で割った数字は、この動きの手前、2023年1月で止まっています。
読者
じゃあ、0.7で割る計算は使えないんですか?
 おかあさん
使えます。出た数字は「3年前の物差し」だと覚えておけば足ります。
町ごとに違う成約とのズレ
0.7で割った先が町ごとにどれだけ違うかを、係数を使わずに全国で数えました。比べたのは2つの値段です。
- 公示2023: 国土数値情報の地価公示(2023年)のうち、住宅地の標準地の坪単価の中央値。標準地が3地点以上ある市区町村
- 成約: 国土交通省の取引価格情報(不動産情報ライブラリ)にある宅地(土地)の坪単価の中央値。2024年10〜12月期ごろから2025年10〜12月期ごろまでの約1年で、10件以上ある市区町村
両方がそろう1,019市区町村で、成約÷公示2023を「比」と呼びます。1.0なら同じ値段、1.2なら成約が2割高い値段です。
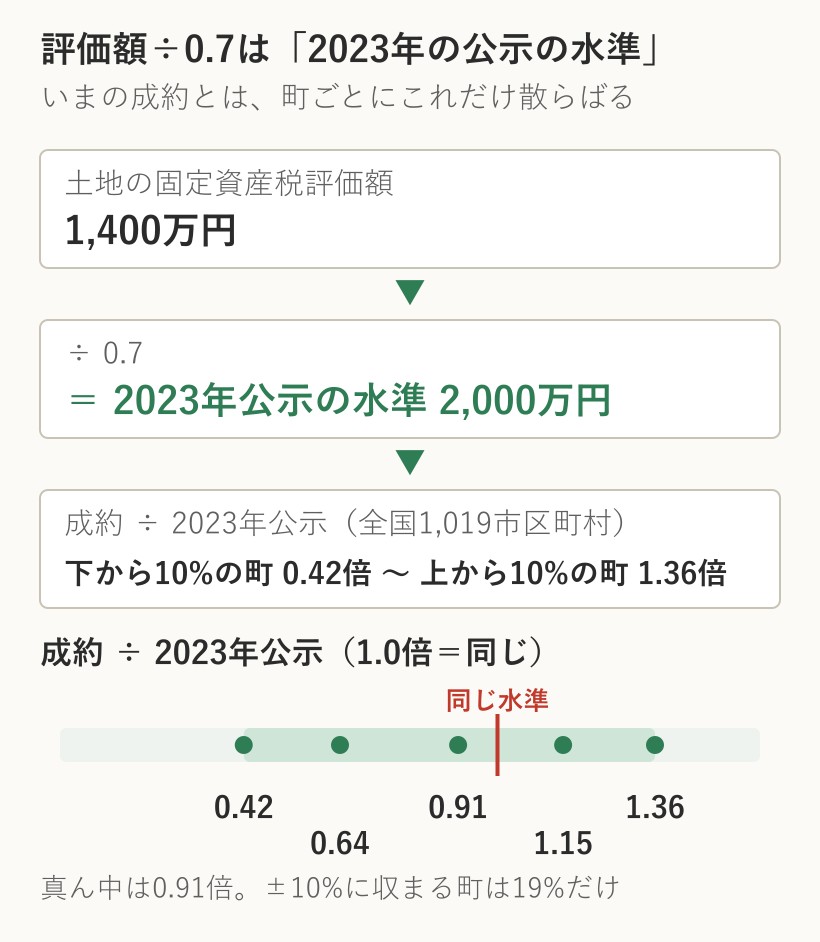
図は、評価額から÷0.7で2023年公示の水準へ戻り、町ごとの比(真ん中の8割で0.42〜1.36倍)で成約の水準に届くまでを、順に描いています。
この比には、時点の違い(2023年1月と2024〜2025年)と、数える対象の違い(国が選んだ住宅地の標準地と、土地の種類や広さがばらばらの実際の取引)が重なっています。値動きだけの数字ではないので、「ズレ」と呼びます。
比は、全国の真ん中で0.91倍。下から10%の町が0.42倍、上から10%の町が1.36倍で、真ん中の8割の町がこの幅に入ります。
| 成約÷公示2023 | 市区町村 | 割合 |
|---|---|---|
| 0.7倍未満(3割超安い) | 305 | 30% |
| 0.7〜0.9倍 | 200 | 20% |
| 0.9〜1.1倍(ほぼ同じ) | 196 | 19% |
| 1.1〜1.3倍 | 182 | 18% |
| 1.3倍以上(3割超高い) | 136 | 13% |
2023年の公示とほぼ同じ(0.9〜1.1倍)に収まる町は19%です。成約が公示より1割以上安い町は50%あり、その町で「1.1を掛ける」と向きが逆になります。
2022年2月に弁護士ドットコムへ届いた相談に、こうあります。「相手方は固定資産税評価額(約1,400万円)、こちらは不動産会社の机上査定額(約2,500万円)での評価を主張しています。」この相談では、1,400万円は夫婦所有分の金額と書かれています。仮に1,400万円が土地全体の評価額なら、0.7で割って2,000万円。そこへ町の比をかけます。(出典: 弁護士ドットコムの相談ページ)
比の順に全国の町を並べ、下から10%・25%・50%・75%・90%の位置にある5つです(成約30件以上、公示5地点以上。両端の極端な町は除く)。
| 市区町村 | 比 | 2,000万円×比 | 成約件数 |
|---|---|---|---|
| 群馬県桐生市 | 0.54倍 | 1,077万円 | 57 |
| 長野県千曲市 | 0.78倍 | 1,551万円 | 66 |
| 福岡県北九州市門司区 | 0.99倍 | 1,978万円 | 37 |
| 大阪府箕面市 | 1.21倍 | 2,412万円 | 66 |
| 広島県広島市西区 | 1.39倍 | 2,782万円 | 84 |
同じ評価額でも、成約の水準は1,700万円以上開きます。
この表は、市区町村ごとの中央値どうしの比をかけた数字です。個別の土地は形・道路・面積で大きくずれるため、特定の土地の価格査定ではありません。比は小数第2位までの表示で、金額は小数の比で計算しているため、比×2,000万円とわずかにずれます。比が小さい町でも大きい町でも、評価額が間違っているとは限りません。評価額は2023年1月の地価をもとに決める仕組みで、いまの成約に合わせる仕組みではないからです。
町の種類でも比は違います。名前が「区」で終わる183市区町村(政令市の区と東京23区)は比の真ん中が1.23倍、それ以外の836市町村は0.82倍。県では、大阪府1.25倍・東京都1.22倍が高い側、茨城県0.52倍・群馬県0.54倍が低い側です。
幅の端は、東京都墨田区の2.71倍(公示2023が坪119.0万円、成約の中央値が坪322.3万円、82件)。反対側には、成約が公示の0.04〜0.15倍にとどまる市町もあります(これらの町の取引の中身は確かめていないので、理由は断定しません)。
私は、係数を1つに決めるより、その町の比を探すほうが外れにくいと考えています。公示より1割以上安い町が50%、1割以上高い町が31%と、向きがそろわないからです。
割り戻せないケース
0.7で割れるのは、宅地の「価格」だけ。割っても公示の水準に戻らないものが4つあります。
1つ目は建物です。建物の評価額は、建て直す費用をもとに築年数で下げた額です。総務省が「7割を目途」と書くのは宅地についてで、建物を0.7で割る根拠はありません。国税庁も、相続税の評価では家屋を固定資産税評価額の1.0倍としています(国税庁タックスアンサー)。築年数による下がり方は、実家売却を兄弟で分ける/末弟が建物の1/3名義に書きました。
2つ目は課税標準額です。住宅が建つ土地は特例で、課税標準額が価格の6分の1(200㎡以下の部分)、3分の1(200㎡を超える部分。家屋の床面積の10倍まで)まで下がります。1,400万円の小規模住宅用地なら約233万円。これを0.7で割ると約333万円で、2,000万円の6分の1にしかなりません。計算の流れは固定資産税はいつ払うにあります。
読者
通知書に数字が2つ並んでいます。どちらを割ればいいですか?
おかあさん「価格」のほうです。課税標準額は、住宅が建つ土地の特例などで小さくしたあとの数字だからです。
3つ目は下落修正です。令和7年度と8年度は据置ですが、地価が下がり、市町村長が課税上著しく均衡を失すると認めるときは、価格に修正が入ります(総務省の資料)。名古屋市は令和8年度、2023年1月1日から2025年7月1日までの2年半の地価下落を反映した修正率を使うと案内しています。修正後の価格を0.7で割ると、下落分だけ低く出ます。
4つ目は土砂災害特別警戒区域(レッドゾーン)です。評価額を減らす自治体があり、鹿児島市は令和5年度から、0.9から0.7までの補正率をかけて減らしています(イエローゾーンは対象外。鹿児島市の案内)。補正が入っていれば、0.7で割っても公示の水準には戻りません。
鹿児島市の例です。ほかの市町村の扱いは、お住まいの市区町村の案内で確かめてください。
手元の評価額と並べる方法
手元の評価額から町の水準へたどる手順は3つです。
- 納税通知書で、課税標準額ではなく「価格」の欄を見る(建物は除き、土地の分だけ)
- 価格を0.7で割り、土地の面積(坪)で割る。㎡は3.3058で割ると坪になる。出るのは、2023年1月の公示の水準の坪単価
- ツールで「土地」を選び、住所を入れる。近隣の地価公示3地点(2026年公示)からの坪単価の目安が出る。そのエリアの成約が一定数あれば成約の中央値も並び、対応する市区町村では成約の中央値の県内順位も出る
2と3の差は、この3年の地価の動きと、その土地の形や道路との接し方が重なった差です。どちらから来たのかは、この数字だけでは分けられません。公示と売れた値段の違いは、公示地価と実勢価格の違いとは?土地の値段の仕組みを解説にあります。中古戸建てや新築を選ぶと、直近2年の成約から価格帯が出ます。
遺産分割の調停で評価額を0.7で割る方法について、簡易的な評価なので当事者が合意しなければその金額をもとにできない、と答えた弁護士がいます(弁護士ドットコム、2019年)。法的な判断は扱いません。
冒頭の質問に戻ります。1億円を1.43倍した1億4300万円は、公示価額の水準の答えでした。質問者が知りたかった値段は、その先、町ごとの比をかけたところにあります。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント