「金利差1%・残高1,000万円・残り10年」は、国や住宅金融支援機構が決めた借り換えの基準ではありません。確認できた出どころは楽天銀行の住宅ローンの「よくある質問」で、同行自身が「一つの目安」と書いています。
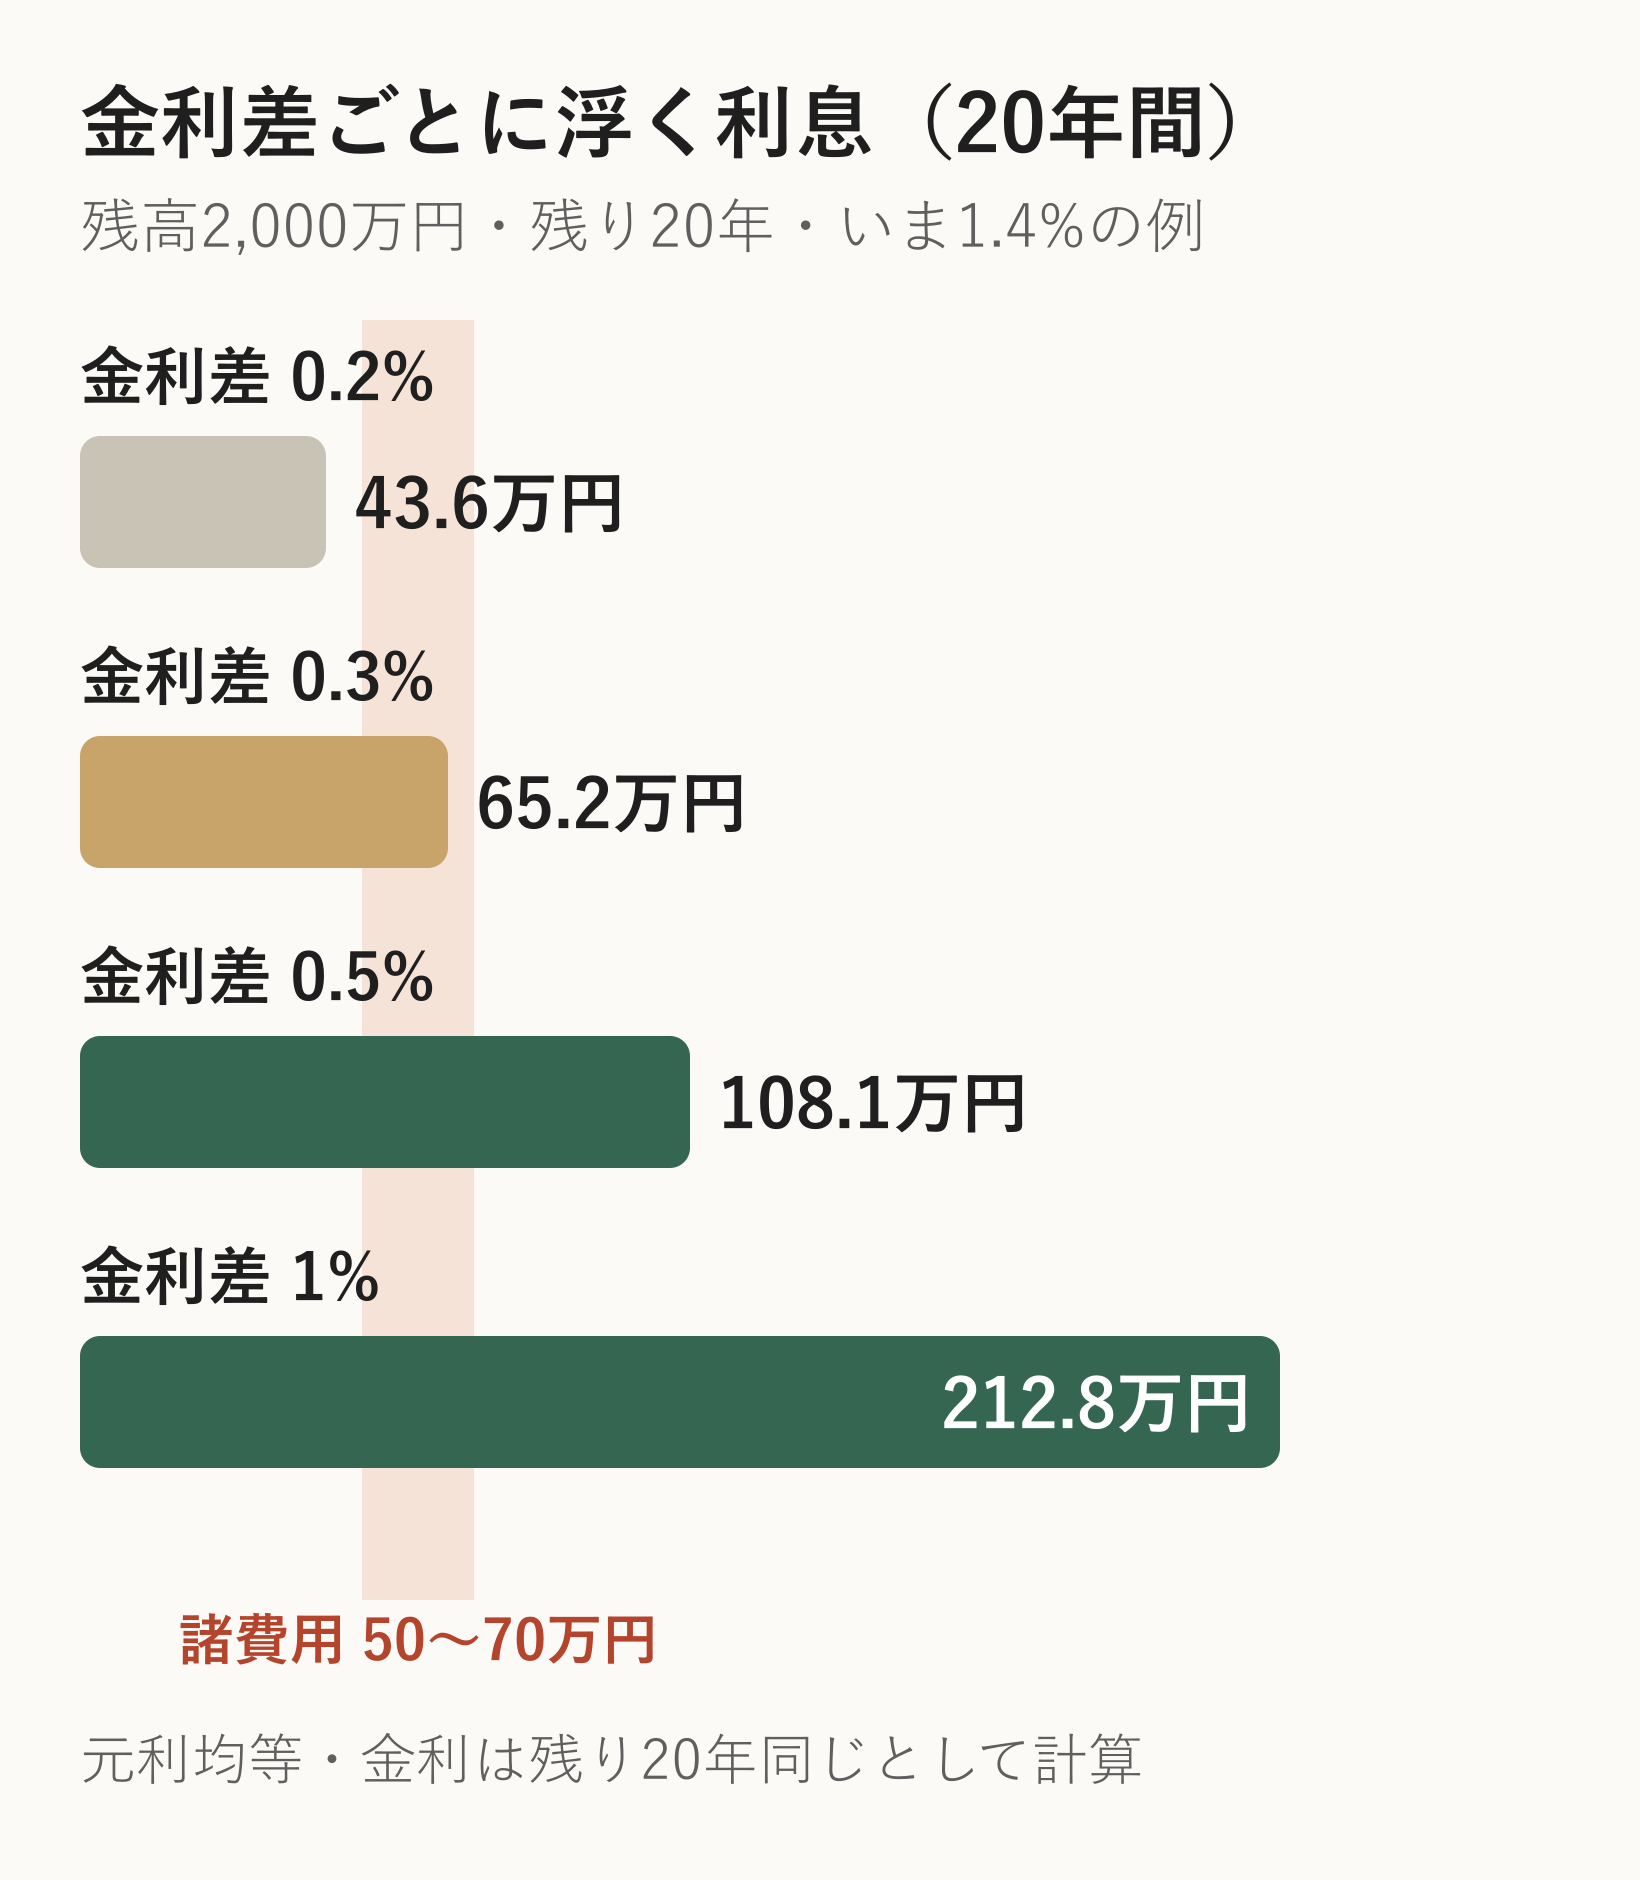
目安を決めるのは、金利差ではなく諸費用のほうです。残高2,000万円・残り20年なら、金利差0.3%で浮く利息は約65.2万円。諸費用が50〜70万円なら、ほぼ同じ額で相殺されます。
この記事でわかること
- ✓ 1%説の出どころは銀行の「よくある質問」。同じページの試算では、残高2,500万円・残り25年なら0.2%の差で元が取れる
- ✓ 借換額2,000万円なら、登記と印紙の税金だけで約10.2万円。手数料と保証料は銀行ごとに違う
- ✓ 控除の期間は延びない。諸費用を上乗せして借りると、控除の対象額は按分で減る
金利差1%の出どころ
Yahoo!知恵袋には2022年に、こんな書き出しの質問があります。「一般的に金利差が1.0%以上が借り換えの目安と言われますが」。2026年10月時点でも、検索の候補には「金利差 0.3」「金利差 0.5」が並びます。1%を疑っている人がいるということです。
住宅金融支援機構の借り換えの案内は、金利差の数字を出していません。総返済額や毎月の返済額だけでなく、諸費用を含めた総費用で比べること、効果はシミュレーションで確かめること、と書いているだけです。
楽天銀行のそのページは、残り10年以上・残高1,000万円以上・金利差1%以上ならメリットが出ることが多い、としています。同じページの試算例では、残高2,500万円・残り25年・諸費用約55万円なら、金利が約0.2%下がれば元が取れる計算です。1%は、残高と残り期間が小さい人向けの線だと読めます。
残高と残りの年数で、浮く利息はこれだけ変わります。いまの金利を1.4%として、同じ金利が続く前提で計算しました。表の列は「残高・残りの年数」です。
| 金利差 | 2,000万円・20年 | 1,000万円・10年 |
|---|---|---|
| 0.3% | 65.2万円 | 15.7万円 |
| 0.5% | 108.1万円 | 26.2万円 |
| 1% | 212.8万円 | 51.9万円 |
残高1,000万円・残り10年で1%下がると、浮く利息は約51.9万円です。諸費用が50万円なら、ほぼ相殺です。1%が「最低限の線」として広まったのは、この形の計算と合います。
読者
知恵袋で「1.425%残り9年この金利は高いですか?」という質問を見ました。うちも似た状況です
 おかあさん
残りが9年だと、表の右の列より短くなります。金利差が0.5%あっても、浮く利息は数十万円にとどまります。先に、借り換え先の手数料と保証料の見積もりを取って、その額と比べます
諸費用を積み上げる
借り換えの諸費用のうち、税金の部分は法律で決まっています。2,000万円を借り換える場合で並べました。
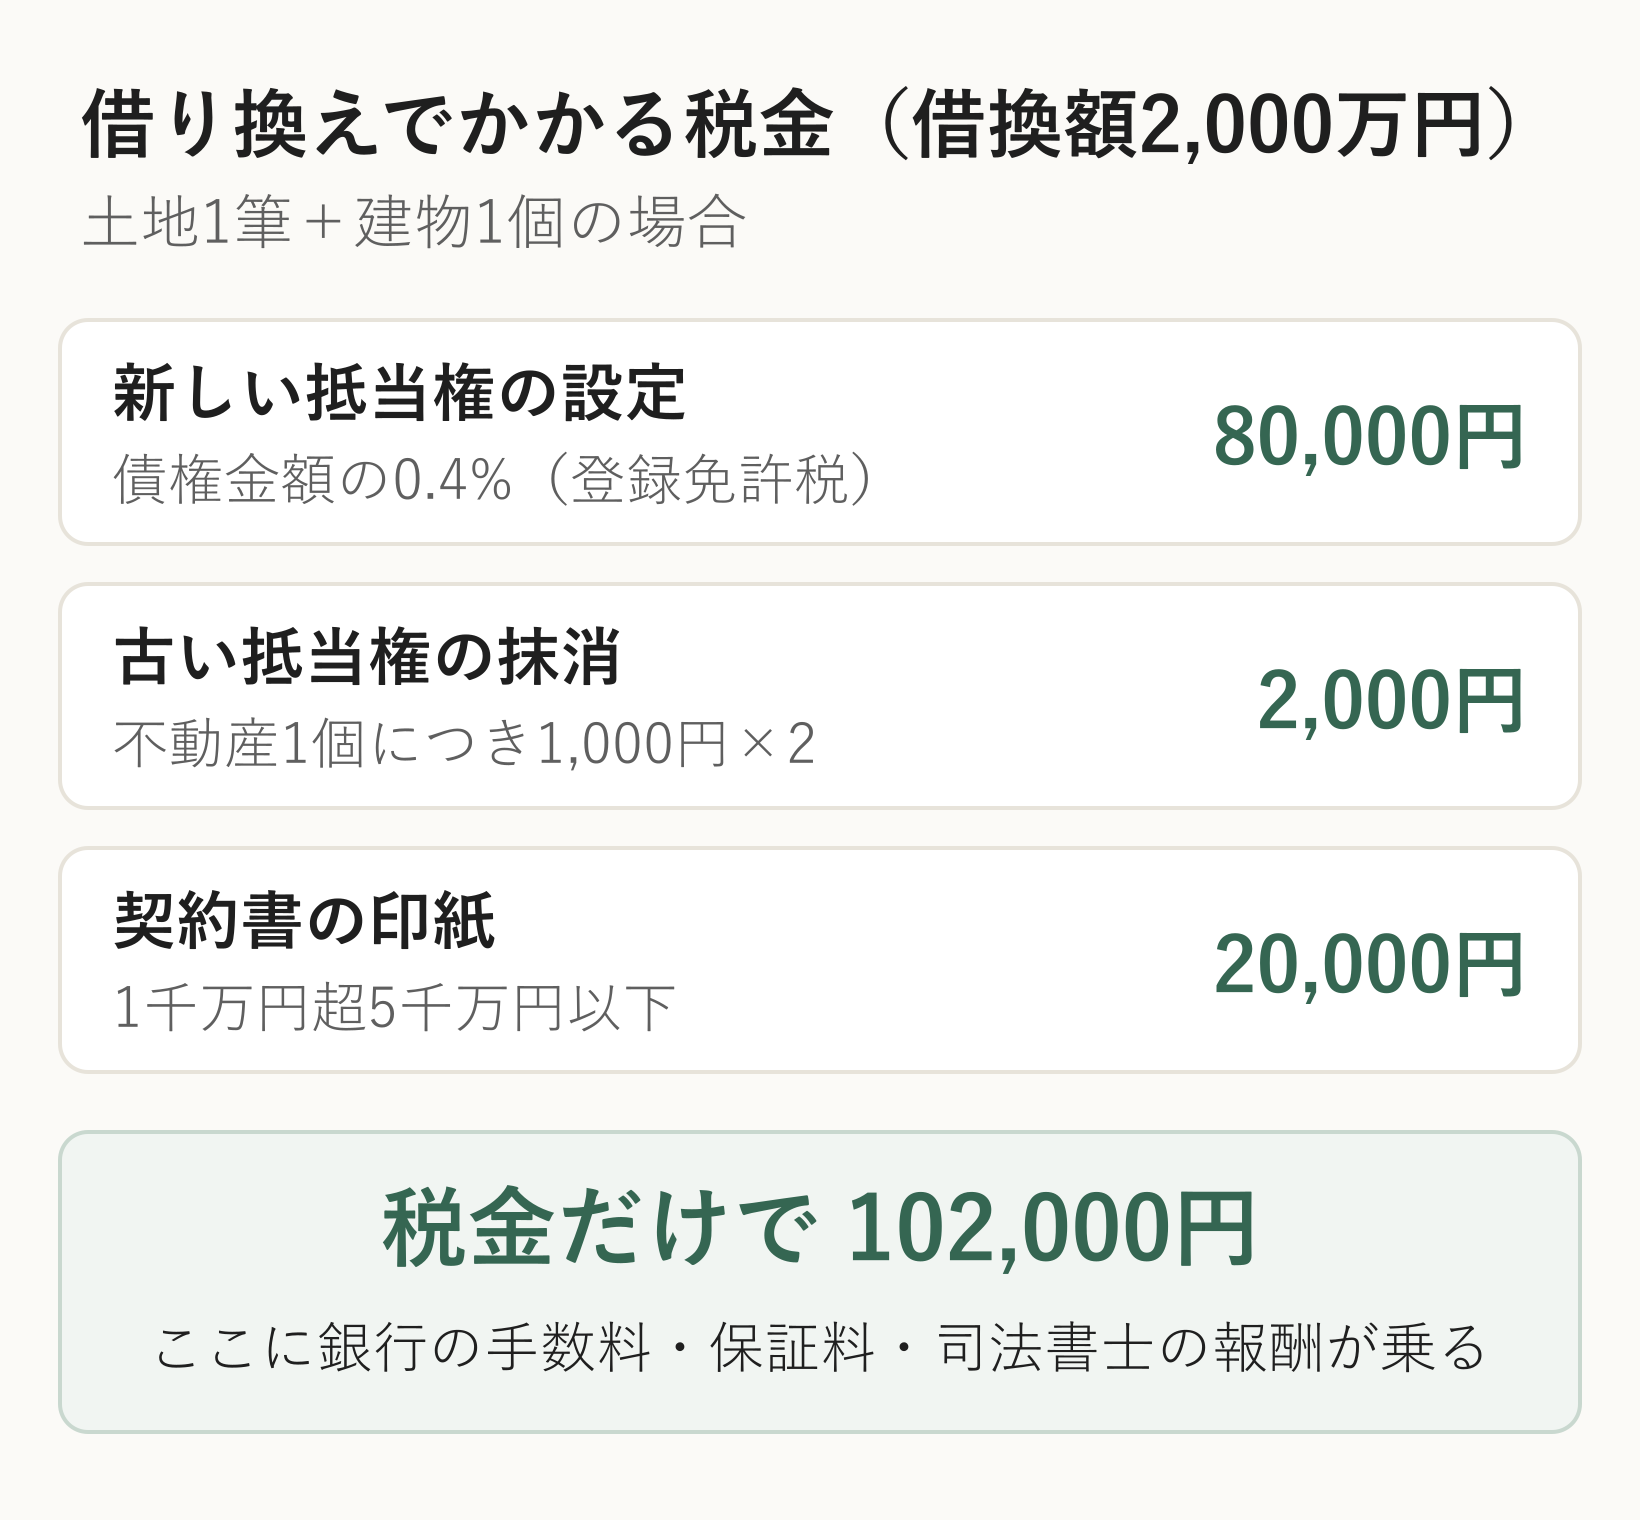
新築や中古の購入のときは、住宅用の家屋なら抵当権設定の登録免許税が0.1%に軽くなります。この軽減は、租税特別措置法75条で新築・取得のための借入れで、取得から1年以内の登記に限られています。借り換えは本則の0.4%で見積もり、適用できるかは依頼する司法書士に確認します。
税金のほかに、銀行の事務手数料、保証料、司法書士の報酬、今のローンを完済するときの手数料がかかります。この部分に公的な相場はなく、銀行の商品ごとに違います。【フラット35】の借換融資なら、これらの諸費用も借入額に含められます。
知恵袋の2025年2月の質問では、残債1,860万円の人が「手数料や諸費用(70万円くらい)」と書いています。図1の帯を50〜70万円にしたのはこの規模感からで、実際の額は見積もりで確かめてください。
変動から固定に移る場合
2026年は、金利を下げるためではなく、上がるのを止めるための借り換えを考える人が増えています。日本銀行は9月18日に政策金利を1.25%程度へ上げました。
残り20年の人が【フラット35】で借り換えると、20年以下の金利が使えます。2026年10月の最も多い金利は年3.510%です。今の変動金利が1.0%なら、月々はこう変わります。
| 月々 | 20年の総額 | |
|---|---|---|
| 変動1.0%のまま | 91,979円 | 2,207万円 |
| 固定3.510% | 116,095円 | 2,786万円 |
変動1.0%のほうは、20年間金利が上がらない場合の数字です。
月に約2.4万円の増えです。変動金利が20年間の平均で3.5%前後まで上がらない限り、固定に移ったほうが払う額は多くなります。
私は、変動から固定への借り換えは「節約」ではなく、返済額の上限を買う保険だと考えています。毎月2万円台の上乗せを払ってでも上限が欲しい家計か、という問いになります。
読者
借り換えたら、団体信用生命保険はそのまま引き継げますか
おかあさん【フラット35】の借換融資では、今のローンの団信は借り換えで終わり、新しく加入を申し込みます。健康状態の告知もやり直しになるので、通院中の人は先に加入できるかを確かめます
住宅ローン控除はどうなるか
借り換えても控除を続けるには、国税庁のタックスアンサーで2つの条件があります。新しいローンが元のローンを返すためのものだと明らかなこと、新しいローンも10年以上の返済期間など控除の要件に当てはまることです。控除を受けられる年数は、借り換えても延びません。
諸費用を上乗せして多めに借りると、控除の対象額が按分されます。借り換え直前の残高が2,000万円で、新しく2,060万円を借りた場合、年末残高が2,000万円なら控除の対象は約1,941.7万円です(2,000万円×2,000万円÷2,060万円)。
【フラット35】の借換融資は、今のローンを借りてから1年以上たち、直近1年を遅れずに返していることが条件です。年収に占める年間返済の割合は、年収400万円未満で30%以下、400万円以上で35%以下に収める必要があります。
出典(確認日:2026年10月17日)
- 楽天銀行 住宅ローン よくある質問「住宅ローンの借り換えを行うメリットについて教えてください」
- 住宅金融支援機構【フラット35】借換融資のご利用条件・借換融資の検討
- 住宅金融支援機構 金利情報(2026年10月)
- 国税庁 タックスアンサーNo.1233 住宅ローン等の借換えをしたとき
- 国税庁 タックスアンサーNo.7191 登録免許税の税額表・No.7140 印紙税額の一覧表(第1号文書から第4号文書まで)
- e-Gov法令検索 租税特別措置法(第75条)
- 日本銀行「金融市場調節方針の変更について」(2026年9月18日)
- Yahoo!知恵袋の質問(2022年2月)・同(2025年2月)・同(2026年8月)
試算は元利均等返済・残りの期間を通じて同じ金利として当サイトで計算したものです。金利1.4%・1.0%は説明のための仮の数字です。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント