任意売却と競売の違いは、値段と時期を誰が決めるかです。任意売却はふつうの売却と同じように買い手を探し、競売は裁判所が入札で売ります。裁判所自身が、競売物件の評価額は通常の取引価額と比べると低くなると案内しています。
ただし、「任意売却なら引越代も出る」「売ればローンは消える」と書いた公的な資料はありません。どちらを選ぶにしても、使える時間には区切りがあります。
この記事でわかること
- ✓ 競売で入札できる最低額は、裁判所が決める売却基準価額の8割(民事執行法60条)
- ✓ 住宅金融支援機構が売却代金から差し引けるとする費用は、仲介手数料・抹消登記費用など。引越費用の記載はない
- ✓ 任意売却でも、売って残ったローンは返す義務が残る(破産で免責を受けた人を除く)
先に「今いくらか」を見ておくと読みやすい
市区町村を選ぶだけで、土地・戸建て・マンション・賃貸の相場の目安がその場で出ます。
\市区町村を選ぶだけ・1分で目安が出ます/
登録不要/無料
任意売却と競売の違い
任意売却は、ローンを返し切れない家を、お金を貸した側の同意を得て売る方法です。売った代金がローンより少なくても、抵当権を外してもらう必要があるので、同意がなければ売れません。
| 任意売却 | 競売 | |
|---|---|---|
| 売る人 | 持ち主(不動産会社が仲介) | 裁判所 |
| 値段 | ふつうの売り出しと同じく相場で | 評価人の評価をもとに入札 |
| 室内 | 買い手が内覧できる | 持ち主の承諾がなければ入れない |
| 引っ越しの時期 | 話し合いで調整しやすい | 代金納付のあと引渡命令が出る |
| 周りに知られるか | ふつうの売り出しと同じ | 物件明細書がネットで公開される |
競売の値段が下がりやすい理由は、法律に書いてあります。民事執行法58条は、評価人に競売で売るための評価であることを考慮するよう求めています。入札できるのは、その評価から決まる売却基準価額の8割以上です。
Yahoo!知恵袋には「住宅の競売物件って何故室内が見れないのですか?」という質問があります。中を見られない家を買う人は、そのぶん安くしか入札しません。山口地方裁判所の案内も、所有者の承諾なしに敷地や建物の中に入って確認はできないと書いています。
延滞から明け渡しまで
競売は、決まった順番で進みます。知恵袋に「自宅が競売になり、昨日、裁判所の執行官と評価人?」と書き込んだ人がいますが、これは差押えのあとの現況調査です。執行官は家に入って調べ、必要なら閉まった戸を開けることもできます(民事執行法57条)。
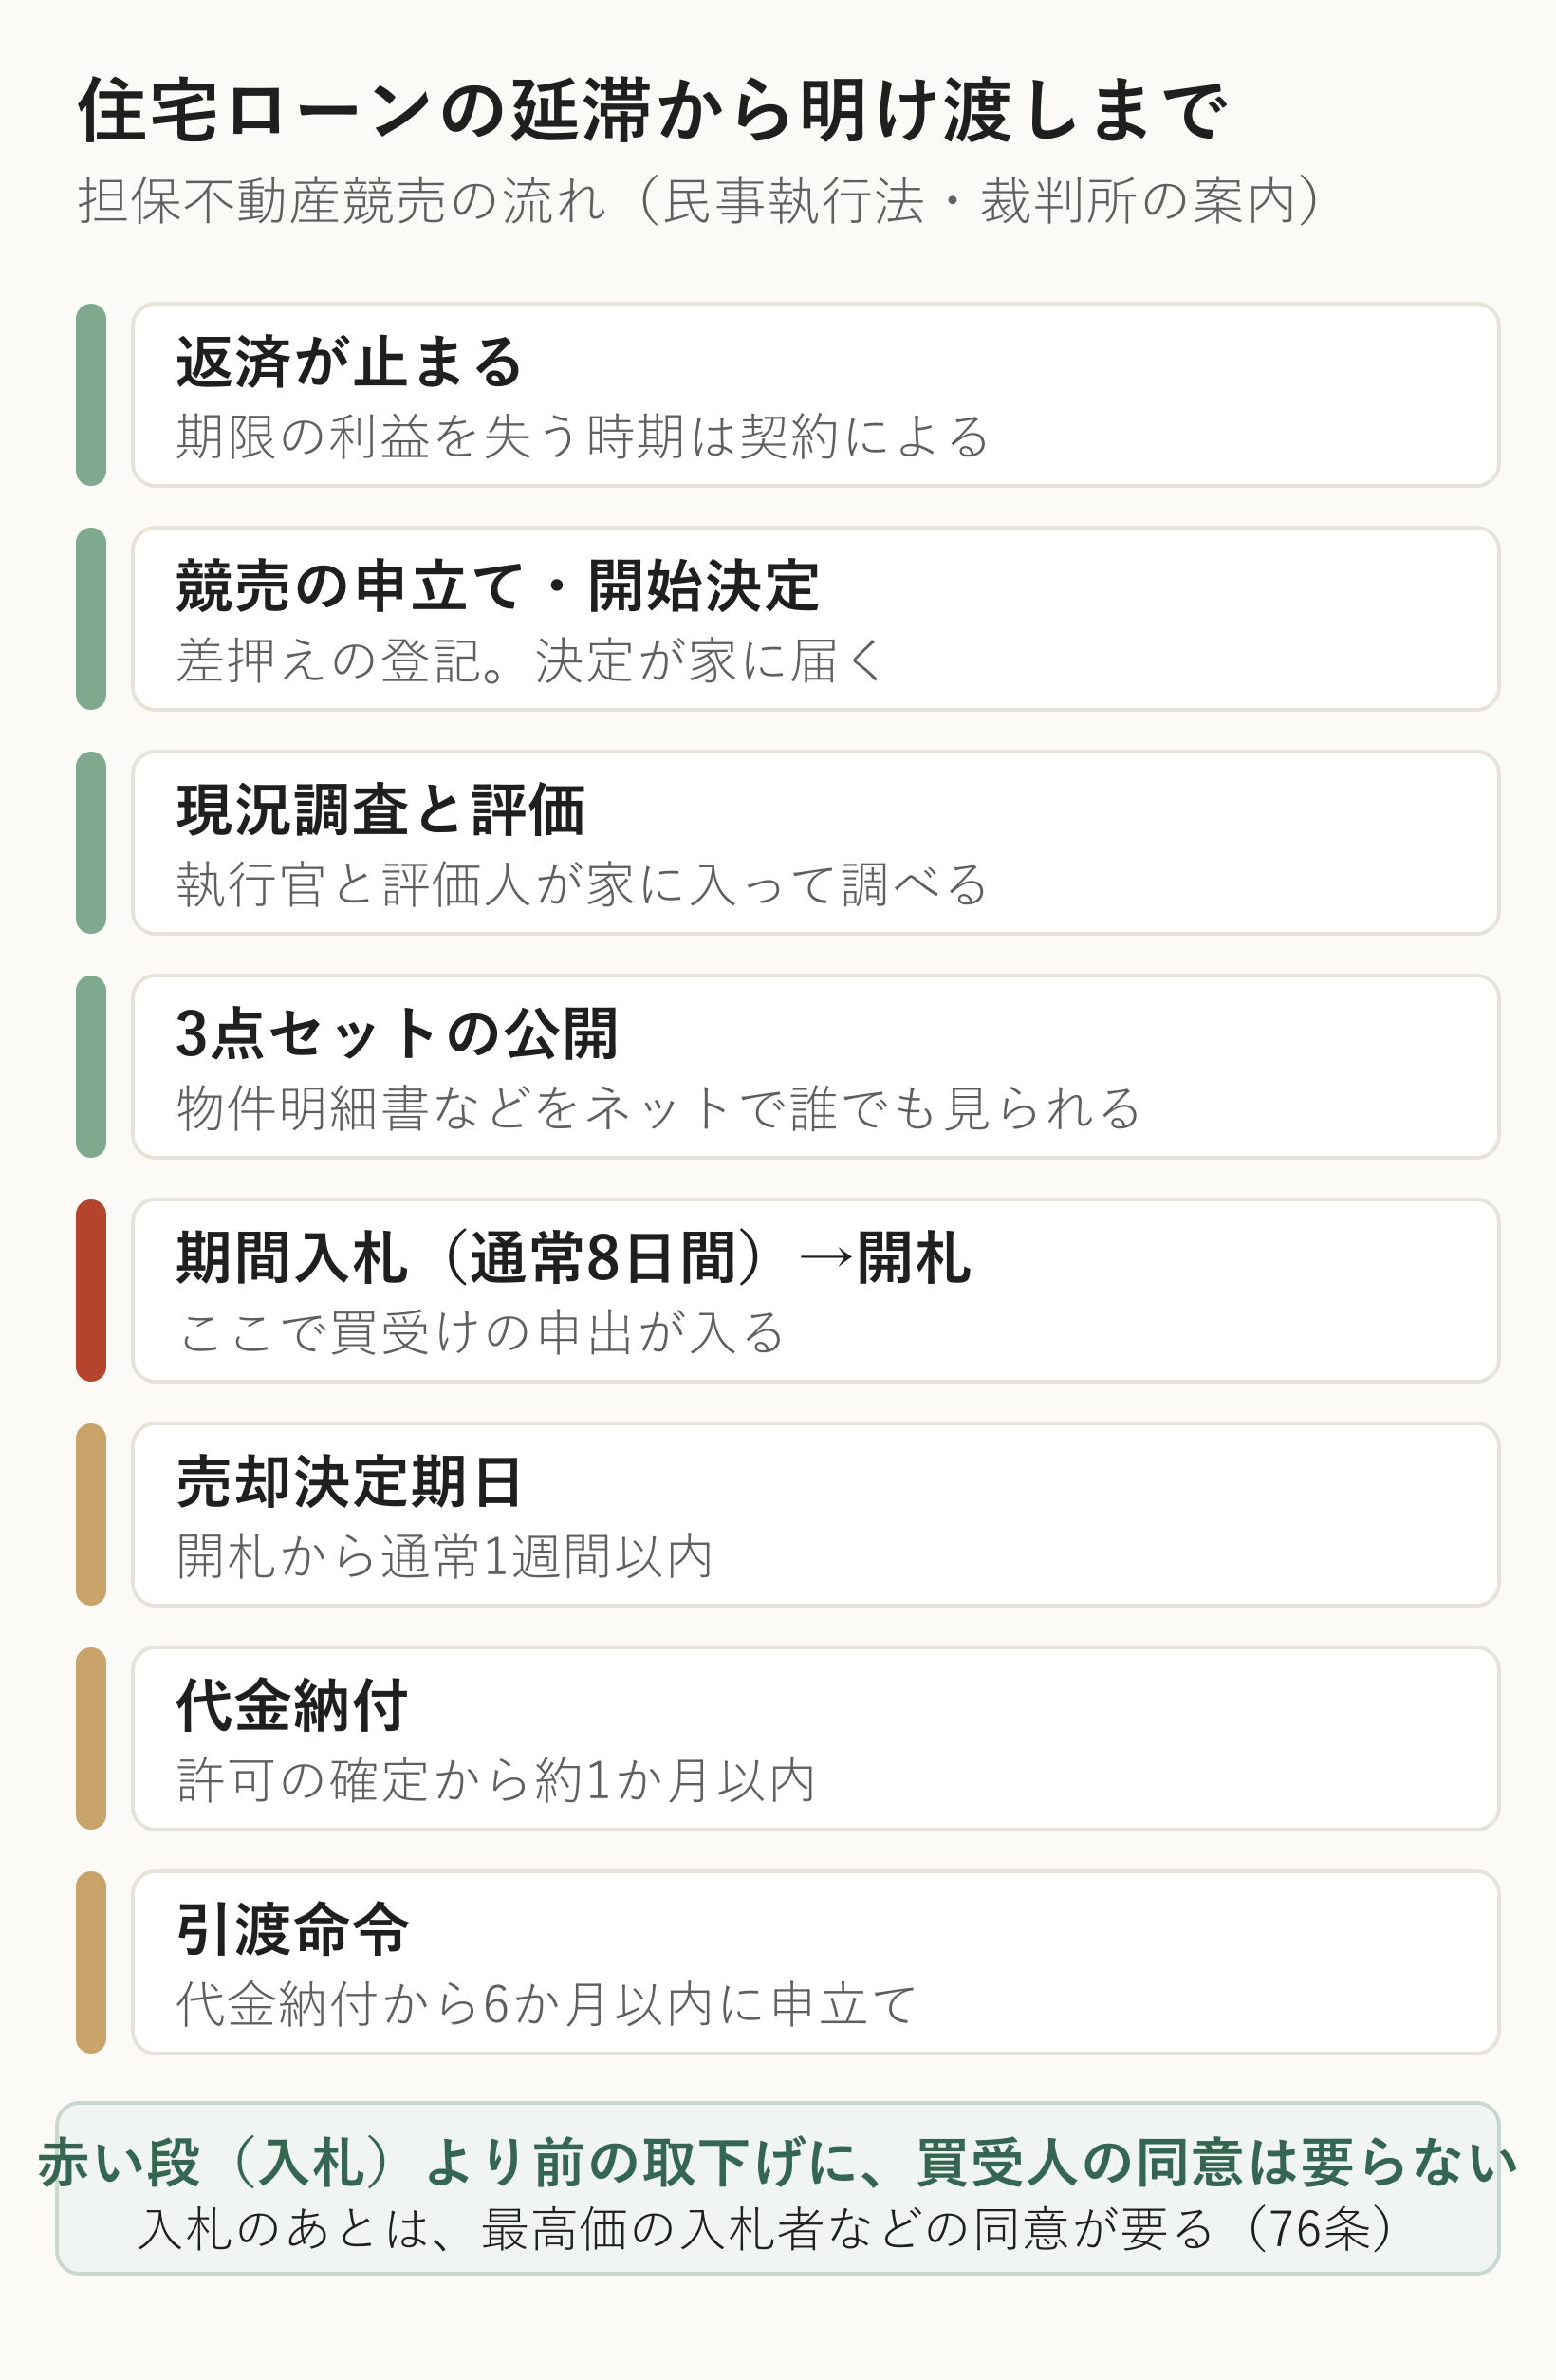
任意売却に切り替えるなら、入札が始まる前に話をまとめることになります。買受けの申出があったあとに競売を取り下げるには、いちばん高く入札した人などの同意が要ると、民事執行法76条が定めています。
申立てから入札までの期間は、裁判所や事件によって違い、公的な目安は示されていません。開始決定が届いたら、残っている時間は数か月単位だと考えて動きます。
読者
開始決定が届きました。もう任意売却はできませんか
 おかあさん
入札の前なら、まだ間に合う可能性があります。お金を借りている先に、任意売却をしたいと早く伝えることです。住宅金融支援機構のローンなら、まず申出書を出す流れになります
任意売却の手順と条件
住宅金融支援機構の任意売却パンフレット(2026年4月)では、手順はこう並んでいます。
- 任意売却に関する申出書を出す(残りのローンを一括で返す請求を受ける形になる)
- 不動産会社が家を調べ、価格査定書を出す
- 機構が売り出し価格を通知する
- 専任媒介か専属専任媒介で売り出す
- 買い手が見つかったら、抵当権を外せるか2週間程度で回答
- 売買契約、決済と抵当権の抹消
初めの媒介契約から6か月たっても買い手が出ないときなどは、機構は任意売却をやめて競売に進むことがあります。機構の通知した価格より安い買い手を見つけても、抵当権の抹消に応じられない場合があります。
【フラット35】で新機構団信に入っている人は、申出書を出して一括返済の請求期限が来ると、団信の保障が終わります。
売却代金から差し引くのを承諾できる費用として、パンフレットが挙げているのは、仲介手数料、抵当権の抹消登記費用、破産財団組入金などです。控除費用の明細書には、滞納した管理費・修繕積立金や、2番目以降の抵当権者に抹消を応じてもらう費用の欄もあります。引越費用の欄はありません。
読者
売ってもローンが残ったら、どうなりますか
おかあさん破産して免責を受けた人を除き、残りは返す義務があります。返し方は生活の状況をふまえて決める、と機構は書いています。延滞でふくらんだ損害金は、減額の相談に応じられる場合があるそうです
払えなくなる前の手段
機構のローンには、返済が苦しくなったときの返済方法の変更があります。返済期間を最長15年延ばす方法と、失業や収入が20%以上減った人が元金の返済を止めて利息だけを払う方法(最長3年)です。年収が年間の返済額の4倍以下であることなど、条件があります。
返済が遅れると、信用情報に記録が残ります。全国銀行協会が運営する全国銀行個人信用情報センターでは、延滞の記録は延滞を解消した日から5年たつと書き換わります。任意売却でも競売でも、延滞した時点で記録は付きます。
私は、競売か任意売却かを選ぶ段階に来る前に、売ったらいくら残るかを一度計算しておくことが、いちばん選択肢を残すと考えています。ローンの残高より高く売れるなら、任意売却ではなく、ふつうの売却で済むからです。
出典(確認日:2026年10月17日)
- e-Gov法令検索 民事執行法(57条・58条・60条・76条・83条)
- 裁判所 担保不動産競売・東京地方裁判所民事第21部 競売不動産の買受手続
- BIT 用語「売却決定期日」・山口地方裁判所 競売不動産の買受けをされる方のために
- 住宅金融支援機構 融資住宅等の任意売却・任意売却パンフレット・タイプ別返済方法変更メニュー
- 全国銀行個人信用情報センター 登録情報開示報告書の見方
- Yahoo!知恵袋の質問・同
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント