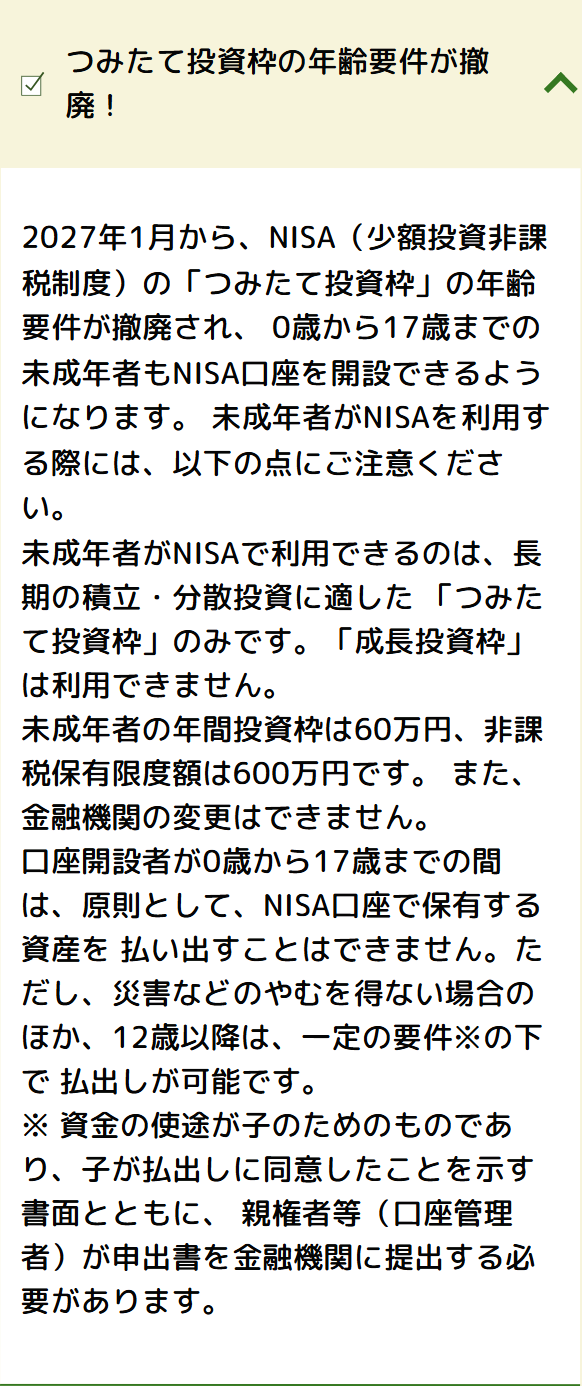
NISA(ニーサ)は投資で得た利益を非課税にする制度で、こどもNISAは2027年1月から0~17歳も使える、年間60万円・総枠600万円のつみたて投資枠です。ただし、子どもの口座には払出し制限があり、教育費をいつでも自由に引き出せるわけではありません。
2026年10月21日確認。この記事では、未成年向けに拡充されるNISAを「こどもNISA」と呼びます。2026年中に使える投資枠と、2027年1月からの制度を分けて説明します。
NISAの仕組み
NISAは金融商品の名前ではなく、対象の株式や投資信託を非課税で運用するための口座の制度です。銀行・証券会社などで口座を開き、その中で商品を買います。口座を作っただけで、お金が自動的に増える仕組みではありません。
利益が出たときの税負担が軽くなる一方、投資した元本は保証されません。100万円で買った投資信託が80万円になれば、NISAでも評価額は80万円です。長期・積立・分散で値動きのリスクを抑えることを目指しても、損失がなくなる保証はありません。
18歳以上のNISAには、積立向けの一定の投資信託を買う「つみたて投資枠」と、上場株式なども対象になる「成長投資枠」があります。年齢は利用する年の1月1日時点で判定し、口座は1人につき1口座です。国税庁の制度解説では、NISAの損失は課税口座の利益との損益通算や翌年以降への繰越控除ができないとしています。
こどもNISAとの違い
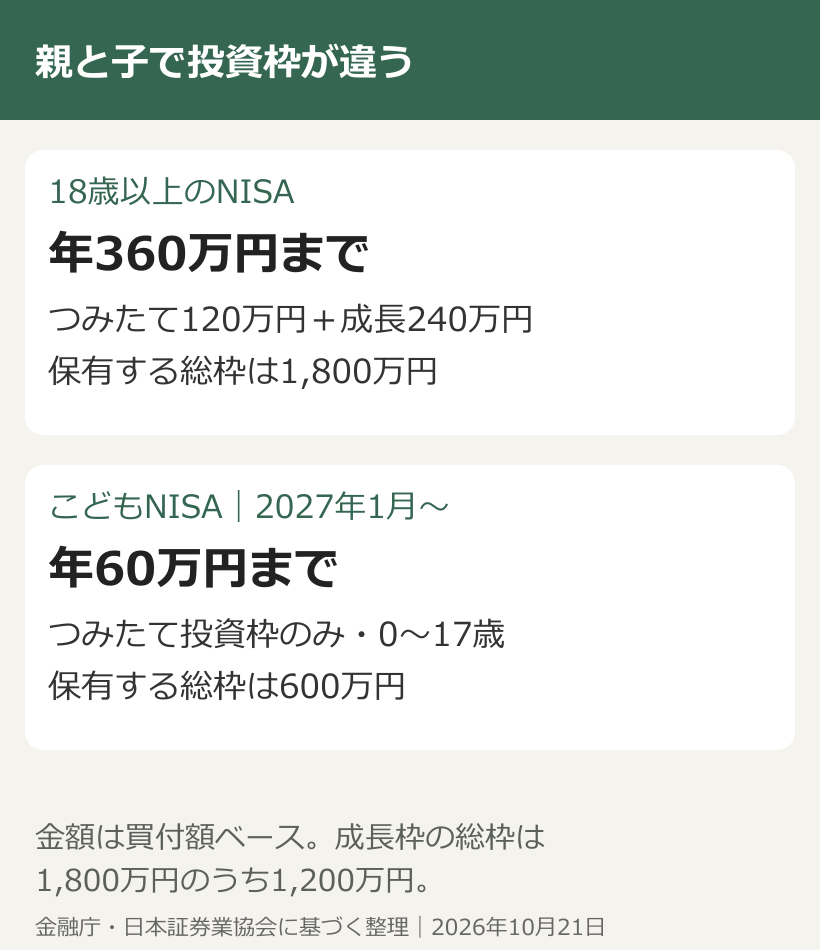
こどもNISAでは、親の枠を分けるのではなく、子ども本人の口座を利用します。成年向けと比べて枠が小さく、成長投資枠はありません。個別企業の株を買うための制度とは異なります。
| 項目 | 18歳以上 | 0~17歳 |
|---|---|---|
| 利用時期 | 現在利用可能 | 2027年1月から |
| 年間投資枠 | つみたて120万円 成長240万円 |
つみたて60万円のみ |
| 非課税保有の総枠 | 1,800万円 うち成長1,200万円 |
600万円 |
| 買える商品 | 対象の投資信託・上場株式など | 積立向けの一定の投資信託 |
| 金融機関の変更 | 年単位で可能・条件あり | 原則不可 |
| 払出し | 未成年向けの制限なし | 原則制限・例外あり |
上限は「必ずそこまで投資する金額」ではありません。こどもNISAの年60万円を12か月で均等に積み立てると月5万円ですが、家計に合わせてそれより少ない金額で利用することもできます。総枠は値上がり後の評価額ではなく、買付額を基準に管理します。
2023年まで新規投資ができた「ジュニアNISA」は、年間80万円の旧制度です。年60万円のこどもNISAと混同せず、旧口座の商品が残っている場合は、その扱いを金融機関で確認してください。金融庁のよくある質問には旧口座の非課税保有について案内があります。
引き出せる時期と条件
こどもNISAの資金を使うときは、投資信託の「売却」と、口座の外へ出す「払出し」を分けて考えます。売却は好きなタイミングでできますが、売却代金を自由に出金できるわけではありません。代金は専用の口座で管理します。
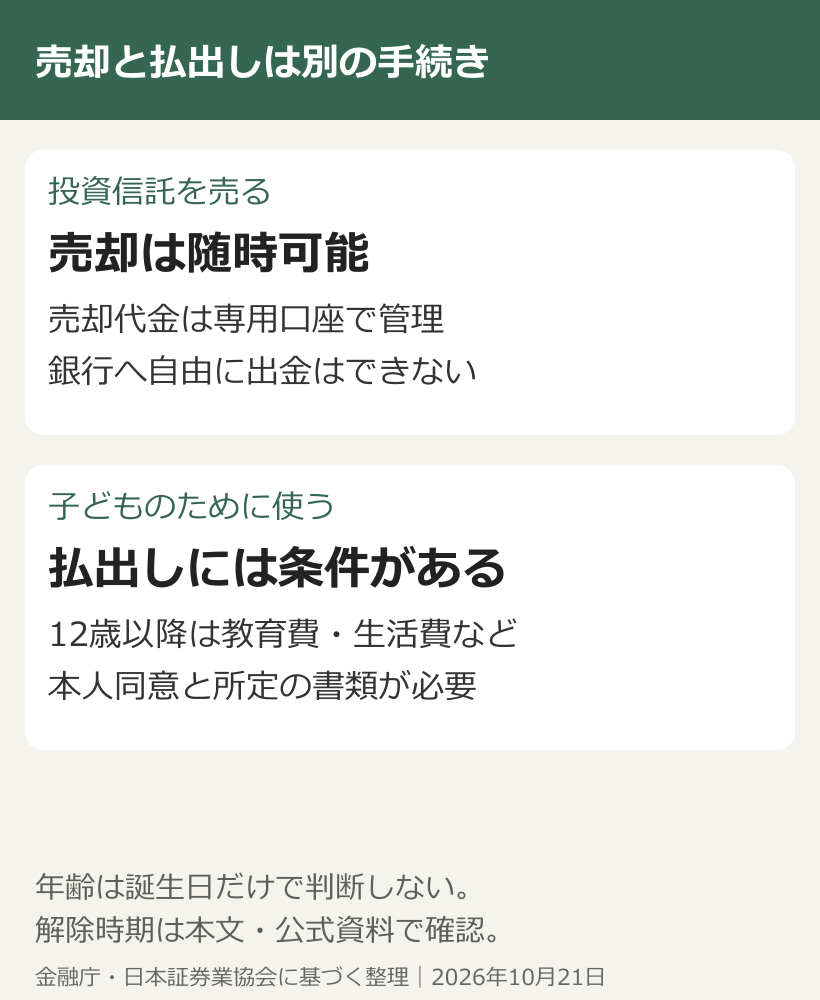
12歳以降は、本人の教育費・生活費に充てるなどの条件を満たせば、例外的な払出しが可能です。これは通常、小学6年生の1月以降を指します。制度上は「その年3月31日に12歳である年の1月1日以降」で、12歳の誕生日だけで一律に判断するものではありません。
手続きには、子ども本人の同意や、資金の使途を確認するための書類などが必要です。親の都合で別の買い物に使える仕組みではありません。災害・病気などのやむを得ない場合にも例外がありますが、その場合は口座の廃止と全資産の払出しを伴います。
通常の払出し制限が外れるのは、その年3月31日に18歳である年の1月1日以降です。一方、成年向けNISAへ自動移行するのは、その年1月1日に18歳である年から。この2つの日付は同じとは限りません。早生まれでは、払出し制限が先に外れ、成年向けの投資枠への移行が翌年になる場合があります。
例外の条件を満たさない払出しでは、それまでの利益や含み益に課税され、口座が廃止されます。使う予定が決まった段階で、金融機関に対象時期と必要書類を確認してください。
条件の原文は、日本証券業協会の未成年者向けリーフレット(2026年10月14日改訂)と、財務省の令和8年度税制改正大綱で確認できます。
親の口座と贈与税
子どもの進学費用を親が準備する場合、親本人のNISAで親の資産として持つ方法と、贈与などで子どもに帰属した資金を子どものNISAで運用する方法では、資産の持ち主が異なります。親のNISAにはこどもNISAの払出し制限はありませんが、親の資産を後で子どもへ渡す際は、その時の贈与や教育費の扱いを確認する必要があります。
こどもNISAの買付けに使えるのは、子ども本人に帰属する資金です。親や祖父母の資産のまま、子の名前だけを借りて買うことはできません。日本証券業協会は、子ども名義の銀行・証券口座の資金を使う必要があると案内しています。
また、NISAの非課税は運用益に関するもので、贈与税まで免除する制度ではありません。暦年課税の基礎控除110万円は、子どもが1年間に受けた贈与の合計に対して適用されます。父・母・祖父母それぞれに110万円の枠がある、という意味ではありません。
例えば、父から60万円、祖父から60万円を同じ年に贈与された場合、暦年課税の対象となる贈与は合計120万円です。NISAに入れる分が年60万円以内でも、他の贈与と合わせて税の確認が必要になります。国税庁の複数の人から贈与を受けた場合の説明が根拠です。
「教育費に使う予定だから、投資に回しても必ず贈与税はかからない」とは言えません。国税庁は、必要な都度、直接教育費に使うお金と、預金・株式購入などに回すお金を区別しています。贈与税がかからない場合を確認し、他の贈与や相続時精算課税が関係する場合は、税務署などへ個別に相談してください。
始める前の準備
2026年10月時点で準備するなら、まず「いつ、何のために使うお金か」を書き出します。来年の入学金や日々の生活費まで投資へ回すと、相場が下がった時に必要な金額が足りなくなるおそれがあります。金融庁の資産形成の基本も、家計とライフプランに合わせて貯蓄と投資を使い分ける考え方を示しています。
| 毎月の積立額 | 10年間の拠出元本 |
|---|---|
| 1万円 | 120万円 |
| 3万円 | 360万円 |
| 5万円 | 600万円 |
これは月額×12か月×10年の単純計算で、利益・損失・費用を含みません。将来の受取額を約束する試算ではなく、家計から出す金額の比較です。無理に年60万円を埋めるより、途中で困らずに続けられる額かを先に確かめます。
- 生活費と、近い時期に払う学費などを分けて把握する。
- 親が持つ資産として準備するか、子ども本人の資産にするかを決める。
- 毎月の積立額と、相場が下がった場合の不足を確認する。
- 金融機関の取扱商品、費用、未成年口座の管理・払出し手続きを比較する。
- 本人確認書類・親子関係の確認・入金方法など、申込先の案内に沿って準備する。
こどもNISAの制度開始は2027年1月ですが、申込みの受付時期や必要書類は金融機関ごとに確認してください。2026年中に受付があっても、こどもNISAの2026年分の投資枠が使える、という意味ではありません。未成年の間は金融機関を変更できないため、申込み前の商品と費用の確認が後々に関わります。
私は、親と子のどちらのNISAを先に満額にするかより、資金の持ち主と使う時期を家族でそろえることが、準備の出発点になると考えています。非課税枠の大きさだけで決めず、「必要な日に、必要な金額を使えるか」まで確認してから口座を選びます。
出典・制度の原文
制度の説明を目的とした記事です。特定商品の購入・売却を勧めるものではありません。制度・取扱条件は2026年10月21日の確認内容に基づきます。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント