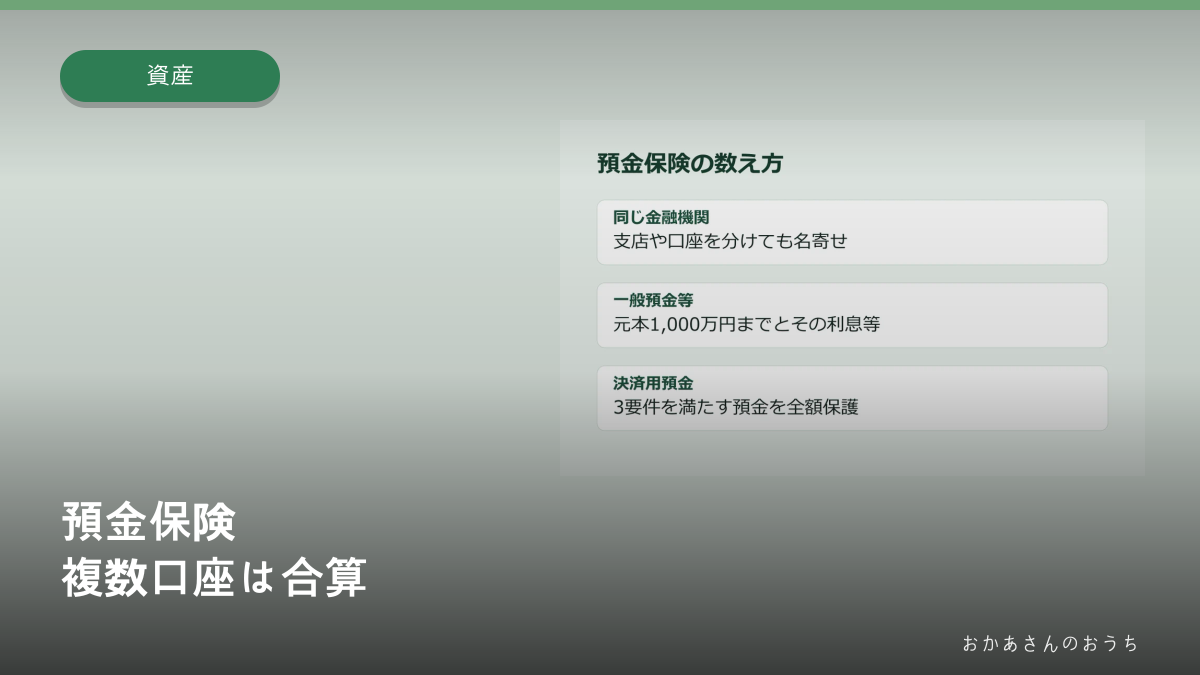
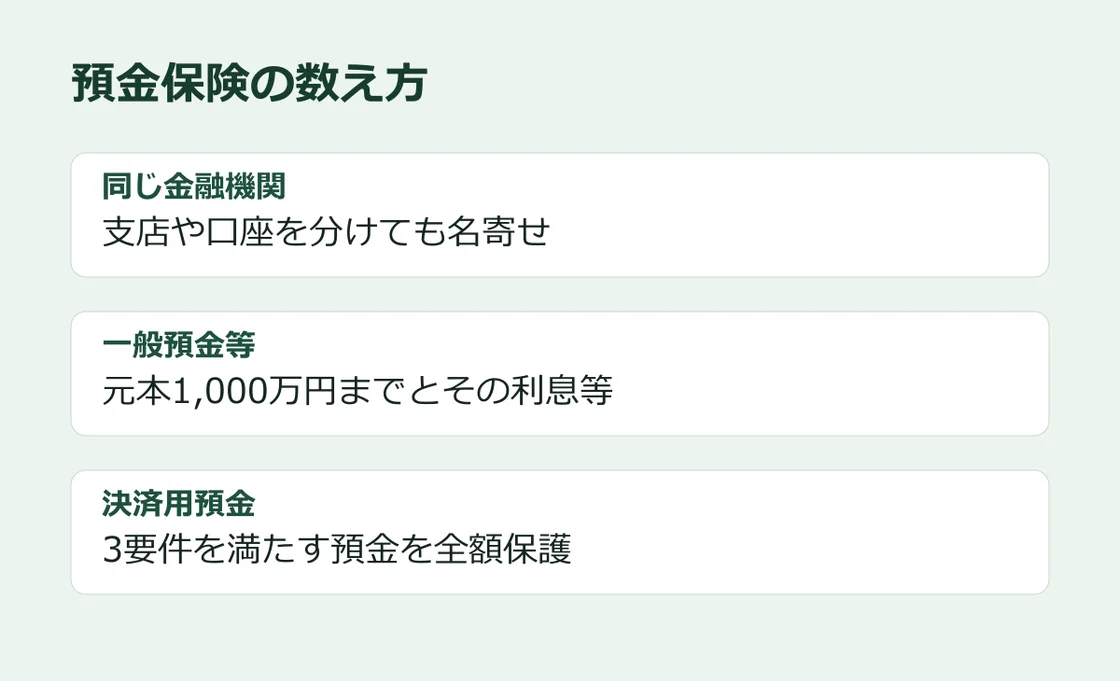
預金保険の一般預金等は、同じ金融機関の預金を預金者ごとに合算し、元本1,000万円までとその利息等が保護されます。同じ銀行で普通預金と定期預金を分けて持つ場合も、口座別の上限にはなりません。
目次
口座の残高を合算する
例えば、一つの銀行に対象となる普通預金600万円と定期預金500万円があると、元本の合計は1,100万円です。この場合は1,000万円までとその利息等が制度による保護の範囲です。超える部分は破綻した金融機関の財産の状況に応じて支払われる可能性があります。家族で残高を整理するときは、支店名やサービス名より金融機関名と預金者名で並べると、数え方の混乱を防げます。
画像の出典
おかあさんのおうち(公式資料から作成)。本文は縮小・形式変換、表紙はトリミング・文字合成。
決済用預金と一般預金等
決済用預金は、無利息、要求払い、決済サービスを提供できるという3要件を満たすものです。金融庁は、当座預金や利息の付かない普通預金などを例として案内しています。利息が付く一般的な普通預金は一般預金等の扱いで、同様の口座名でも条件が違うことがあります。
外貨預金なども照合する
外貨預金は預金保険制度の対象外です。金融機関のアプリで大きな数字を見て不安になったら、対象の口座、決済用預金、対象外の商品を分けて残高を控えると整理できます。合併直後など特例がある場合もあるので、金融庁の資料と金融機関の案内で、自分が利用する預金の区分を確認してください。
Googleで「おかあさんのおうち」の新着を優先表示する
災害・道路・住まいの新しい記事がGoogleのトップニュースに出やすくなります。ボタン1回で登録できます。
コメント